Entradas

Abogados deducciones Agrupación de Interés Económico

Abogados deducciones Agrupación de Interés Económico

Deducciones fiscales por Agrupación de Interés Económico (AIE):

Guía de inversión eficiente y seguridad jurídica


LETRADOX Abogados

  • Sede Principal: C/ Hermosilla 144, 1ºE, Madrid
  • Teléfonos: 912 980 061 / 645 958 948
  • Correo electrónico: info@letradox.es
  • Sitio Web: www.letradox.com

En un entorno corporativo competitivo, la optimización de la carga fiscal se ha convertido en un pilar estratégico para empresas, pymes y grandes patrimonios. Entre las diversas figuras que contempla el ordenamiento jurídico español, las Agrupaciones de Interés Económico (AIE) destacan como uno de los instrumentos más sólidos y eficientes para la canalización de inversiones con importantes incentivos y deducciones fiscales.

A través de esta estructura, inversores y proyectos de sectores clave como la producción audiovisual, las energías renovables o la investigación y desarrollo (I+D+i) conectan para generar una sinergia financiera donde todas las partes obtienen rentabilidad y seguridad legal.

¿Qué es una Agrupación de Interés Económico (AIE)?

Una Agrupación de Interés Económico es una entidad mercantil con personalidad jurídica propia regulada por la Ley 12/1991. Su objetivo no es el ánimo de lucro en sí mismo para la propia agrupación, sino facilitar o desarrollar la actividad económica de sus socios.

A efectos fiscales, la gran ventaja de las AIE radica en su régimen de transparencia fiscal o imputación de rentas:

  • La entidad calcula sus resultados, pero no tributa directamente en el Impuesto sobre Sociedades.
  • Las bases imponibles (positivas o negativas), las retenciones y, fundamentalmente, las deducciones fiscales por inversión se imputan directamente a sus socios en proporción a su participación.

Principales sectores beneficiados por las deducciones en AIE

El marco del Impuesto sobre Sociedades (Ley 27/2014) reconoce incentivos fiscales específicos que se canalizan habitualmente a través de AIEs:

  1. Producción de cine y espectáculos en vivo (Art. 36 LIS): Las inversiones en producciones cinematográficas, series audiovisuales y espectáculos en vivo permiten a los inversores aplicar deducciones directas de la cuota íntegra del impuesto que pueden alcanzar entre el 20% y el 50% según la tipología del proyecto y el territorio.
  2. Investigación, Desarrollo e Innovación Tecnológica (Art. 35 LIS): Permite deducir hasta un 25% o 42% de los gastos directos en I+D, además de incentivos adicionales por personal investigador dedicado en exclusiva.
  3. Transición energética y energías renovables: Inversiones destinadas al desarrollo de infraestructuras sostenibles y eficiencia energética.

Ventajas para la empresa inversora

Investir o participar en una AIE estructurada correctamente aporta beneficios tangibles desde el primer ejercicio:

  • Rentabilidad fiscal directa: Permite reducir de forma sustancial el importe a pagar en la declaración del Impuesto sobre Sociedades o IRPF (para autónomos en estimación directa).
  • Seguridad y control del riesgo: A diferencia de otros productos financieros complejos, la inversión se vincula a activos y proyectos reales con auditorías y certificaciones oficiales (Ministerio de Cultura, Ministerio de Ciencia e Innovación, etc.).
  • Generación de impacto: Impulsa sectores estratégicos de la economía, la cultura y la innovación tecnológica.

   Proyecto (I+D / Cine)  <—>  Estructura AIE  <—>  Socio Inversor

   (Desarrollo y ejecución)    (Canalización)        (Deducción en cuota)

Claves de seguridad jurídica: El papel del asesoramiento experto

Aunque el régimen de las AIE está plenamente consolidado por la Dirección General de Tributos (DGT) y la jurisprudencia, la estructuración de estas operaciones exige un riguroso control legal y tributario para evitar riesgos:

  • Principio de motivo económico válido: La operación debe responder a una lógica empresarial y no a un mero artificio elusivo.
  • Limitación de deducciones: Es imprescindible analizar los límites sobre la cuota líquida (habitualmente el 25% o el 50% en supuestos de elevada intensidad de I+D) para planificar los tiempos de entrada y salida del socio.
  • Auditoría contractual: La redacción del acuerdo de socios y los contratos de financiación o ejecución deben garantizar el reparto proporcional de riesgos e incentivos.

Contar con el respaldo de un despacho especializado en derecho mercantil y tributario asegura que la participación en una AIE se traduzca en ahorro real sin contingencias ante una posible comprobación de la Administración Tributaria.

  • Sede Principal: C/ Hermosilla 144, 1ºE, Madrid
  • Teléfonos: 912 980 061 / 645 958 948
  • Correo electrónico: info@letradox.es
  • Sitio Web: www.letradox.com

¿Por qué elegir a LETRADOX Abogados para las deducciones de Agrupación de Interés Económico?

Abogados deducciones Agrupación de Interés Económico

Abogados deducciones Agrupación de Interés Económico

#DeduccionesFiscales #AgrupacionDeInteresEconomico #AIE #PlanificacionFiscal #ImpuestoSobreSociedades #AhorroFiscal #DerechoTributario #InversionAudiovisual #InvestigacionYDesarrollo #AbogadosEspecialistas #AsesoriaLegal #FiscalidadCorporativa

Letradox Abogados Asesoramiento fiscal en planes de pensiones y rescate

Abogados Fiscalidad planes de pensiones y rescate

Abogados Fiscalidad planes de pensiones y rescate

  • Sede Principal: C/ Hermosilla 144, 1ºE, Madrid y casos en toda España
  • Teléfonos: 912 980 061 / 645 958 948
  • Correo electrónico: info@letradox.es
  • Sitio Web: www.letradox.com


Planificar la jubilación es uno de los pasos financieros y jurídicos más importantes en la vida laboral de cualquier contribuyente. Sin embargo, cuando llega el momento de recuperar el capital o al intentar maximizar las deducciones en el IRPF, surgen incertidumbres fiscales complejas que pueden reducir significativamente la rentabilidad real de los ahorros.

En Letradox Abogados, como despacho especialista en derecho fiscal y tributario, asesoramos a particulares, autónomos y empresas para garantizar una planificación óptima de sus planes de pensiones, minimizando el impacto impositivo y protegiendo su patrimonio.

Límite de aportaciones y deducción en el IRPF

Una de las principales ventajas de los planes de pensiones es su capacidad para reducir la base imponible general del IRPF. No obstante, las reformas normativas recientes han modificado sustancialmente las cuantías máximas aplicables.

  • Planes de pensiones individuales: El límite de aportación máxima con derecho a deducción se sitúa en 1.500 euros anuales (o el 30% de los rendimientos netos del trabajo y actividades económicas, aplicándose la menor de ambas cantidades).
  • Planes de empleo y autónomos: El límite se amplía sustancialmente. Los trabajadores por cuenta ajena pueden sumar hasta 8.500 euros adicionales mediante contribuciones empresariales a planes de empleo, alcanzando un máximo conjunto de 10.000 euros. Asimismo, los trabajadores autónomos disponen de la posibilidad de aportar hasta 4.250 euros adicionales en planes de pensiones simplificados para su colectivo.

¿Cómo tributa el rescate del plan de pensiones?

Un error habitual es asumir que el dinero rescatado tributa como rendimiento del capital mobiliario o ganancia patrimonial. La normativa establece que las cuantías percibidas tributan como rendimientos del trabajo, lo que significa que se integran directamente en la base imponible general y se someten a los tramos progresivos del IRPF.


Opciones de cobro y su impacto fiscal

  1. Rescate en forma de capital (pago único): Se cobra la totalidad del fondo en un solo ejercicio. Al sumar un importe elevado a tus ingresos habituales, la tributación puede dispararse hasta el tramo más alto del IRPF.
  2. Rescate en forma de renta (periódica): Se perciben cantidades mensuales, trimestrales o anuales. Es la opción más eficiente habitualmente, ya que permite controlar el tipo marginal aplicado en la declaración.
  3. Rescate en forma mixta o flexible: Combina un cobro en capital con rentas periódicas, adaptándose a las necesidades de liquidez específicas del contribuyente.


Tratamiento especial de las aportaciones anteriores a 2007:

Aquellas aportaciones realizadas con anterioridad al 31 de diciembre de 2006 pueden beneficiarse de una reducción del 40% en la base imponible del IRPF si el rescate se cobra en forma de capital, siempre que se efectúe dentro de los plazos temporales fijados por la Ley del IRPF (habitualmente en el año de la contingencia o en los dos ejercicios siguientes).

Supuestos que permiten el rescate anticipado

Más allá de la jubilación, la ley contempla contingencias y supuestos excepcionales para hacer efectivo el rescate:

  • Incapacidad permanente (total, absoluta o gran invalidez).
  • Fallecimiento del titular (tributa en los beneficiarios como rendimiento del trabajo en el IRPF, no en el Impuesto sobre Sucesiones).
  • Enfermedad grave o desempleo de larga duración.
  • Ventana de liquidez a los 10 años: Posibilidad de rescatar aquellas aportaciones que cuenten con al menos un decenio de antigüedad.

La importancia del asesoramiento jurídico y fiscal experto

Una estrategia de rescate inadecuada o el desconocimiento de las reducciones aplicables puede suponer una pérdida de hasta el 45% o más del capital acumulado debido a la progresividad del impuesto.

En Letradox Abogados realizamos un estudio analítico personalizado para determinar:

  • El momento exacto para iniciar el cobro sin penalizaciones fiscales.
  • La combinación idónea de modalidades de rescate.
  • El impacto conjunto con la pensión pública de jubilación y otros ingresos.

Contacta con Letradox Abogados

Si deseas planificar tus aportaciones o vas a tramitar el rescate de tu plan de pensiones, confía en un equipo legal con experiencia contrastada en la materia.

  • Sede Principal: C/ Hermosilla 144, 1ºE, Madrid
  • Teléfonos: 912 980 061 / 645 958 948
  • Correo electrónico: info@letradox.es
  • Sitio Web: www.letradox.com

Abogados para ser representante. LETRADOX

Abogados para ser representante. LETRADOX


LETRADOX Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

En toda España

Tenemos dos tipos de clientes muy determinados en lo que a la representación se refiere:

  • Aquellos que quieren que les representemos y que actuemos como representantes legales para las cuestiones jurídicas
  • Y aquellos que han tenido problemas con sus ex representantes y acuden a nosotros para que les asesoremos sobre cómo proceder, les defendamos y tomemos medidas a veces icluso judiciales.

Por tanto, si Ud necesita asesoramiento legal y representante legal en España; o bien quiere que le asesoremos por problemas o desavenencias con su representante, en LETRADOX podemos ayudarle como venimos haciendo desde hace años con numerosos clientes, particulares y empresas, nacionales y extranjeros.

We have two very distinct types of clients when it comes to representation:

Those who want us to represent them and act as their legal representatives in legal matters.

And those who have had problems with their former representatives and come to us for advice on how to proceed, to defend them, and to take action, sometimes even legal proceedings.

Therefore, if you need legal advice and legal representation in Spain, or if you want us to advise you on problems or disagreements with your representative, at LETRADOX we can help you, as we have been doing for years with numerous clients, both individuals and companies, from Spain and abroad.


Nuestro despacho de Abogados es muy reconocido en España puesto que nuestros letrados intervienen frecuentemente en Televisión, Radio y Prensa;

Os dejamos un vídeo con algunos ejemplos y los links a algunas de las intervenciones:


Our law firm is highly regarded in Spain, as our lawyers frequently appear on television, radio, and in the press.

Here’s a video with some examples and links to some of our appearances:


https://www.letradox.com/sin-categoria/letradox-metrovacesa-y-adevinta-el-futuro-y-las-inmobiliarias/

– Artículos en Idealista:

https://www.idealista.com/news/finanzas/hipotecas/2019/06/24/776381-como-saber-si-tienes-irph-en-tu-hipoteca-y-como-te-afectara-la-proxima-sentencia-del

– Intervención en el Telediario de TVE – 1ª

https://www.youtube.com/watch?v=_CfP_B3z5R8

– 2ª Intervención Telediario TVE

https://www.youtube.com/watch?v=x8Rs1QHnRqQ

– Cursos y artículos en FOTOCASA.

https://blogprofesional.fotocasa.es/el-podcast-de-fotocasa-pro-academy-claves-juridicas-del-mercado-inmobiliario/

https://cursosonline.fotocasa.es/cursos/webinar-en-directo–-30-06-20—10h—live–preguntas-y-respuestas-sobre-derecho-inmobiliario-45?edicion=45&tab=info

https://www.letradox.com/sin-categoria/webinar-de-fotocasa-con-mercedes-de-parada-letradox/

Curso sobre Derecho.

https://blogprofesional.fotocasa.es/como-afecta-ley-blanqueo-capitales-agencia-inmobiliaria/

Los 10 consejos legales imprescindibles en protección de datos:

https://pro.fotocasa.es/landing-webinar-141021/?fbclid=IwAR22-115r1QhEM0gqSvu_jrcgsfgHlKguC85Lb6vhOCDZgy4NLPCbKVmkrY

Ponencia sobre Derecho en el Colegio de Abogados de Madrid:

https://www.instagram.com/p/BiAjZz8j_e1/?utm_medium=copy_link


Abogados para ser representante. LETRADOX


LETRADOX Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

En toda España


Abogados fiscalistas comprobación de valores. LETRADOX

Abogados fiscalistas comprobación de valores. LETRADOX

LETRADOX Abogados

email: info@letradox.es       Tlfs. 912980061 / 645958948        C/Hermosilla 144, 1ºE Madrid

En LETRADOX Abogados tenemos experiencia y preparación para ayudarle en su caso de comprobación de valores. Al igual que hemos realizado con numerosos clientes en toda España.


COMPROBACIÓN DE VALORES


Está regulada en el artículo

Ley 58/2003, de 17 de diciembre, General Tributaria.

Artículo 57. Comprobación de valores.


“-El valor de las rentas, productos, bienes y demás elementos determinantes de la obligación tributaria podrá ser comprobado por la Administración tributaria mediante los siguientes medios:

a) Capitalización o imputación de rendimientos al porcentaje que la ley de cada tributo señale.

b) Estimación por referencia a los valores que figuren en los registros oficiales de carácter fiscal.

-Dicha estimación por referencia podrá consistir en la aplicación de los coeficientes multiplicadores que se determinen y publiquen por la Administración tributaria competente,

en los términos que se establezcan reglamentariamente,

a los valores que figuren en el registro oficial de carácter fiscal que se tome como referencia a efectos de la valoración de cada tipo de bienes.

Tratándose de bienes inmuebles,

el registro oficial de carácter fiscal que se tomará como referencia a efectos de determinar los coeficientes multiplicadores para la valoración de dichos bienes será el Catastro Inmobiliario.

c) Precios medios en el mercado.

d) Cotizaciones en mercados nacionales y extranjeros .

e) Dictamen de peritos de la Administración)

f) Valor asignado a los bienes en las pólizas de contratos de seguros .

g) Valor asignado para la tasación de las fincas hipotecadas en cumplimiento de lo previsto en la legislación hipotecaria.

h) Precio o valor declarado correspondiente a otras transmisiones de este bien, teniendo en cuenta las circunstancias de éstas, realizadas dentro del plazo que reglamentariamente se establezca.

i) Cualquier otro medio que se determine en la ley propia de cada tributo

La tasación pericial contradictoria podrá utilizarse para confirmar o corregir en cada caso las valoraciones resultantes de la aplicación de los medios del apartado 1 de este artículo.

Las normas de cada tributo regularán la aplicación de los medios de comprobación señalados en el apartado 1 de este artículo.

La comprobación de valores deberá ser realizada por la Administración tributaria a través del procedimiento previsto en los artículos 134 y 135 de esta ley,

cuando dicha comprobación sea el único objeto del procedimiento,

o cuando se sustancie en el curso de otro procedimiento de los regulados en el título III,

como una actuación concreta del mismo,

y en todo caso será aplicable lo dispuesto en dichos artículos salvo el apartado 1 del artículo 134 de esta ley.”


En los artículos 157 a 162, de la misma ley se desarrolla el procedimiento de comprobación de valores.


Para que la comprobación sea válida y ajustada a derecho,

la administración debe cumplir una serie de requisitos esenciales.

Debe tener motivación suficiente,

debe expresar claramente el acto administrativo como se ha calculado el valor,

el método utilizado,

datos concretos aplicados y justificación técnica del resultado.


Además, El Tribunal recuerda que, para valorar correctamente un inmueble,

resulta imprescindible atender a aspectos como su conservación,

la calidad de los materiales empleados o la distribución interior.

La comprobación de estos elementos requiere, en principio, una visita técnica que abarque tanto el exterior como el interior del bien.

Por ello, la pauta general debe ser una inspección ocular personalizada del inmueble,

salvo que se motive debidamente la existencia de circunstancias excepcionales que justifiquen apartarse de esa regla.


El contribuyente tiene derecho a promover una tasación pericial contradictoria .

Además, la administración debe notificar la valoración con explicación detallada y documentación anexa.


Análisis de jurisprudencia reciente sobre comprobación de valores:

STS 1147/2025, 17 de septiembre de 2025


«La sentencia impugnada fija, ante la cuestión de la obligada y preceptiva visita y reconocimiento personal a los inmuebles para su valoración con fines tributarios, una doctrina totalmente contradictoria con la del Tribunal Supremo y con la de otros Tribunales Superiores de Justicia».


-88.2b), «sienta una doctrina perjudicial para el interés general respecto de la necesaria motivación de las tasaciones sobre inmuebles, abriendo la puerta a que,

con la simple reseña de una visita exterior o con la simple manifestación de que se han usado unos testigos,

sin acreditar su existencia y realidad,

o de que se han usado unos coeficientes sin una fundamentación suficiente,

se pueda variar la valoración dada por el contribuyente»


«2º) La cuestión que presenta interés casacional objetivo para la formación de la jurisprudencia consiste en:

Reafirmar, reforzar, completar o aclarar, en su caso, la jurisprudencia de la Sección Segunda de esta Sala Tercera sobre las exigencias que impone el deber de motivación de la comprobación de valores

mediante el método consistente en dictamen de peritos de la Administración

y, en particular, si la exigencia de visita al inmueble por parte del perito impone que se visite tanto el exterior como el interior de inmueble;

o, por el contrario, es suficiente con la mera contemplación del exterior de éste o la toma de fotografías.”


El núcleo del litigio de esta sentencia gira en torno a la comprobación de valores de unos bienes inmuebles aportados a una sociedad mercantil

y a si la valoración pericial que realiza la Administración es válida

cuando el perito no ha visitado el interior de las inmuebles,

limitándose a una inspección exterior y a fotografías.


En este supuesto los peritos solo realizaron una visita exterior a los inmuebles,

usaron datos catastrales y registrales y se aportaron fotografías del exterior, estimando el estado interior acorde con la apariencia externa.

Los herederos alegaron que sin visita interior no puede saberse el verdadero estado de conservación ni el valor real del inmueble.


En el 2022 la Audiencia Nacional dio por buena la valoración de la Administración,

considerando suficiente la visita al exterior y afirmando que los contribuyentes no probaron que el interior alterara el valor.


Como hemos mencionado anteriormente, el artículo 57.1 indica los medios de comprobación de valores.

El artículo 160 RGAT, exige reconocimiento personal del bien cuando se trate de bienes singulares o cuando no se conozcan todas sus circunstancias relevantes por fuentes documentales.


El Supremo cita cierta jurisprudencia como la STS 26 noviembre 2015, en la que se entiende que la visita personal es la regla general, salvo causa justificada y motivada.

También cita la STS 21 febrero 2018 en la que se indica que la falta de visita interior sin justificación anula la comprobación de valores, y  la STS 21 enero 2021, en la que se expresa que la visita es una exigencia imperativa e inexcusable.


El Tribunal reitera y consolida su jurisprudencia sobre la valoración de inmuebles en comprobación de valores y señala lo siguiente:

-La visita personal del perito al inmueble debe ser completa (interior y exterior), para poder apreciar su estado, materiales, distribución etc.


-Solo cabe excepcionar esa visita si: hay causa justificada, está motivada expresamente en el informe, y se deja constancia documental de dicha justificación.


En los supuestos excepcionales

se debe explicar de manera expresa que no se ha accedido al interior y por qué motivo.

Se debe documentar el hecho, constancia negativa circunstancias que impidieron la visita.

“Que, precisamente por ser la visita interior la regla general, en los casos en que aquella no se produzca, bien porque el propietario no permita el acceso o bien porque concurra alguna otra circunstancia,

el perito tiene la obligación de indicarlo expresamente en su dictamen de forma razonada, justificando la falta de visita al interior.

Y, ello, sin que deba el órgano jurisdiccional sustituir la falta de motivación contenida en el informe pericial.

“Sobre esa base, se reitera el criterio ya establecido en la STS n.º 908/2023, de 4 de julio, ECLI:ES:TS:2023:2969,

de que no cabe considerar motivada de forma suficiente la pericial efectuada cuando

«no se ha efectuado la visita al inmueble ni explicado de modo claro y terminante por qué no se hizo. 

La regla sobre la exigencia de comprobación personal y directa no está concebida para comodidad de los funcionarios o de la Administración»,

debiendo «razonarse individualmente y caso por caso,

con justificación racional y suficiente,

por qué resulta innecesaria, de no llevarse a cabo,

la obligada visita personal al inmueble


-El informe pericial debe:

explicar qué datos se han tenido en cuenta, indicar fuentes de información y metodología usada, detallar por qué se modifican los valores declarados por el contribuyente.

-La administración tiene la obligación de acreditar que su valoración es correcta y motivada.


En este supuesto concreto, no se justificó la falta de visita interior, incumpliéndose la buena praxis pericial.


Esta sentencia, por lo tanto, refuerza la doctrina del TS

e indica que la valoración de inmuebles por la administración debe ser personal, individual. Motivada y técnicamente justificada, la visita interior no es un trámite opcional sino una garantía esencial del contribuyente frente a valoraciones automáticas.


CONSULTA DIRECCIÓN GENERAL DE TRIBUTOS

Consulta V1128-22:

El contribuyente en este caso pregunta:

-Si el Ayuntamiento duda del valor declarado y quiere comprobarlo, ¿debe seguir el procedimiento de comprobación de valores del art. 57 LGT y dar trámite de alegaciones?

-Si finalmente aplica un valor comprobado, ¿debe aplicar también la regla del art. 107.5 TRLRHL, que permite usar el valor más beneficioso para el contribuyente?

La DGT responde diciendo:

Que si el Ayuntamiento considera que los valores de transmisión o adquisición declarados en las escrituras no son correctos, sí debe seguir el procedimiento de comprobación de valores previsto en la LGT, concretamente:

Aplicar uno de los medios del artículo 57 LGT (por ejemplo: dictamen de peritos, precios medios de mercado, valores de Catastro con coeficientes, etc.).

Tramitar la comprobación según el artículo 134 LGT, lo que obliga a:

En primer lugar, notificar la propuesta de valoración motivada, indicando los criterios y el método utilizado,

también a conceder plazo de alegaciones al contribuyente antes de dictar la liquidación definitiva y finalmente a acompañar la liquidación con el informe de valoración.

Es decir, el Ayuntamiento no puede cambiar el valor de la escritura “de oficio” sin un procedimiento formal;

tiene que comprobarlo siguiendo la LGT y dar audiencia al contribuyente.


Si Usted se ha visto perjudicado por la Administración en alguno de estos casos, contacte con nosotros.


Abogados fiscalistas comprobación de valores. LETRADOX

LETRADOX Abogados

email: info@letradox.es       Tlfs. 912980061 / 645958948        C/Hermosilla 144, 1ºE Madrid

En LETRADOX Abogados tenemos experiencia y preparación para ayudarle en su caso de comprobación de valores. Al igual que hemos realizado con numerosos clientes en toda España.

ABOGADOS para ADAPTACION RESIDENCIAS a UNE158101

ABOGADOS para ADAPTACION RESIDENCIAS a  UNE158101


LETRADOX® Abogados


C/ Hermosilla nº144, 1ºE, CP 28028  Madrid

Teléfono: 912980061 / 645958948

Email:   info@letradox.es

www.letradox.com


En LETRADOX® Abogados asesoramos a empresas – residencias de mayores en la adaptación a la normativa nacional, autonómica y local, especialmente tras los nuevos requerimientos de la UNE158101 cuando sea de aplicación.

-Revisión de contratos,

-Ayuda para comunicación con la administración y con las empresas certificadoras,

-Instauración junto con las residencias de protocolos que se adapten a la normativa de tu Comunidad Autónoma…


Ponte en contacto con nosotros y reserva tu cita con los letrados para valorar vuestro caso en concreto.


Conócenos más en este vídeo:

Vídeo corporativo de LETRADOX® Abogados

Más de 12 años junto a nuestros clientes particulares y empresas.

https://www.youtube.com/watch?v=lFzqTFJuInk


LETRADOX® Abogados

C/ Hermosilla nº144, 1ºE, CP 28028  Madrid

Teléfono: 912980061 / 645958948

Email:   info@letradox.es

www.letradox.com


ABOGADOS expertos código de registro o licencia turística

ABOGADOS expertos código de registro o licencia turística

LETRADOX Abogados

Tlfs. 912980061 / 645958948   

email: info@letradox.es

www.letradox.com


La nueva normativa sobre Registro único de arrendamientos y creación de la Ventanilla Única Digital de Arrendamientos supone un gran cambio.

Se exige que todos los servicios de alquileres de alojamientos de corta duración cuenten con un código de Registro.

Para acceder a dicho código hay que presentar una solicitud detallando la dirección del piso, el tipo de unidad, si se ofrece una parte o la totalidad, número de personas que se pueden alojar, el título habilitante y otra serie de requisitos.

Este código de registro es obligatorio y si no dispone de él no podrá anunciar su habitación o piso por Airbnb u otras plataformas.

Si lo ha solicitado y se lo han denegado dispone de 7 días hábiles para su subsanación.

Es recomendable contar con asesoramiento experto, como el de Letradox Abogados (info@letradox.es) para valorar su caso y que esté todo correcto y evitar sanciones.

Si ha sido sancionado por incumplimiento de la normativa, o se ha denegado definitivamente, existe un sistema de recursos, para lo cual puede contactarnos para realizarlo, lo antes posible.


En LETRADOX Abogados somos expertos en casos de viviendas y nuestros letrados han intervenido como abogados especialistas en medios de comunicación para tratar estos asuntos.

Nuestros abogados, ex opositores a Notarías y Registradores de la Propiedad cuentan con una gran experiencia en materia registral

Le adjuntamos un resumen en este vídeo:

https://www.youtube.com/watch?v=wkVtJtdSHMg


Para consultar su caso nos puede contactar en los datos:


LETRADOX Abogados

Expertos en resolver problemas jurídicos con vivienda turística


Tlfs. 912980061 / 645958948   

Calle Hermosilla nº144, 1ºE Madrid

email: info@letradox.es

www.letradox.com


The new regulations on the Single Rental Registry and the creation of the Digital One-Stop Shop for Rentals represent a major change.

All short-term rental services are required to have a Registration Code.

To access this code, you must submit an application detailing the address of the apartment, the type of unit, whether you are offering part or all of it, the number of people who can stay, the enabling title, and a series of other requirements.

This registration code is mandatory, and if you don’t have it, you won’t be able to list your room or apartment on Airbnb or other platforms.

If you have requested it and have been denied, you have 7 business days to correct it.

It is advisable to seek expert advice, such as that of Letradox Lawyers (info@letradox.es), to assess your case and ensure everything is correct and avoid penalties.

If you have been sanctioned for non-compliance with the regulations, or if your application has been definitively denied, there is an appeals system, which you can contact us to address as soon as possible.

At LETRADOX Lawyers, we are experts in housing cases, and our lawyers have worked as media lawyers to handle these matters.

Our lawyers, former candidates for Notary Public and Property Registrar, have extensive experience in registry matters.

We attach a summary in this video:


LEY de INTELIGENCIA ARTIFICIAL. LETRADOX Abogados

LEY de INTELIGENCIA ARTIFICIAL. LETRADOX Abogados

En LETRADOX Abogados ayudamos a empresas tecnológicas en proyectos de IA en cuanto a todas las cuestiones legales.

Si necesita información para su proyecto de IA no dude en contactarnos.

Tlfs. 912980061 / 645958948 info@letradox.es www.letradox.com C/ Hermosilla nº144, 1ºE Madrid

VIDEO:


  1. ¿Qué es la Inteligencia Artificial?

 La Inteligencia Artificial, conocida también por sus siglas IA, se puede definir como la combinación de algoritmos diseñados para imitar determinadas funcionalidades de la inteligencia humana. Incluidas características como la percepción, el aprendizaje, el razonamiento, la resolución de problemas, la interacción lingüística e incluso la producción de trabajos creativos.

El aprendizaje automático, en inglés el machine learning, es un conjunto de técnicas mediante las cuales un algoritmo que tiene que realizar una tarea es capaz de modificar su propio comportamiento, basándose en los datos de que dispone, o como resultados de acciones pasadas o en lo que le digan de esos resultados. Esto quiere decir, que los algoritmos son capaces de aprender de sus propios errores.

  1. ¿Cómo se regula en Europa?

Hasta la fecha, no había normas jurídicas que regulasen directamente la IA. Pero Europa ha desarrollado una nueva Ley de Inteligencia Artificial. Ha sido este miércoles día 13 de marzo de 2024, cuando el Parlamento Europeo ha aprobado definitivamente con amplia mayoría dicha ley.

Los principales elementos de esta Ley ya aprobada que entrará en vigor en primavera de 2026 son: (6)

  • Los criterios para definir la IA y su ámbito de aplicación
  • La clasificación de los sistemas de IA en base a sus riesgos y las prácticas prohibidas
  • Las excepciones en el ámbito policial para el uso de la identificación biométrica remota en tiempo real en espacios públicos
  • Se establece una Oficina de IA en la Comisión para supervisar modelos de IA avanzados y garantizar el cumplimiento de esta regulación
  • Se fijan multas por infracciones
  • Se exige transparencia y protección de derechos fundamentales

Cabe destacar que esta es la primera propuesta legislativa en materia de Inteligencia Artificial en el mundo, de modo que puede establecerse como un referente mundial para regular la IA en otras jurisdicciones.

  1. ¿Y en EEUU?

Estados Unidos ha tendido siempre a no regular la tecnología, a dejar que se desarrolle, pero en los últimos meses parece que ha habido un cambio de paradigma. Las discusiones sobre la regulación de la IA en EEUU han incluido temas como la oportunidad de regular la IA, la naturaleza del marco regulatorio federal para gobernar y promover la IA, incluyendo qué agencia debe liderar, los poderes regulatorios y de gobierno de esa agencia, y cómo actualizar las regulaciones frente a la tecnología que cambia rápidamente, así como las funciones de los gobiernos estatales y los tribunales.

Primeramente, debemos tener en cuenta que EEUU es el país que más inversión privada destina a la inteligencia artificial, con alrededor de 47,4 billones de dólares, a diferencia de China, por ejemplo, que se sitúa en 13,4 billones. Por lo que se puede deducir, que su prioridad es la innovación y no tanto la regulación. Ya que una regulación exhaustiva podría limitar el desarrollo de nuevos avances en la inteligencia artificial, y es aquí donde se produce un conflicto de intereses entre la necesidad de regulación por lo anteriormente expuesto y el libre desarrollo por los intereses subyacentes tecnológicos y económicos que tiene esta tecnología.

Aunque, por el contrario, últimamente sí que algunas entidades y desarrolladores han tomado consciencia de las amenazas que puede presentar. Recientemente, se han comprometido 15 empresas americanas tecnológicas, entre ellas Amazon, Google, Microsoft, Meta y OpenAI, para cumplir una serie de normas y requisitos en torno al desarrollo de nuevas herramientas y tecnologías de IA. Los compromisos incluyen pruebas de seguridad internas y exhaustivas, la ampliación de las iniciativas de intercambio de información, la inversión en ciberseguridad y salvaguardias contra amenazas internas, y la información pública sobre las capacidades de sus sistemas de IA.

  1. ¿Cuáles son las ventajas y desventajas que pueden surgir con el uso de la Inteligencia Artificial?

LA IA NOS APORTA NUMEROSAS VENTAJAS, ENTRE LAS CUALES SE PUEDEN DESTACAR LAS SIGUIENTES:

  1. AUTOMATIZA LOS PROCESOS. La Inteligencia artificial permite que robots desarrollen tareas repetitivas y de optimización de procesos de manera automática y sin intervención humana.
  2. APORTA MAYOR PRECISIÓN. Al tomar las decisiones en base a información recopilada previamente mediante la aplicación de un determinado conjunto de algoritmos. Por lo tanto, la IA también REDUCE EL ERROR HUMANO.
  3. AUMENTO DE LA PRODUCTIVIDAD Y CALIDAD EN LA PRODUCCIÓN La IA incrementa la productividad a nivel de maquinaria, así como la productividad de los trabajadores y la calidad del trabajo que realizan. Según diversos estudios, LAS EMPRESAS PUEDEN OBTENER MEJORAS DE PRODUCTIVIDAD DEL 15%.

AHORA ES TURNO DE LAS DESVENTAJAS QUE TAMBIÉN SON NUMEROSAS PERO SE CONCENTRAN EN ESTAS 3 CONCLUSIONES:

  1. MENOS TRABAJO PARA LOS HUMANOS: A medida que la IA se hace más común en las empresas, puede disminuir los puestos de trabajo, ya que la IA puede encargarse fácilmente de tareas repetitivas que antes realizaban los trabajadores.
  2. FALTA DE EMOCIÓN Y CREATIVIDAD: La IA carece de la capacidad humana de utilizar la emoción y la creatividad en las decisiones. Si una empresa busca una SOLUCIÓN NUEVA O CREATIVA A UN PROBLEMA, los humanos son más capaces de proporcionar esa solución.
  3. PROBLEMAS ÉTICOS: La rápida creación e implantación de la IA ha dado lugar a cuestiones éticas sobre su uso y su continuo crecimiento. LOS PROBLEMAS ÉTICOS MÁS CITADOS son la preocupación por la privacidad de los datos de los consumidores o la creación de canciones y obras artísticas que perjudican a los verdaderos artistas.
  1. ¿Por qué es necesario una regulación a nivel mundial?

El boom de la inteligencia artificial (IA) no ha pasado desapercibido para los legisladores del mundo. Sin embargo, la regulación puede tener tanto BENEFICIOS COMO PERJUICIOS PARA LAS EMPRESAS ya que puede mejorar la confianza del público y establecer un campo de juego homogéneo para todas las grandes empresas, sobre todo, las gigantes tecnológicas.

Siguiendo esta línea, se puede afirmar que una normativa global podría homogeneizar el terreno entre Europa, China y Estados Unidos, al establecer un marco común para todas las compañías en cuanto a la competitividad.

Por lo tanto, ES NECESARIO ESTABLECER UN MARCO LEGAL para reforzar las regulaciones sobre el desarrollo y uso de esta herramienta y fortalecer las reglas sobre la calidad de los datos, la transparencia, la supervisión humana y la responsabilidad sobre esta tecnología.

  1. ¿Cuál es el impacto social y económico de la Inteligencia Artificial?

La Inteligencia Artificial (IA) ha transformado casi todos los aspectos de la vida humana. EL DESARROLLO DE LA INTELIGENCIA ARTIFICIAL ha supuesto grandes avances en todas las industrias y ha generado un impacto económico palpable. Los PRINCIPALES SECTORES en adoptar el concepto de Inteligencia Artificial son los siguientes: salud, transporte, educación, servicios minoristas y financiero.


EL IMPACTO ECONÓMICO DE LA INTELIGENCIA ARTIFICIAL es muy alto para las empresas, así como para la sociedad. Uno de los grandes beneficios de utilizar esta tecnología es la rápida detección de problemas, ineficiencias y procesos duplicados.

Los científicos consideran que la IA ES UNA TECNOLOGÍA CLAVE cuya aplicación es de esperar en TODOS LOS ÁMBITOS DE LA SOCIEDAD. La IA puede mejorar la calidad de vida de muchas personas y ayudar a superar retos globales como el cambio climático o las crisis sanitarias.

Sin embargo, a medida que crece el uso de las aplicaciones de IA, también AUMENTA LA PREOCUPACIÓN, por ejemplo, por la importancia de valores humanos como la equidad, la libertad, la privacidad, la seguridad y la responsabilidad. Lo cierto es que esta tecnología ya ha cambiado profundamente nuestra vida cotidiana y seguirá haciéndolo.

En LETRADOX Abogados ayudamos a empresas tecnológicas en proyectos de IA en cuanto a todas las cuestiones legales.

Si necesita información para su proyecto de IA no dude en contactarnos.

Tlfs. 912980061 / 645958948

info@letradox.es

www.letradox.com

C/ Hermosilla nº144, 1ºE Madrid

Abogados asesoramiento protección de datos

EURO DIGITAL Protección de datos Abogados LETRADOX

EURO DIGITAL Protección de datos Abogados LETRADOX

LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

Más de 15 años a tu servicio, en toda España

En LETRADOX Abogados llevamos más de 15 años siendo referentes en el asesoramiento en nuevas tecnologías y protección de datos.

Los retos a los que nos enfrentamos con la implementación del euro digital ha supuesto que elaboremos un informe interno específico para la atención a nuestros clientes en esta materia. Nuevos retos y nuevas maneras de actuar. Los cambios normativos y la implementación de este sistema hará que seamos pioneros en el asesoramiento integral en el euro digital.

Ya sea institución pública, empresa, profesional o particular, nuestra consultoría integral jurídica le resolverá cualquier asunto en relación a esta materia.

Contáctenos para contarnos qué necesita y poderle ayudar también a Usted.

Íntegro, profesional y diligente.

Un servicio de calidad corroborado por todos nuestros clientes.

LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

Afectados por Verifactu, reclamar. ABOGADOS expertos

Afectados por Verifactu, reclamar. ABOGADOS expertos


LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

Más de 15 años a tu servicio, en toda España


¿Eres autónomo o empresa y te has visto afectado por Verifactu?

¿Quieres reclamar el coste de implementació del sistema que sopresivamente ha sido prorrogado?

¿Has tenido algún problema con algún cliente o proveedor y necesitas de ayuda legal?


En LETRADOX Abogados somos un despacho multidisciplinar para afectados por cuestiones relalacionadas con VERIFACTU. Nuestra directora doña Mercedes de Parada ha sido frecuentemente extrevistada en los telediarios de Televisión Española siempre que ha habido cambios normativos muy destacados; por ejemplo, lo puedes comprobar en este link: https://www.youtube.com/watch?v=x8Rs1QHnRqQ

Si hace apenas unos meses llegaban a todos los autónomos y empresas de España una carta de Hacienda informando sobre la aplicación para el año 2026 de Verifactu, semanas después llegaba la sorpresa de que el gobierno anunciaba un retraso en su aplicación.

Tantos cambios de criterio al final han supesto que empresarios se vean afectados por esta medida.

Además, este sistema, si bien se anuncia para aumentar la seguridad y control de transacciones, no es menos cierto que lleva muchos problemas aparejados que han ido surgiendo.

Si Ud quiere que valoremos su caso para analizar la viabilidad contáctenos y le ayudaremos en su caso sobre VERIFACTU;  en toda España; tanto para cuestiones de asesoramiento, como para reclamaciones extrajudiciales o judiciales.


Abogados expertos en incapacitación y curatela. LETRADOX

Abogados expertos en incapacitación y curatela. LETRADOX 

email: info@letradox.es

Tlfs. 912980061 / 645958948

C/Hermosilla 144, 1ºE Madrid

Llevamos casos en toda España


En LETRADOX Abogados tenemos experiencia y preparación en procesos de incapacitación y curatela, nuestros letrados han llevado a cabo con éxito numerosos casos en defensa de los derechos de nuestros clientes.

Si necesita emprender un proceso para incapacitar o para someter a curatela, analizaremos la viabilidad y lo emprenderemos; o bien en caso de ser ud la persona contra la que ha instado el proceso, podemos asumir su representación. Solicite cita en Letradox Abogados en nuestros datos de contacto y cuente con el mejor equipo legal a su servicio.


INCAPACITACIÓN 

Hasta el año 2021, el sistema se forjaba alrededor de la incapacitación judicial.

Las personas con discapacidad eran declaradas incapaces mediante procedimiento judicial. Además se les designaba un tutor que asumía la representación y toma de decisiones correspondiente.

Esta figura constituía el remplazo total o parcial de la voluntad de la persona afectada.El marco legal se encontraba en el Código civil (art199-210) antes de ser reformado y la ley 41/2003 sobre protección patrimonial de las personas con discapacidad.

Actualmente , le ley 8/2021 ( https://www.boe.es/buscar/act.php?id=BOE-A-2021-9233)  eliminó la incapacidad judicial y la tutela de adultos , implantando un nuevo sistema de apoyo a las personas que poseen alguna discapacidad basado en la igual capacidad jurídica de todas las personas.

-Se elimina toda referencia a “incapacitación judicial “ o “ incapaz”.

-Se intercambia la tutela por la curatela , concebida como una medida de apoyo y no de sustitución

– Además, se incorporan nuevas figuras : autocuratela, guarda de hecho y medidas voluntarias de apoyo.

La intención es sustituir el concepto de incapacitación judicial por el concepto de capacidad jurídica.

Para poder declarar a una persona incapaz judicialmente, debemos presentar una demanda que incluya informes médicos y pruebas que verifiquen esa incapacidad para gestionar sus proprios asuntos por enfermedad o discapacidad. Es necesario determinar el grado de capacidad.

El ministerio fiscal debe supervisar el proceso y proteger los derechos de la persona durante el mismo. Como se ha explicado, la norma en la actualidad prioriza las medidas de apoyo antes que la incapacidad.

Las personas que estaban incapacitadas quedan por lo tanto sometidas a una curatela representativa.

-Aparece también la guarda de hecho , son personas que no ejercen la tutela pero pueden ayudar a la persona discapacitada si lo solicita.

-Se recoge también la figura de defensor judicial en situaciones en las que se puedan dar conflictos de intereses entre la persona de apoyo y la persona con discapacidad.

AMAPAD

La institución específica de Madrid que interviene en estos procesos de curatela es la Agencia Madrileña para el Apoyo a las Personas Adultas con Discapacidad ( que sustituye a la anterior AMTA).

Este organismo actúa como curadora inexcusable cuando el juez lo determina así en un procedimiento judicial.

La AMAPAD no puede iniciar estos procedimientos por si misma pero puede ser propuesta por familiares, el Ministerio Fiscal o el propio interesado.

Para que la AMAPAD pueda intervenir es necesario que haya una resolución judicial que la designe como curadora, que la persona sea mayor de edad y residente en Madrid, que tenga discapacidad. El nombramiento se produce cuando no hay familiares idóneos o el juez lo considera la opción más adecuada.

El procedimiento de provisión de medidas de apoyo se puede iniciar por la propia persona con discapacidad, por su cónyuge, ascendiente, descendiente, hermano. Este debe presentar demanda en el juzgado de primera instancia del lugar de residencia de la persona que necesita apoyo.

Además, también se puede iniciar el procedimiento si se pone en conocimiento al ministerio fiscal del lugar de residencia de la persona necesitada de apoyo los hechos determinantes de dicha necesidad de manera que sea el Ministerio Fiscal, quien si lo considera, inicie el procedimiento.


Abogados expertos en incapacitación y curatela. LETRADOX


CURATELA


La curatela en nuestro ordenamiento jurídico se encuentra regulada en el Código civil español , En el  titulo IX “ de las medidas de apoyo a las personas con discapacidad para el ejercicio de su capacidad jurídica “ principalmente en los artículos 249 al 299.

La curatela es una medida judicial que brinda apoyo a personas que necesitan asistencia en el ejercicio de su capacidad jurídica.

Se diferencia del antiguo sistema de incapacitación porque la curatela respeta la autonomía de la persona y solo interviene en aquellos actos donde necesita apoyo específicamente.

El artículo 249 indica que : “Las medidas de apoyo a las personas mayores de edad o menores emancipadas que las precisen para el adecuado ejercicio de su capacidad jurídica tendrán por finalidad permitir el desarrollo pleno de su personalidad y su desenvolvimiento jurídico en condiciones de igualdad…”


El artículo 269 del Código civil dice : “ La autoridad judicial constituirá la curatela mediante resolución motivada cuando no exista otra medida de apoyo suficiente para la persona con discapacidad.

La autoridad judicial determinará los actos para los que la persona requiere asistencia del curador en el ejercicio de su capacidad jurídica atendiendo a sus concretas necesidades de apoyo.

Sólo en los casos excepcionales en los que resulte imprescindible por las circunstancias de la persona con discapacidad, la autoridad judicial determinará en resolución motivada los actos concretos en los que el curador habrá de asumir la representación de la persona con discapacidad.

Los actos en los que el curador deba prestar el apoyo deberán fijarse de manera precisa, indicando, en su caso, cuáles son aquellos donde debe ejercer la representación. El curador actuará bajo los criterios fijados en el artículo 249.

En ningún caso podrá incluir la resolución judicial la mera privación de derechos.”

Los principales cambios normativos :

-En la ley 8/2021 del 2 de junio , ( https://www.boe.es/buscar/act.php?id=BOE-A-2021-9233) se suprime la incapacitación judicial y la tutela de adultos y se instaura un sistema de apoyo a las personas con discapacidad, se transforma la curatela en una herramienta de apoyo y no de reemplazamiento, con funciones asistenciales.  Además, se introduce la autocuratela.

-Actualmente, en el 2025, como legislación de apoyo ( no principal ), podemos encontrar también la reciente ley orgánica 1/2025, de 2 de enero y el Proyecto de ley de eficiencia profesional, tienen como objetivo poder agilizar los procedimientos judiciales con relación a la constitución, revisión y extinción de la curatela.

Para establecer la curatela:

El artículo 757 de la Ley de Enjuiciamiento Civil establece quiénes pueden promover el proceso: «El proceso de adopción judicial de medidas de apoyo a una persona con discapacidad puede promoverlo la propia persona interesada, su cónyuge no separado de hecho o legalmente o quien se encuentre en una situación de hecho asimilable, su descendiente, ascendiente o hermano.»


SENTENCIAS INCAPACIDAD Y CURATELA

1.Audiencia Provincial de Badajoz, Sentencia 785/2025, de 8 de mayo

En este sentencia , la sala responde a un recurso de apelación interpuesto a cerca de la revisión de medidas de apoyo.

Esta sentencia ilustra el cambio del modelo jurídico español tras la Ley 8/2021, que eliminó el concepto de incapacitación judicial y lo sustituyó por el sistema de apoyos a la persona con discapacidad.

  1. Audiencia Provincial de Madrid, : SAP M 7393/2025

Cruz Roja Española interpone una demanda contra Fátima y Alicia, sobrinas y herederas de Joaquina, para que se declare válido y eficaz un testamento que la fallecida supuestamente otorgó el 11 de mayo de 2014, en el cual dejaba sus bienes a Cruz Roja, Médicos Sin Fronteras y Cáritas Madrid.

Sin embargo, en un procedimiento judicial de incapacitación iniciado meses antes, Joaquina fue declarada incapaz por sentencia de 4 de junio de 2014, es decir, pocos días después de firmar el testamento.

La Audiencia Provincial de Madrid (Sección 21) confirma la sentencia del Juzgado de Primera Instancia n.º 1 de Madrid, rechazando la demanda de Cruz Roja.

El testamento fue redactado cuando Joaquina ya estaba afectada por Alzheimer grave. En el procedimiento de incapacitación (iniciado en diciembre de 2013) constaban informes médicos de 2012 y 2013 que diagnosticaban demencia degenerativa tipo Alzheimer. El médico forense examinó a Joaquina el 5 de mayo de 2014 (solo 6 días antes del testamento) y concluyó que no comprendía las consecuencias de sus actos ni podía tomar decisiones.

Por tanto, carecía de la capacidad necesaria para testar.

  1. AAP M 3509/2025

 En esta sentencia, Susana fue declarada incapaz en 2014 por padecer una discapacidad psíquica secundaria a síndrome de Down. Sus hermanas, Herminia y Patricia, fueron nombradas tutoras.

En  el 2024, el Juzgado de 1ª Instancia de Madrid extinguió la tutela y dejó a Susana bajo guarda de hecho de sus hermanas. El Ministerio Fiscal apeló esta decisión alegando que: La guarda de hecho no es suficiente ni adecuada para las necesidades de Dª Susana. Sin embargo la Sala acuerda:

-Suprimir la declaración de incapacidad: coherente con la Ley 8/2021, que elimina esta figura, constituir una curatela representativa a favor de sus hermanas para decisiones patrimoniales, sanitarias y administrativas, establecer una curatela asistencial para supervisión en tareas cotidianas, revisión periódica de las medidas cada tres años, obligaciones de las curadoras: inventario patrimonial, rendición de cuentas anual, contacto personal y respeto a la voluntad de Susana.

  1. 4. STS 1291/2023, de 23 de enero :66/2023, Sala de lo Civil

En este supuesto, el tribunal respondió y estipuló el modo de proceder ante el caso de una mujer que había sido incapacitada parcialmente y sometida a la tutela de su hijo antes de la entrada en vigor de la ley 8/2021.

La cuestión estaba en observar si la medida anterior era muy restrictiva y podía sustituirse por una medida de apoyo menos restrictiva como la guardia de hecho.

“El Tribunal Supremo concluyó que, conforme al nuevo sistema introducido por la Ley 8/2021, la medida de apoyo más adecuada —en supuestos donde ya existe un entorno familiar que presta asistencia efectiva— es la guarda de hecho, y no la curatela representativa. 2

  1. STS Sentencia núm. 854/2024, 12 de junio de 2024.

En este caso, se estructura la sustitución de la antigua tutela por una curatela representativa.

La sala menciona que solo puede imponerse esta medida cuando se haya acreditado mediante informe médico y social que la persona no posee capacidad para expresar de manera libre su voluntad. Sino, debe optarse por medidas menos restrictivas. Se subrayan también en esta sentencia los principios de proporcionalidad y necesidad como requisitos para poder establecer una curatela.

  1. STS 708/2025, de 9 de mayo de 2025

 En esta Sentencia se declara que la curatela no se puede imponer de manera automática ante una incapacidad médica. Los jueces tienen que determinar de manera individual si la persona conserva capacidad para actos de la vida jurídica , tratando de intervenir lo mínimos posible y respetando la voluntad de la persona.


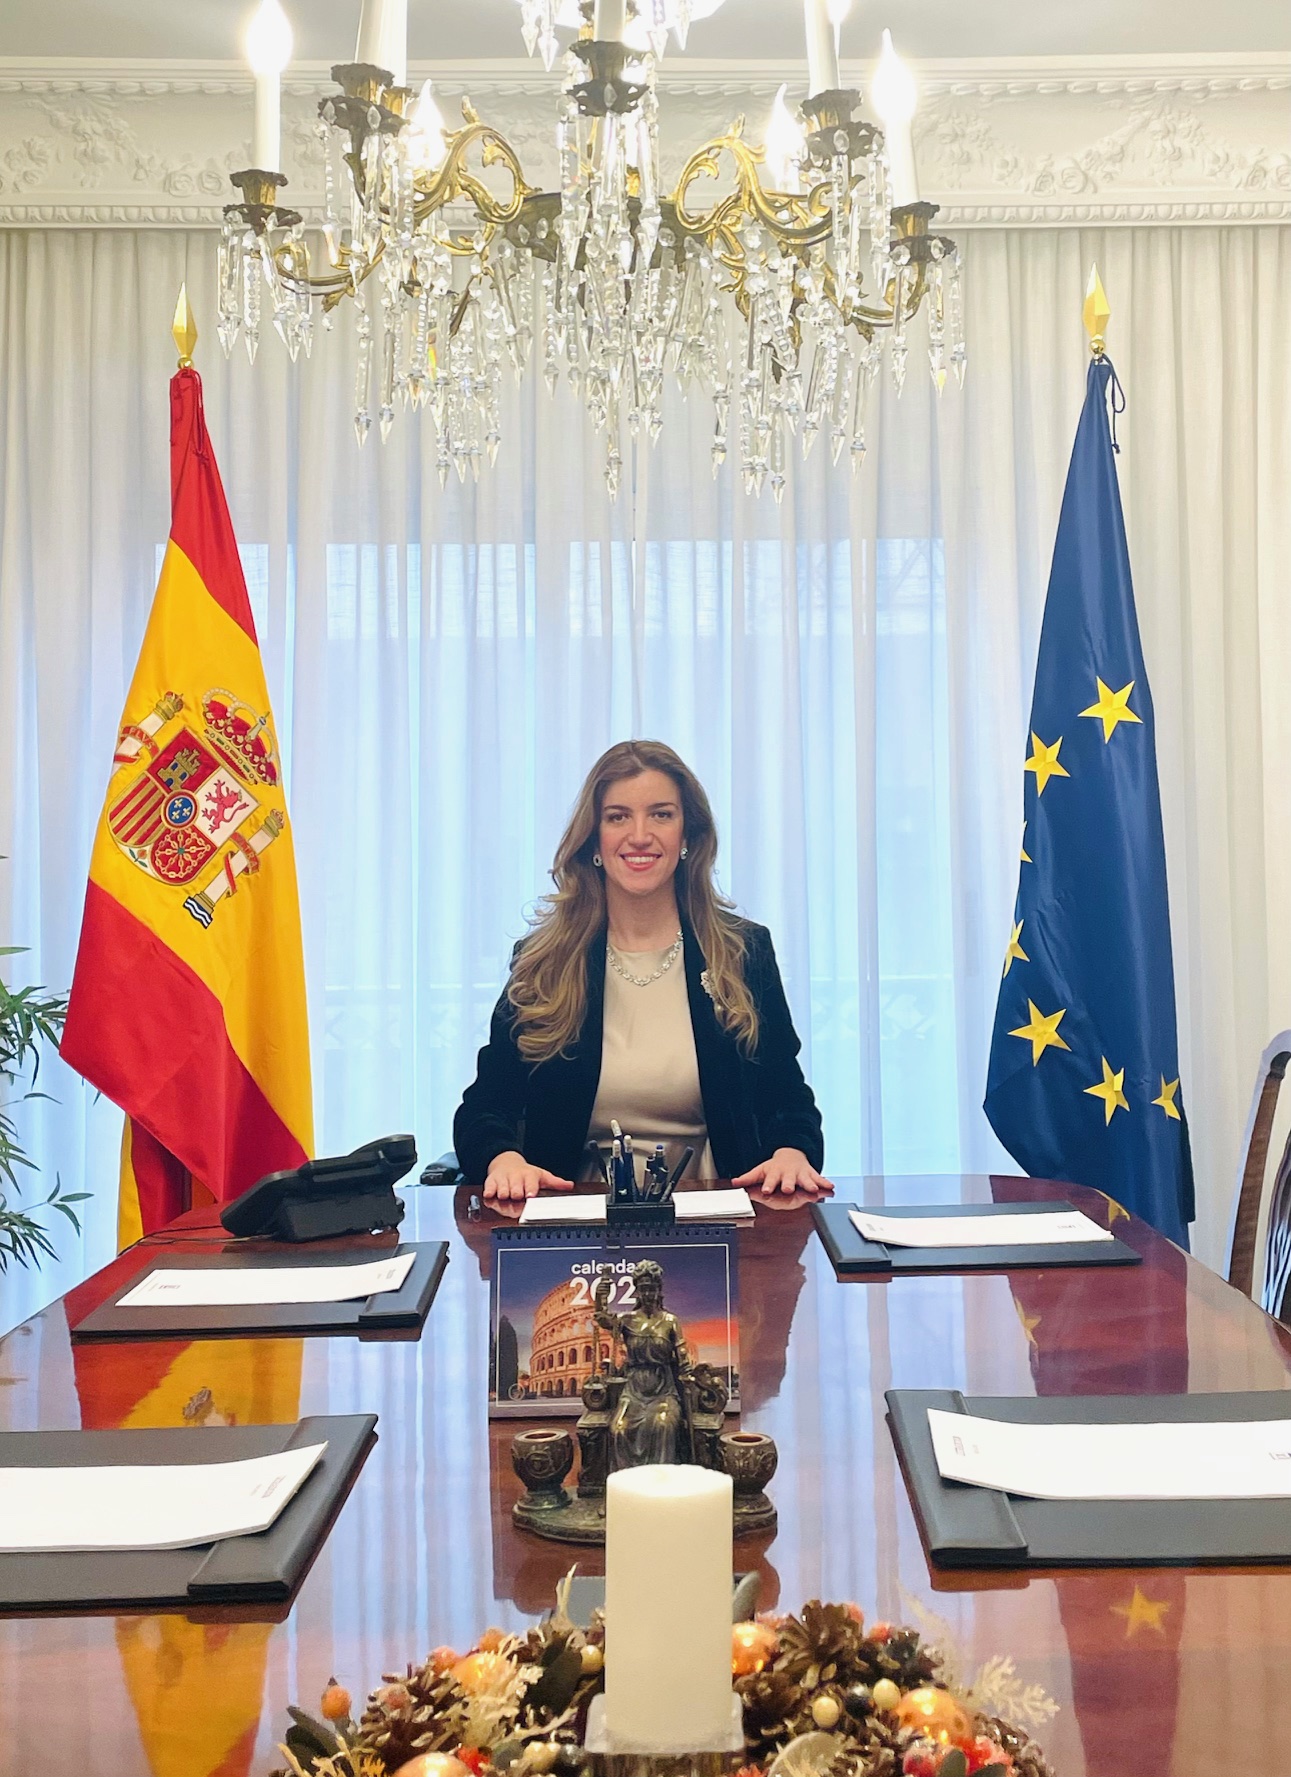
Fotografía de la Letrada doña Mercedes de Parada, socia directora de LETRADOX Abogados en el despacho de Letradox en la calle Hermosilla 144, 1ºE de Madrid.

Abogados expertos en incapacitación y curatela. LETRADOX 

email: info@letradox.es

Tlfs. 912980061 / 645958948

C/Hermosilla 144, 1ºE Madrid

Llevamos casos en toda España


Abogados expertos en incapacitación y curatela. LETRADOX Abogados


Contáctenos para valorar su caso en:

Abogados expertos en incapacitación y curatela. LETRADOX 

email: info@letradox.es

Tlfs. 912980061 / 645958948

C/Hermosilla 144, 1ºE Madrid


Llevamos casos en toda España