Entradas

Abogados fiscalistas comprobación de valores. LETRADOX

Abogados fiscalistas comprobación de valores. LETRADOX

LETRADOX Abogados

email: info@letradox.es       Tlfs. 912980061 / 645958948        C/Hermosilla 144, 1ºE Madrid

En LETRADOX Abogados tenemos experiencia y preparación para ayudarle en su caso de comprobación de valores. Al igual que hemos realizado con numerosos clientes en toda España.


COMPROBACIÓN DE VALORES


Está regulada en el artículo

Ley 58/2003, de 17 de diciembre, General Tributaria.

Artículo 57. Comprobación de valores.


“-El valor de las rentas, productos, bienes y demás elementos determinantes de la obligación tributaria podrá ser comprobado por la Administración tributaria mediante los siguientes medios:

a) Capitalización o imputación de rendimientos al porcentaje que la ley de cada tributo señale.

b) Estimación por referencia a los valores que figuren en los registros oficiales de carácter fiscal.

-Dicha estimación por referencia podrá consistir en la aplicación de los coeficientes multiplicadores que se determinen y publiquen por la Administración tributaria competente,

en los términos que se establezcan reglamentariamente,

a los valores que figuren en el registro oficial de carácter fiscal que se tome como referencia a efectos de la valoración de cada tipo de bienes.

Tratándose de bienes inmuebles,

el registro oficial de carácter fiscal que se tomará como referencia a efectos de determinar los coeficientes multiplicadores para la valoración de dichos bienes será el Catastro Inmobiliario.

c) Precios medios en el mercado.

d) Cotizaciones en mercados nacionales y extranjeros .

e) Dictamen de peritos de la Administración)

f) Valor asignado a los bienes en las pólizas de contratos de seguros .

g) Valor asignado para la tasación de las fincas hipotecadas en cumplimiento de lo previsto en la legislación hipotecaria.

h) Precio o valor declarado correspondiente a otras transmisiones de este bien, teniendo en cuenta las circunstancias de éstas, realizadas dentro del plazo que reglamentariamente se establezca.

i) Cualquier otro medio que se determine en la ley propia de cada tributo

La tasación pericial contradictoria podrá utilizarse para confirmar o corregir en cada caso las valoraciones resultantes de la aplicación de los medios del apartado 1 de este artículo.

Las normas de cada tributo regularán la aplicación de los medios de comprobación señalados en el apartado 1 de este artículo.

La comprobación de valores deberá ser realizada por la Administración tributaria a través del procedimiento previsto en los artículos 134 y 135 de esta ley,

cuando dicha comprobación sea el único objeto del procedimiento,

o cuando se sustancie en el curso de otro procedimiento de los regulados en el título III,

como una actuación concreta del mismo,

y en todo caso será aplicable lo dispuesto en dichos artículos salvo el apartado 1 del artículo 134 de esta ley.”


En los artículos 157 a 162, de la misma ley se desarrolla el procedimiento de comprobación de valores.


Para que la comprobación sea válida y ajustada a derecho,

la administración debe cumplir una serie de requisitos esenciales.

Debe tener motivación suficiente,

debe expresar claramente el acto administrativo como se ha calculado el valor,

el método utilizado,

datos concretos aplicados y justificación técnica del resultado.


Además, El Tribunal recuerda que, para valorar correctamente un inmueble,

resulta imprescindible atender a aspectos como su conservación,

la calidad de los materiales empleados o la distribución interior.

La comprobación de estos elementos requiere, en principio, una visita técnica que abarque tanto el exterior como el interior del bien.

Por ello, la pauta general debe ser una inspección ocular personalizada del inmueble,

salvo que se motive debidamente la existencia de circunstancias excepcionales que justifiquen apartarse de esa regla.


El contribuyente tiene derecho a promover una tasación pericial contradictoria .

Además, la administración debe notificar la valoración con explicación detallada y documentación anexa.


Análisis de jurisprudencia reciente sobre comprobación de valores:

STS 1147/2025, 17 de septiembre de 2025


«La sentencia impugnada fija, ante la cuestión de la obligada y preceptiva visita y reconocimiento personal a los inmuebles para su valoración con fines tributarios, una doctrina totalmente contradictoria con la del Tribunal Supremo y con la de otros Tribunales Superiores de Justicia».


-88.2b), «sienta una doctrina perjudicial para el interés general respecto de la necesaria motivación de las tasaciones sobre inmuebles, abriendo la puerta a que,

con la simple reseña de una visita exterior o con la simple manifestación de que se han usado unos testigos,

sin acreditar su existencia y realidad,

o de que se han usado unos coeficientes sin una fundamentación suficiente,

se pueda variar la valoración dada por el contribuyente»


«2º) La cuestión que presenta interés casacional objetivo para la formación de la jurisprudencia consiste en:

Reafirmar, reforzar, completar o aclarar, en su caso, la jurisprudencia de la Sección Segunda de esta Sala Tercera sobre las exigencias que impone el deber de motivación de la comprobación de valores

mediante el método consistente en dictamen de peritos de la Administración

y, en particular, si la exigencia de visita al inmueble por parte del perito impone que se visite tanto el exterior como el interior de inmueble;

o, por el contrario, es suficiente con la mera contemplación del exterior de éste o la toma de fotografías.”


El núcleo del litigio de esta sentencia gira en torno a la comprobación de valores de unos bienes inmuebles aportados a una sociedad mercantil

y a si la valoración pericial que realiza la Administración es válida

cuando el perito no ha visitado el interior de las inmuebles,

limitándose a una inspección exterior y a fotografías.


En este supuesto los peritos solo realizaron una visita exterior a los inmuebles,

usaron datos catastrales y registrales y se aportaron fotografías del exterior, estimando el estado interior acorde con la apariencia externa.

Los herederos alegaron que sin visita interior no puede saberse el verdadero estado de conservación ni el valor real del inmueble.


En el 2022 la Audiencia Nacional dio por buena la valoración de la Administración,

considerando suficiente la visita al exterior y afirmando que los contribuyentes no probaron que el interior alterara el valor.


Como hemos mencionado anteriormente, el artículo 57.1 indica los medios de comprobación de valores.

El artículo 160 RGAT, exige reconocimiento personal del bien cuando se trate de bienes singulares o cuando no se conozcan todas sus circunstancias relevantes por fuentes documentales.


El Supremo cita cierta jurisprudencia como la STS 26 noviembre 2015, en la que se entiende que la visita personal es la regla general, salvo causa justificada y motivada.

También cita la STS 21 febrero 2018 en la que se indica que la falta de visita interior sin justificación anula la comprobación de valores, y  la STS 21 enero 2021, en la que se expresa que la visita es una exigencia imperativa e inexcusable.


El Tribunal reitera y consolida su jurisprudencia sobre la valoración de inmuebles en comprobación de valores y señala lo siguiente:

-La visita personal del perito al inmueble debe ser completa (interior y exterior), para poder apreciar su estado, materiales, distribución etc.


-Solo cabe excepcionar esa visita si: hay causa justificada, está motivada expresamente en el informe, y se deja constancia documental de dicha justificación.


En los supuestos excepcionales

se debe explicar de manera expresa que no se ha accedido al interior y por qué motivo.

Se debe documentar el hecho, constancia negativa circunstancias que impidieron la visita.

“Que, precisamente por ser la visita interior la regla general, en los casos en que aquella no se produzca, bien porque el propietario no permita el acceso o bien porque concurra alguna otra circunstancia,

el perito tiene la obligación de indicarlo expresamente en su dictamen de forma razonada, justificando la falta de visita al interior.

Y, ello, sin que deba el órgano jurisdiccional sustituir la falta de motivación contenida en el informe pericial.

“Sobre esa base, se reitera el criterio ya establecido en la STS n.º 908/2023, de 4 de julio, ECLI:ES:TS:2023:2969,

de que no cabe considerar motivada de forma suficiente la pericial efectuada cuando

«no se ha efectuado la visita al inmueble ni explicado de modo claro y terminante por qué no se hizo. 

La regla sobre la exigencia de comprobación personal y directa no está concebida para comodidad de los funcionarios o de la Administración»,

debiendo «razonarse individualmente y caso por caso,

con justificación racional y suficiente,

por qué resulta innecesaria, de no llevarse a cabo,

la obligada visita personal al inmueble”


-El informe pericial debe:

explicar qué datos se han tenido en cuenta, indicar fuentes de información y metodología usada, detallar por qué se modifican los valores declarados por el contribuyente.

-La administración tiene la obligación de acreditar que su valoración es correcta y motivada.


En este supuesto concreto, no se justificó la falta de visita interior, incumpliéndose la buena praxis pericial.


Esta sentencia, por lo tanto, refuerza la doctrina del TS

e indica que la valoración de inmuebles por la administración debe ser personal, individual. Motivada y técnicamente justificada, la visita interior no es un trámite opcional sino una garantía esencial del contribuyente frente a valoraciones automáticas.


CONSULTA DIRECCIÓN GENERAL DE TRIBUTOS

Consulta V1128-22:

El contribuyente en este caso pregunta:

-Si el Ayuntamiento duda del valor declarado y quiere comprobarlo, ¿debe seguir el procedimiento de comprobación de valores del art. 57 LGT y dar trámite de alegaciones?

-Si finalmente aplica un valor comprobado, ¿debe aplicar también la regla del art. 107.5 TRLRHL, que permite usar el valor más beneficioso para el contribuyente?

La DGT responde diciendo:

Que si el Ayuntamiento considera que los valores de transmisión o adquisición declarados en las escrituras no son correctos, sí debe seguir el procedimiento de comprobación de valores previsto en la LGT, concretamente:

Aplicar uno de los medios del artículo 57 LGT (por ejemplo: dictamen de peritos, precios medios de mercado, valores de Catastro con coeficientes, etc.).

Tramitar la comprobación según el artículo 134 LGT, lo que obliga a:

En primer lugar, notificar la propuesta de valoración motivada, indicando los criterios y el método utilizado,

también a conceder plazo de alegaciones al contribuyente antes de dictar la liquidación definitiva y finalmente a acompañar la liquidación con el informe de valoración.

Es decir, el Ayuntamiento no puede cambiar el valor de la escritura “de oficio” sin un procedimiento formal;

tiene que comprobarlo siguiendo la LGT y dar audiencia al contribuyente.


Si Usted se ha visto perjudicado por la Administración en alguno de estos casos, contacte con nosotros.


Abogados fiscalistas comprobación de valores. LETRADOX

LETRADOX Abogados

email: info@letradox.es       Tlfs. 912980061 / 645958948        C/Hermosilla 144, 1ºE Madrid

En LETRADOX Abogados tenemos experiencia y preparación para ayudarle en su caso de comprobación de valores. Al igual que hemos realizado con numerosos clientes en toda España.
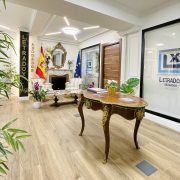
Apertura Real Academia Matritense Heráldica y Genealogía

Apertura Real Academia Matritense Heráldica y Genealogía


El pasado día 22 de octubre de 2025 tuvo lugar la apertura del Curso 2025 2026 de la Real Academia Matritense de Heráldica y Genealogía.

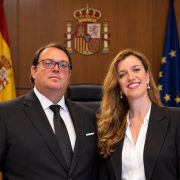
El acto estuvo presidido por el General del ejército, Ilmo. Sr. D. Fernando García Mercadal , Director de la Real Academia y contó con la presencia de los socios de Letradox Abogados, doña Mercedes de Parada y Rodríguez y don Marcos de Rivas Fernández.

El nuevo director agradeció a su antecesor, don Ernestro Fernández Xesta y Vázquez la labor realizada al frente de la Academia así como la facilidad que le ha ofrecido en el relevo en el cargo y el Secretario de la Academia leyó las distintas actividades que se realizaron durante el año.

Uno de los hitos conseguidos en est eaño por la RAMHG es la introducción en el diccionario de la RAE de la palabra falerística, estudio de las condecoraciones.

El acto contó con una muy interesante conferencia inaugural y posteriormente se sirvió un cocktail y cena en la Gran Peña de Madrid.

Los socios de LETRADOX Abogados, doña Mercedes de Parada y don Marcos Rivas, integrante de corporaciones nobiliarias y expertos en materia nobiliaria, han asistido una vez más, como cada año a tan distinguido acto, referente en la materia en España.


Mercedes de Parada y Marcos Rivas

socios de Letradox Abogados

C/ Hermosilla 144, 1ºE Madrid

tlf. 912980061

Abogados para Planes de Igualdad en empresas

Abogados para Planes de Igualdad en empresas

Plan de Igualdad para empresas: obligación legal y asesoramiento jurídico especializado

LETRADOX® ABOGADOS

C/ Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

www.letradox.com

Casos en toda España


El Plan de Igualdad se ha convertido en una herramienta esencial para las empresas que quieren cumplir con la normativa laboral y, al mismo tiempo, establecer unas condiciones de trabajo basadas en la igualdad de oportunidades y la ausencia de discriminación entre mujeres y hombres.

En España, determinadas empresas están obligadas legalmente a disponer de un Plan de Igualdad. Su elaboración no consiste simplemente en redactar un documento: requiere un diagnóstico de la situación de la empresa, la negociación con la representación de las personas trabajadoras, la definición de medidas concretas y un sistema de seguimiento y evaluación.

En LETRADOX Abogados prestamos asesoramiento jurídico a empresas en la elaboración, negociación, implantación y seguimiento de sus Planes de Igualdad.

¿Qué es un Plan de Igualdad?

El Plan de Igualdad es un conjunto ordenado de medidas y objetivos dirigidos a garantizar la igualdad de trato y de oportunidades entre mujeres y hombres y a evitar cualquier forma de discriminación por razón de sexo en la empresa.

No se trata únicamente de una declaración de principios. Un Plan de Igualdad debe partir de la realidad de cada empresa y establecer medidas concretas que permitan corregir las posibles desigualdades detectadas.

Para ello, es necesario analizar aspectos como la contratación, la clasificación profesional, la promoción, la formación, las condiciones de trabajo, la conciliación y corresponsabilidad, la representación de mujeres y hombres, las retribuciones y la prevención del acoso sexual y por razón de sexo.

¿Qué empresas están obligadas a tener un Plan de Igualdad?

Con carácter general, las empresas que cuentan con 50 o más personas trabajadoras están obligadas a elaborar y aplicar un Plan de Igualdad, de acuerdo con la Ley Orgánica 3/2007, de 22 de marzo, para la igualdad efectiva de mujeres y hombres, y el Real Decreto 901/2020, de 13 de octubre, por el que se regulan los planes de igualdad y su registro.

La obligación también puede resultar aplicable a empresas que, aun sin alcanzar ese número de trabajadores, estén obligadas por lo establecido en su convenio colectivo o cuando así se haya acordado en determinados procedimientos de la autoridad laboral.

Por ello, antes de iniciar la elaboración del Plan resulta conveniente analizar la situación concreta de la empresa y la normativa que le resulta aplicable.

¿Qué debe incluir un Plan de Igualdad?

El contenido debe adaptarse a las circunstancias de cada empresa. Entre otras cuestiones, el proceso puede comprender:

  • Diagnóstico de la situación de igualdad en la empresa.
  • Análisis de la plantilla y su distribución por sexo.
  • Procesos de selección y contratación.
  • Clasificación profesional.
  • Promoción y desarrollo profesional.
  • Formación.
  • Condiciones de trabajo.
  • Ejercicio corresponsable de los derechos de conciliación.
  • Infrarrepresentación femenina.
  • Retribuciones y posibles brechas salariales.
  • Prevención del acoso sexual y por razón de sexo.
  • Comunicación interna y lenguaje utilizado por la empresa.
  • Definición de objetivos y medidas correctoras.
  • Establecimiento de responsables, calendario e indicadores de seguimiento.
  • Sistema de evaluación y revisión del Plan.

Cuando resulte exigible, deberán integrarse también las obligaciones relacionadas con la auditoría retributiva y la valoración de puestos de trabajo.

El Plan de Igualdad debe negociarse

Uno de los aspectos más importantes es que la empresa no puede limitarse a encargar a un profesional la redacción de un documento y darlo por terminado.

El Real Decreto 901/2020 establece un procedimiento de negociación del Plan de Igualdad a través de la correspondiente comisión negociadora.

La empresa puede contar con asesoramiento externo especializado, que puede intervenir durante el proceso con voz pero sin voto.

Aquí es donde el asesoramiento jurídico adquiere especial importancia: no solo se trata de preparar técnicamente el Plan, sino de garantizar que el procedimiento de elaboración y negociación se desarrolla de acuerdo con las exigencias legales.

¿Por qué contar con un despacho de abogados?

La elaboración de un Plan de Igualdad implica cuestiones laborales, organizativas y jurídicas que deben abordarse conjuntamente.

El asesoramiento de un despacho especializado permite a la empresa disponer de apoyo durante las distintas fases del procedimiento, desde el análisis inicial hasta la implantación y seguimiento.

En LETRADOX Abogados podemos asesorar a la empresa en:

1. Análisis de la obligación

Comprobamos si la empresa está obligada a disponer de un Plan de Igualdad y qué normativa resulta aplicable en función de su plantilla, convenio colectivo y circunstancias particulares.

2. Diagnóstico de situación

Analizamos la información necesaria para identificar posibles desigualdades y áreas susceptibles de mejora.

3. Elaboración del Plan

Diseñamos las medidas y objetivos de acuerdo con las necesidades reales de la empresa, estableciendo responsables, plazos e indicadores que permitan comprobar posteriormente su cumplimiento.

4. Asesoramiento durante la negociación

Prestamos asistencia jurídica durante el proceso de negociación con la representación legal de las personas trabajadoras y asesoramos sobre las cuestiones que puedan surgir durante el procedimiento.

5. Protocolos de prevención del acoso

La prevención y actuación frente al acoso sexual y el acoso por razón de sexo constituye una materia especialmente relevante dentro de las obligaciones empresariales en materia de igualdad.

Podemos asesorar a la empresa en la elaboración de los correspondientes protocolos y procedimientos de actuación.

6. Seguimiento y actualización

El Plan de Igualdad no termina con su aprobación. Las medidas deben ser objeto de seguimiento y evaluación y, cuando resulte necesario, deberán revisarse.

Por ello, ofrecemos también asesoramiento continuado para que la empresa pueda mantener actualizado su sistema de cumplimiento en materia de igualdad.

Plan de Igualdad: mucho más que una obligación legal

El cumplimiento de la normativa sobre igualdad no debería abordarse únicamente como una obligación administrativa.

Un Plan de Igualdad correctamente diseñado permite a la empresa detectar posibles situaciones de desigualdad, establecer procedimientos internos, mejorar la transparencia y prevenir conflictos laborales.

Además, contar con una política de igualdad adecuadamente implantada puede contribuir a generar un entorno profesional más ordenado y transparente y a establecer criterios objetivos en materias como selección, promoción, retribución y conciliación.

¿Necesita su empresa un Plan de Igualdad?

Si su empresa tiene 50 o más personas trabajadoras, o considera que puede encontrarse dentro de alguno de los supuestos en los que existe obligación de disponer de un Plan de Igualdad, es recomendable analizar su situación antes de iniciar el procedimiento.

En LETRADOX Abogados ofrecemos un servicio jurídico integral para empresas que necesitan elaborar, negociar, implantar, registrar, revisar o actualizar su Plan de Igualdad.

Nuestro objetivo es que la empresa disponga de un sistema de igualdad adaptado a su realidad y que el procedimiento se desarrolle con las garantías jurídicas necesarias.

¿Su empresa necesita elaborar un Plan de Igualdad? Contacte con LETRADOX Abogados y analizaremos su situación y las obligaciones que le resultan aplicables.

Preguntas frecuentes sobre los Planes de Igualdad

¿Todas las empresas están obligadas a tener un Plan de Igualdad?

No. La obligación general afecta a las empresas que tienen 50 o más personas trabajadoras, sin perjuicio de otros supuestos previstos legalmente o en el convenio colectivo aplicable.

¿Puede un abogado elaborar un Plan de Igualdad?

Sí. Un despacho de abogados puede prestar asesoramiento jurídico especializado y participar en la elaboración del Plan. La negociación debe realizarse con la representación de las personas trabajadoras en los términos establecidos por la normativa.

¿Es obligatorio negociar el Plan de Igualdad?

Sí, cuando existe obligación de disponer de un Plan de Igualdad, su elaboración debe seguir el procedimiento de negociación establecido legalmente.

¿El Plan de Igualdad tiene que registrarse?

Los Planes de Igualdad deben ser objeto de inscripción en el registro correspondiente conforme a la normativa aplicable.

¿Hay que revisar el Plan de Igualdad después de aprobarlo?

Sí. El Plan debe contar con mecanismos de seguimiento y evaluación, y puede ser necesario revisarlo cuando concurran las circunstancias previstas legalmente o cuando resulte necesario actualizar sus medidas.

¿Puede una empresa pequeña elaborar voluntariamente un Plan de Igualdad?

Sí. Las empresas que no estén obligadas pueden adoptar voluntariamente medidas y planes de igualdad, siempre que se ajusten al régimen jurídico correspondiente.

Asesoramiento jurídico en Planes de Igualdad

En LETRADOX Abogados ayudamos a empresas a abordar sus obligaciones en materia de igualdad desde una perspectiva jurídica, preventiva y práctica.

Si necesita asesoramiento para elaborar un Plan de Igualdad para su empresa, determinar si está obligado a disponer de él o revisar un Plan ya existente, puede contactar con nuestro despacho.


¿Por qué elegir LETRADOX Abogados para elaborar el Plan de Igualdad o para asesorarte o defenderte en juicio en relación al Plan de Igualdad?

En este vídeo te lo explicamos:


LETRADOX® ABOGADOS

C/ Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

www.letradox.com

Casos en toda España


Abogados para Planes de Igualdad en empresas

Abogados por problemas con promotor inmobiliario

Abogados por problemas con promotor inmobiliario
LETRADOX Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf 912980061 / 645958948
info@letradox.es
Casos en toda España
La quiebra o estafa de un promotor inmobiliario es una de las peores pesadillas para quien compra una vivienda sobre plano, ya que pone en riesgo los ahorros de toda una vida y paraliza la ilusión de un nuevo hogar. No estás solo, en LETRADOX tenemos experiencia en solucionar casos similares.
Cuando una constructora o promotora incumple sus obligaciones, los compradores se enfrentan a un escenario legal complejo que requiere una actuación rápida y especializada.
A continuación, analizamos los principales problemas de esta situación y cómo la intervención de abogados expertos en derecho inmobiliario es clave para recuperar el dinero.
Principales problemas al quebrar o estafar una promotora
  • Paralización de las obras: La construcción se detiene indefinidamente, dejando la promoción a medias y retrasando sin fecha la entrega de las viviendas.
  • Pérdida de las cantidades entregadas a cuenta: Los compradores temen perder todo el dinero aportado mensualmente o como entrada inicial si la empresa se declara en concurso de acreedores.
  • Falta de avales bancarios o seguros: En casos de estafa o mala praxis, la promotora suele incumplir la obligación legal de garantizar los fondos de los compradores mediante un seguro de caución o un aval bancario individual.
  • Falta de información y desamparo: Los afectados se encuentran con canales de comunicación cerrados, oficinas vacías y una absoluta falta de respuestas por parte de los responsables.

¿Cómo pueden ayudarte los abogados especialistas de LETRADOX Abogados?
Frente a la insolvencia o el fraude de una promotora, la vía judicial y la negociación estratégica son las únicas herramientas efectivas para proteger tus derechos. Un equipo legal especializado te ayudará a:
  • Reclamar a la entidad bancaria: Gracias a la jurisprudencia española (como la Ley 57/1968 y el posterior redactado de la LOE), si el banco donde ingresaste el dinero no exigió al promotor una cuenta especial y avalada, se puede demandar directamente a la entidad financiera para recuperar los fondos, incluso si el promotor no contrató el seguro obligatorio.
  • Gestionar el concurso de acreedores: Si la promotora entra en concurso de acreedores de forma oficial, los abogados se encargarán de personarse en el procedimiento y comunicar tu crédito a la administración concursal para que tu deuda sea reconocida y tengas opciones de cobro.
  • Iniciar acciones penales por estafa: Si se demuestra que el promotor captó el dinero sabiendo que no iba a construir o desvió los fondos para otros fines, los letrados interpondrán una querella criminal por estafa o apropiación indebida.
  • Analizar la viabilidad y los contratos: Revisarán a fondo el contrato de compraventa y los justificantes de pago para trazar la estrategia más rápida y con mayores garantías de éxito.

Algunas cuestiones sobre la experiencia de LETRADOX ABOGADOS en materia INMOBILIARIA y de derecho inmobiliario:


– Ponencia sobre Inmobiliario y Proptech con METROVACESA y la multinacional Adevinta

https://www.letradox.com/sin-categoria/letradox-metrovacesa-y-adevinta-el-futuro-y-las-inmobiliarias/

– Artículos en Idealista:

https://www.idealista.com/news/finanzas/hipotecas/2019/06/24/776381-como-saber-si-tienes-irph-en-tu-hipoteca-y-como-te-afectara-la-proxima-sentencia-del

– Intervención en el Telediario de TVE – 1ª

https://www.youtube.com/watch?v=_CfP_B3z5R8

– 2ª Intervención Telediario TVE

https://www.youtube.com/watch?v=x8Rs1QHnRqQ

– Cursos y artículos en FOTOCASA.

Podcast. Top 5 de los más escuchados de España sobre Derecho Inmobiliario:

https://blogprofesional.fotocasa.es/el-podcast-de-fotocasa-pro-academy-claves-juridicas-del-mercado-inmobiliario/

Curso sobre preguntas y respuestas en Derecho Inmobiliario para Fotocasa:

https://cursosonline.fotocasa.es/cursos/webinar-en-directo–-30-06-20—10h—live–preguntas-y-respuestas-sobre-derecho-inmobiliario-45?edicion=45&tab=info

https://www.letradox.com/sin-categoria/webinar-de-fotocasa-con-mercedes-de-parada-letradox/

Curso sobre Ley blanqueo de capitales en inmobiliarias para Fotocasa:

https://blogprofesional.fotocasa.es/como-afecta-ley-blanqueo-capitales-agencia-inmobiliaria/

Los 10 consejos legales imprescindibles en protección de datos en inmobiliarias:

https://pro.fotocasa.es/landing-webinar-141021/?fbclid=IwAR22-115r1QhEM0gqSvu_jrcgsfgHlKguC85Lb6vhOCDZgy4NLPCbKVmkrY

Curso sobre aspectos legales del sector Inmobiliario:

https://www.letradox.com/sin-categoria/aspectos-legales-del-sector-inmobiliario-letradox-abogados/

Profesora de formación para profesionales del sector hipotecario e inmobiliario:

https://www.letradox.com/formacion/

Ponencia sobre Derecho hipotecario en el Colegio de Abogados de Madrid:

https://www.instagram.com/p/BiAjZz8j_e1/?utm_medium=copy_link

Ponencia Protección de Datos en Pymes en Colegio de Abogados de Madrid:https://www.instagram.com/p/Bot-Ea8jOEX/?utm_medium=copy_link

Ponencias en diversas Universidades:

https://www.letradox.com/formacion/

Experiencia en numerosos juicios inmobiliarios e hipotecarios destacados.


Abogados por problemas con promotor inmobiliario
LETRADOX Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf 912980061 / 645958948
info@letradox.es
Casos en toda España


ABOGADOS para ADAPTACION RESIDENCIAS a UNE158101

ABOGADOS para ADAPTACION RESIDENCIAS a  UNE158101


LETRADOX® Abogados


C/ Hermosilla nº144, 1ºE, CP 28028  Madrid

Teléfono: 912980061 / 645958948

Email:   info@letradox.es

www.letradox.com


En LETRADOX® Abogados asesoramos a empresas – residencias de mayores en la adaptación a la normativa nacional, autonómica y local, especialmente tras los nuevos requerimientos de la UNE158101 cuando sea de aplicación.

-Revisión de contratos,

-Ayuda para comunicación con la administración y con las empresas certificadoras,

-Instauración junto con las residencias de protocolos que se adapten a la normativa de tu Comunidad Autónoma…


Ponte en contacto con nosotros y reserva tu cita con los letrados para valorar vuestro caso en concreto.


Conócenos más en este vídeo:

Vídeo corporativo de LETRADOX® Abogados

Más de 12 años junto a nuestros clientes particulares y empresas.

https://www.youtube.com/watch?v=lFzqTFJuInk


LETRADOX® Abogados

C/ Hermosilla nº144, 1ºE, CP 28028  Madrid

Teléfono: 912980061 / 645958948

Email:   info@letradox.es

www.letradox.com


Experto independiente tercero neutral derecho colaborativo letradox abogados

Experto independiente Tercero Neutral. LETRADOX Abogados

Experto independiente Tercero Neutral. LETRADOX Abogados


La nueva Ley 1/2025 impone a partir de abril de 2025 una actividad conciliadora previa a la interposición de casi CUALQUIER DEMANDA EN EL ORDEN CIVIL o MERCANTIL,

lo que acarreará importantes consecuencias.


En LETRADOX Abogados podemos ejercer la labor de TERCERO NEUTRAL, EXPERO INDEPENDIENTE y fórmulas de DERECHO COLABORATIVO que establece la ley 1/2025 , en toda España. 

Póngase en contacto con nosotros para valorar el caso de uds. en toda España en LETRADOX ABOGADOS:

Calle Hermosilla nº 144, 1ºE Madrid.   Teléfonos: 912980061 / 645958948 email: info@letradox.es   www.letradox.com


La medida procesal más relevante de la ley es la introducción en el Título II de los denominados

“Medios Adecuados de Solución de Controversias en vía no jurisdiccional”

como requisito previo de procedibilidad para iniciar la vía jurisdiccional,

siendo obligatorio acudir a los MASC antes de comenzar un procedimiento judicial civil o mercantil

* Las consecuencias del incumplimiento es la inadmisión de la demanda ex art. 403.2 LEC.

● Se define a los Medios Adecuados de Solución de Controversias en vía no jurisdiccional (MASC) como

“cualquier tipo de actividad negociadora (…) a la que las partes de un conflicto acuden de buena fe con el objetivo de encontrar una solución extrajudicial al mismo”.

● La negociación podrá llevarse a cabo con la intervención de una tercera persona neutral,  como detalla la Ley:

○ Mediación

○ Conciliación

○ Opinión neutral de una persona experta independiente

○ Oferta vinculante confidencial o bien,

○ Cualquier otro tipo de actividad negociadora reconocida por ley.

○ Asimismo, se considerará cumplido el requisito cuando la actividad negociadora se desarrolle directamente por las partes o entre sus abogados bajo sus directrices y con su conformidad

○ Supuestos de Derecho colaborativo.

Efectos de la apertura del proceso de negociación:

● La solicitud de inicio de un proceso de negociación interrumpirá la prescripción o suspenderá la caducidad de acciones.

○ Si la solicitud inicial de negociación no tiene respuesta o el proceso del MASC finaliza sin acuerdo, se deberá formular demanda en un año.

Documentación y confidencialidad:

● Acreditación fehaciente de haber intentado actividad negociadora previa o acuerdo extrajudicial, o en caso de haber intervenido una tercera persona neutral la expedición de documento o certificación que debe acompañar a cualquier reclamación judicial.

○ Si no hubiera intervenido una tercera persona neutral, la acreditación se cumplirá mediante cualquier documento firmado por ambas partes en el que se deje constancia de la identidad de las mismas y, en su caso, de las personas profesionales o expertas que hayan participado asesorándolas, la fecha, el objeto de la controversia, la fecha de la reunión o reuniones mantenidas, en su caso, y la declaración responsable de que las dos partes han intervenido de buena fe en el proceso.

En su defecto, podrá acreditarse el intento de negociación mediante cualquier documento que pruebe que la otra parte ha recibido la solicitud o invitación para negociar o, en su caso, la propuesta, en qué fecha, y que ha podido acceder a su contenido íntegro.


Tanto el proceso de negociación como la documentación intercambiada será confidencial (salvo la información relativa a si las partes acudieron o no al intento de negociación previa y al objeto de la controversia), y se establece expresamente la inadmisión y no incorporación de la misma en el posterior procedimiento judicial.

Validez y eficacia del acuerdo

● El acuerdo puede versar sobre una parte o sobre la totalidad de las materias sometidas a negociación. El acuerdo alcanzado será vinculante para las partes, que no podrán presentar demanda con igual objeto. Contra lo convenido en dicho acuerdo solo podrá ejercitarse la acción de nulidad por las causas que invalidan los contratos, sin perjuicio de la oposición que pueda plantearse, en su caso, en el proceso de ejecución.

Excepciones:

Este requisito previo no aplica a determinados procedimientos civiles:

● Especialmente los que tienen carácter urgente
● Derechos fundamentales
● Materia de familia
● Tampoco aplica a materias de Derecho laboral, penal y concursal.

Formalización del acuerdo:

● En el documento que recoja el acuerdo se deberá hacer constar la identidad y el domicilio de las partes y, en su caso, la identidad de sus abogadas y abogados y de la tercera persona neutral que haya intervenido, el lugar y fecha en que se suscribe, las obligaciones que cada parte asume y que se ha seguido un procedimiento de negociación ajustado a las previsiones de esta ley.

● El acuerdo deberá firmarse por las partes y, en su caso, por sus representantes, y cada una de ellas tendrá derecho a obtener una copia. Si interviene una tercera persona neutral esta entregará un ejemplar a cada una de las partes y deberá reservarse otro ejemplar para su conservación.

● Las partes podrán compelerse recíprocamente a elevar el acuerdo alcanzado a escritura pública. De no atender la parte requerida la solicitud de elevación del acuerdo alcanzado a escritura pública, podrá otorgarse unilateralmente por la parte solicitante, debiendo hacerse la solicitud por medio del notario autorizante del instrumento público y dejar constancia en él. No será necesaria la presencia del tercero neutral en el acto de otorgamiento de la escritura.

○ Para que tenga valor de título ejecutivo el acuerdo habrá de ser elevado a escritura pública, o ser homologado judicialmente cuando proceda en los términos previstos en el artículo anterior, o bien constar en la certificación a que se refiere el artículo 103 bis de la Ley Hipotecaria si es consecuencia de una conciliación registral.


Costas:

● Estimación total de la demanda no habrá pronunciamiento de costas a favor de la parte ganadora si ésta hubiera rehusado, sin justa causa, a participar en un MASC al que hubiese estado convocada, cuando el mismo era preceptivo o lo acordó el juez;

● Estimación parcial se prevé que se le pueda condenar al pago de las costas;

● Si el demandado no hubiera acudido a un MASC cuando era preceptivo, sin causa justificativa, y luego se allanara, se le condenará en costas.


En LETRADOX Abogados podemos ejercer la labor de TERCERO NEUTRAL, EXPERO INDEPENDIENTE y fórmulas de DERECHO COLABORATIVO que establece la ley 1/ 2025 , en toda España. 

Póngase en contacto con nosotros para valorar el caso de uds. en toda España en LETRADOX ABOGADOS:

Calle Hermosilla nº 144, 1ºE Madrid.

Teléfonos: 912980061 / 645958948

email: info@letradox.es


Nuestra profesionalidad y rigor de más de 20años nos avalan para poder ser el tercero neutral y profesional independiente que necesita.

Disponemos de un despacho moderno totalmente equipado para celebrar con la mayor comodidad, confidencialidad y profesionalidad las reuniones que necesitan en su caso.


Experto independiente Tercero Neutral. LETRADOX Abogados

Abogados asesoramiento protección de datos

EURO DIGITAL Protección de datos Abogados LETRADOX

EURO DIGITAL Protección de datos Abogados LETRADOX

LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

Más de 15 años a tu servicio, en toda España

En LETRADOX Abogados llevamos más de 15 años siendo referentes en el asesoramiento en nuevas tecnologías y protección de datos.

Los retos a los que nos enfrentamos con la implementación del euro digital ha supuesto que elaboremos un informe interno específico para la atención a nuestros clientes en esta materia. Nuevos retos y nuevas maneras de actuar. Los cambios normativos y la implementación de este sistema hará que seamos pioneros en el asesoramiento integral en el euro digital.

Ya sea institución pública, empresa, profesional o particular, nuestra consultoría integral jurídica le resolverá cualquier asunto en relación a esta materia.

Contáctenos para contarnos qué necesita y poderle ayudar también a Usted.

Íntegro, profesional y diligente.

Un servicio de calidad corroborado por todos nuestros clientes.

LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

Afectados por Verifactu, reclamar. ABOGADOS expertos

Afectados por Verifactu, reclamar. ABOGADOS expertos


LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

Más de 15 años a tu servicio, en toda España


¿Eres autónomo o empresa y te has visto afectado por Verifactu?

¿Quieres reclamar el coste de implementació del sistema que sopresivamente ha sido prorrogado?

¿Has tenido algún problema con algún cliente o proveedor y necesitas de ayuda legal?


En LETRADOX Abogados somos un despacho multidisciplinar para afectados por cuestiones relalacionadas con VERIFACTU. Nuestra directora doña Mercedes de Parada ha sido frecuentemente extrevistada en los telediarios de Televisión Española siempre que ha habido cambios normativos muy destacados; por ejemplo, lo puedes comprobar en este link: https://www.youtube.com/watch?v=x8Rs1QHnRqQ

Si hace apenas unos meses llegaban a todos los autónomos y empresas de España una carta de Hacienda informando sobre la aplicación para el año 2026 de Verifactu, semanas después llegaba la sorpresa de que el gobierno anunciaba un retraso en su aplicación.

Tantos cambios de criterio al final han supesto que empresarios se vean afectados por esta medida.

Además, este sistema, si bien se anuncia para aumentar la seguridad y control de transacciones, no es menos cierto que lleva muchos problemas aparejados que han ido surgiendo.

Si Ud quiere que valoremos su caso para analizar la viabilidad contáctenos y le ayudaremos en su caso sobre VERIFACTU;  en toda España; tanto para cuestiones de asesoramiento, como para reclamaciones extrajudiciales o judiciales.


Bienes gananciales o privativos. LETRADOX ABOGADOS

Bienes gananciales o privativos. LETRADOX ABOGADOS


Bienes gananciales o privativos. Resolvemos todas tus cuestiones al respecto.

LETRADOX ABOGADOS

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es


En LETRADOX Abogados te ayudamos en relación a todas las dudas que tengas en tu matrimonio en cuanto a los bienes del mismo. Ya hemos resuelto de cientos de casos con éxito como el tuyo; te esperamos para ayudarte también a ti.


REGIMENES ECONOMICOS MATRIMONIALES


GANANCIALES:


Una sociedad de gananciales es Régimen económico matrimonial que hace surgir entre los cónyuges un patrimonio común que coexiste con los patrimonios privativos de cada uno de ellos y que será atribuido por mitad al disolverse la sociedad de gananciales


Bienes privativos de los cónyuges: los que pertenecen en exclusiva a cada uno de los cónyuges; artículo 1346 Código Civil.


  1. Los bienes y derechos que le pertenecieran (a cada uno de los cónyuges) al comenzar la sociedad de gananciales. Se refiere a todo tipo de bienes adquiridos a título oneroso o gratuito antes de iniciarse el régimen económico de sociedad de gananciales. Dos supuestos: a) Bien comprado a plazos antes del inicio de la sociedad de gananciales y su

precio se haya continuado abonando vigente el régimen de gananciales con fondos comunes: el bien sigue siendo privativo, salvo la vivienda y ajuar familiares.


Cantidades ingresadas en cuentas bancarias: el saldo existente el día anterior a la celebración del matrimonio será privativo, resultando ser ganancial la cantidad que exceda de ese saldo una vez vigente el régimen económico de gananciales.


Los que adquiera después (de constituirse el régimen de gananciales) por título

gratuito:


– Donación (arts. 1.339 y 1353 Código Civil).

– Sucesión hereditaria: ya sea por herencia o legado.

-Los adquiridos a costa o en sustitución de bienes privativos. Ejemplo: Dinero obtenido por la venta de un bien adquirido por herencia.

-Los bienes adquiridos por derecho o retracto perteneciente a uno sólo de los cónyuges.

-Los bienes y derechos patrimoniales inherentes a la persona y no transmisibles

inter vivos. Ejemplos derechos patrimoniales inherentes a la persona: derecho moral de autor, explotación de la propia imagen, el puesto de trabajo o cargo que se desarrolla, títulos académicos, etc.

No obstante, los rendimientos económicos percibidos vigente la sociedad de gananciales tendrán la consideración de gananciales: art. 1347.1 Código Civil. Ejemplos derechos no transmisibles inter vivos: derecho de alimentos, derecho de uso y habitación, servidumbres, usufructos legales (salvo la cuota usufructuaria viudal).


-El resarcimiento por daños inferidos a la persona de uno de los cónyuges o a sus bienes privativos. Ejemplo: indemnizaciones art. 1902 CC.

– Las ropas y objetos de uso personal que no sean de extraordinario valor (que generan obligación de reintegro al patrimonio común).

-Los instrumentos necesarios para el ejercicio de la profesión u oficio, salvo cuando sean parte integrante o pertenencias de un establecimiento o explotación de carácter común.


Bienes gananciales de los cónyuges: los que pertenecen a ambos cónyuges mientras se mantiene la sociedad de gananciales; artículo 1347 y siguientes del Código Civil.


SEPARACIÓN DE BIENES:

Cuando cada uno de los consortes tiene sus propios bienes y su propio patrimonio, de manera que no existe ningún tipo de unión o de confusión y tampoco,

por el mero hecho del matrimonio, ningún tipo de comunidad.


Cada cónyuge conserva los bienes que tuviera al iniciar el régimen de separación de bienes y los que adquiera durante el matrimonio por título oneroso o gratuito.


Responsabilidad exclusiva de cada cónyuge: Cada cónyuge deberá asumir con cargo a

su propio patrimonio las deudas contraídas personalmente. Responde de sus propias deudas y no de las de su cónyuge, salvo que se haya obligado a ello expresamente.


Administración y disposición de los bienes: cada cónyuge conserva el dominio, administración y disposición de todos sus bienes y ganancias. La excepción a esta regla se advierte respecto de la vivienda y ajuar familiar en cuyo caso, la libre disposición del bien, aún privativo de uno de los cónyuges, exige consentimiento de ambos cónyuges o, en su caso, autorización judicial.


SENTENCIAS:


STS 415/2019, 11 de julio de 2019


“En proceso de liquidación de la sociedad de gananciales, promovido por doña Angelica , en la fase de formación de inventario, la misma y su anterior cónyuge don Luis Carlos , alcanzaron un acuerdo parcial sobre las partidas que deben integrar el activo y el pasivo de la sociedad, surgiendo la controversia con motivo de la inclusión en el pasivo de un derecho de crédito a favor del esposo en relación con las cantidades por él abonadas con dinero privativo, para la adquisición de las dos viviendas incluidas en el activo ganancial.”


El núcleo del conflicto es la liquidación de la sociedad de gananciales tras el cese de la sociedad conyugal: hay un inventario con bienes en el activo (dos viviendas, saldo bancario, indemnización, vehículos, etc.) y pasivo (derechos de reintegro).


El punto polémico es si el esposo tiene un crédito frente a la sociedad de gananciales por las cantidades que aportó con dinero privativo para la adquisición de las viviendas, a pesar de que los inmuebles fueron declarados gananciales en el inventario.


– El artículo 1355 permite a los cónyuges atribuir de común acuerdo carácter ganancial a bienes adquiridos durante el matrimonio, “cualquiera que sea la procedencia del precio o contraprestación”.

Pero el Tribunal Supremo señala que en este caso no es tan relevante para el derecho de reembolso porque lo que importa no es solo la calificación del bien (ganancial), sino el origen del dinero (privativo) con que se hizo la aportación


El Tribunal Supremo ha establecido que cuando se adquiere una vivienda a plazos antes del matrimonio, su carácter será privativo o ganancial según el pago inicial (artículo 1356 y 1357 del Código Civil). Las aportaciones posteriores realizadas con dinero ganancial no modifican la naturaleza privativa, aunque pueden dar derecho a reintegro para la sociedad.


STS 295/2019, 27 de mayo de 2019


En este supuesto los cónyuges contrajeron matrimonio bajo el régimen de gananciales.

El marido solicitó la liquidación de la sociedad de gananciales y presentó una propuesta de inventario donde atribuye a ciertos inmuebles carácter privativo o mixto (privativo y ganancial) según las aportaciones realizadas.

La Sentencia de Primera Instancia aprobó el inventario con porcentajes de privatividad para tres inmuebles: vivienda en Getafe, inmueble en Málaga 100 % privativo del actor, y una parcela rústica en Toledo 66 % privativo / 34 % ganancial.

La Audiencia Provincial revocó y declaró que los tres bienes pertenecían íntegramente a la sociedad de gananciales, sin distribución proindiviso entre el cónyuge y la sociedad. El marido interpuso recurso de casación por infracción de los arts. 1346.3 CC, 1354 CC y 1361 CC.


La Sentencia analiza los siguientes artículos del Código Civil que regulan el régimen económico matrimonial de gananciales, y la atribución de carácter ganancial o privativo de bienes:

1.Art. 1361 CC: Presunción de ganancialidad de los bienes adquiridos por título oneroso durante el matrimonio bajo el régimen de gananciales. 2 Art. 1347.3 CC: Bienes adquiridos a título oneroso durante el matrimonio deben considerarse gananciales si se pagan con bienes gananciales o fondos comunes.  3. Art. 1346.3 CC: Si un bien oneroso se adquiere a costa o en sustitución de bienes privativos de uno de los cónyuges, ese bien puede ser privativo.  4.Art. 1354 CC: Cuando la adquisición es con aportaciones privativas de uno y de otro o mixtas, se trata de copropiedad entre el cónyuge aportante y la sociedad de gananciales en la proporción de sus aportaciones. 5.Art. 1355 CC: Los cónyuges pueden atribuir de común acuerdo el carácter ganancial a bienes adquiridos a título oneroso, independientemente de la procedencia de los fondos. 6.Art. 1358 CC: Si un cónyuge emplea bienes o dinero privativos para cargas o adquisiciones comunes o gananciales, tiene derecho de reembolso contra la sociedad de gananciales aunque no hubiese hecho reserva expresa.

La presunción legal es que los bienes adquiridos a título oneroso durante el matrimonio con el régimen de gananciales son gananciales, salvo prueba en contrario. (art. 1361 CC)

Si los cónyuges manifiestan conjuntamente que un bien se adquiere con carácter ganancial, mediante el art. 1355 CC, esa voluntad desplaza la regulación legal ordinaria.


Si uno solo de los cónyuges adquiere un bien y declara en escritura que lo hace para la sociedad, esa declaración no es suficiente por sí sola para atribuir carácter ganancial si no se acredita el “mutuo acuerdo” o la voluntad del otro cónyuge. (Señala que el art. 1355 exige “común acuerdo”).


Además, cuando el dinero usado para la adquisición proviene de bienes privativos del cónyuge adquirente, el bien podrá considerarse privativo si se prueba dicho origen (art. 1346.3 CC) o habrá copropiedad si hay mezcla (art. 1354 CC).


Aunque se atribuya carácter ganancial al bien (por acuerdo de los cónyuges), no desaparece el origen privativo del dinero. El art. 1358 CC permite que el cónyuge que ha aportado dinero privativo tenga un crédito de reembolso frente a la sociedad de gananciales. La sentencia afirma expresamente que “la prueba del carácter privativo del dinero … puede ser determinante del derecho de reembolso … aunque no se hubiera hecho reserva alguna en el momento de la adquisición”.


Respecto del inmueble de Málaga: quedó probado que el marido vendió un piso privativo y, ese mismo día, con ese importe adquirió el nuevo inmueble. No consta voluntad común de atribuir carácter ganancial; por tanto, el bien se declaró privativo del marido.


Respecto del inmueble de Getafe: ambos cónyuges adquirieron con carácter ganancial mediante escritura; aunque parte del precio fue dinero privativo del marido, por la atribución de carácter ganancial sí se considera ganancial el bien. No obstante, al haberse aportado dinero privativo, se reconoce al cónyuge aportante un derecho de reembolso.


Respecto de la parcela de Toledo: adquirida por ambos con carácter ganancial; no se acreditó la aportación privativa de importancia, por lo que se considera ganancial.


Finalmente, se estima parcialmente el recurso de casación del marido.

Se declara privativo el inmueble de Málaga.

Se declara que el inmueble de Getafe es ganancial, pero reconoce derecho de reintegro al marido por la parte aportada como privativa (7 millones de pesetas) que se emplearon en la adquisición. Además, no impone las costas del recurso y de las instancias.


Esta sentencia refuerza la protección de aquel cónyuge que use dinero privativo para adquirir bienes durante el matrimonio con régimen de gananciales. Aunque el bien se califique como ganancial, ese cónyuge tiene derecho a reembolso.


Bienes gananciales o privativos. LETRADOX ABOGADOS


Bienes gananciales o privativos. Resolvemos todas tus cuestiones al respecto. 

LETRADOX ABOGADOS

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es


 Invertir en España desde EEUU Asesoramiento jurídico

Invertir en España: claves jurídicas para las empresas estadounidenses que quieren expandirse a Europa

 Invertir en España desde EEUU | Asesoramiento jurídico

 ¿ su empresa estadounidense está considerando expandirse a España? Descubra las claves legales para establecer una filial, invertir y operar en el mercado español.


LETRADOX® Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. +34 645 958 948

Email: info@letradox.es


España como puerta de entrada al mercado europeo

La expansión internacional continúa siendo una decisión estratégica para muchas empresas estadounidenses. El desarrollo de la inteligencia artificial, la inversión en infraestructuras tecnológicas, la transformación energética y la búsqueda de nuevos mercados están impulsando a numerosas compañías a analizar oportunidades fuera de Estados Unidos.

En este contexto, España puede representar una alternativa atractiva para las empresas que desean establecer una presencia en Europa.

La evolución de las inversiones tecnológicas y energéticas, reflejada en las noticias económicas internacionales, pone de manifiesto la importancia de contar con una estructura jurídica adecuada antes de iniciar una operación transfronteriza.

Sin embargo, entrar en el mercado español no consiste únicamente en constituir una sociedad. Cada proyecto requiere analizar su estructura, sus obligaciones legales y las particularidades de su actividad.

En nuestro despacho asesoramos a empresas e inversores internacionales que desean desarrollar su actividad en España, ofreciendo acompañamiento jurídico durante las distintas fases de su implantación.

¿Qué debe tener en cuenta una empresa estadounidense antes de establecerse en España?

  1. Elegir la estructura jurídica adecuada

Una de las primeras decisiones consiste en determinar cómo se desarrollará la actividad en España.

Dependiendo de las características del proyecto, puede resultar conveniente constituir una sociedad española, establecer una sucursal o utilizar otra estructura de presencia comercial.

La elección debe considerar aspectos como:

La actividad que se pretende desarrollar.

La inversión inicial prevista.

La responsabilidad de los socios.

La relación con la matriz estadounidense.

Las necesidades de contratación.

La estructura fiscal y financiera del grupo.

Una planificación adecuada desde el inicio puede evitar modificaciones societarias y costes innecesarios en fases posteriores.

  1. Analizar la inversión y los activos en España

Las empresas que desean desarrollar centros de datos, adquirir instalaciones, invertir en inmuebles o establecer infraestructuras industriales necesitan analizar previamente la situación jurídica de los activos y del proyecto.

La revisión puede comprender la titularidad de los bienes, los contratos existentes, las autorizaciones administrativas, las condiciones de adquisición y los posibles riesgos asociados a la operación.

En proyectos tecnológicos, energéticos o industriales, la coordinación entre el asesoramiento mercantil, inmobiliario, contractual y regulatorio resulta especialmente relevante.

  1. Preparar los contratos comerciales

La entrada en España puede implicar acuerdos con proveedores, distribuidores, socios locales, clientes o empresas de servicios.

Estos contratos deben adaptarse al marco jurídico español y a las necesidades específicas de la compañía estadounidense.

Entre las cuestiones que conviene regular se encuentran la distribución de responsabilidades, las condiciones de pago, la confidencialidad, la propiedad intelectual, la duración contractual y los mecanismos de resolución de conflictos.

  1. Contratar trabajadores y organizar la actividad

La implantación de una empresa extranjera también puede requerir la contratación de personal en España o el desplazamiento de trabajadores desde Estados Unidos.

En estos casos, resulta necesario analizar las obligaciones laborales, la Seguridad Social, la documentación de los trabajadores y, cuando corresponda, los requisitos de movilidad internacional.

Una estructura empresarial bien diseñada debe contemplar estas cuestiones antes de comenzar la actividad.

¿Por qué contar con abogados en España?

Las operaciones internacionales requieren una visión coordinada de las distintas áreas jurídicas que afectan a la inversión.

Una empresa estadounidense puede necesitar asesoramiento mercantil para constituir una filial, asistencia inmobiliaria para adquirir instalaciones, revisión contractual para negociar con socios locales y asesoramiento laboral para contratar personal.

Nuestro despacho ofrece asesoramiento jurídico en España a empresas e inversores internacionales, ayudándoles a identificar riesgos, estructurar operaciones y desarrollar sus proyectos con una base legal adecuada.

Trabajamos con compañías que buscan establecerse en Madrid, Barcelona, Valencia, Málaga y otros centros empresariales españoles, adaptando el asesoramiento a las características de cada proyecto.

¿Está su empresa estadounidense considerando invertir en España?

La planificación jurídica es una parte esencial de cualquier estrategia de expansión internacional.

Si su empresa está valorando establecer una filial, adquirir activos, desarrollar un proyecto tecnológico o energético, o iniciar operaciones comerciales en España, nuestro despacho puede ayudarle a analizar las alternativas jurídicas disponibles.

Contacte con nuestro equipo para estudiar su proyecto de inversión en España y recibir asesoramiento jurídico adaptado a las necesidades de su empresa.

La información de este artículo tiene carácter general y no constituye asesoramiento jurídico individualizado. La estructura y los requisitos aplicables deben analizarse atendiendo a las circunstancias concretas de cada operación.

            Contáctenos para valorar su caso en nuestros datos de contacto:                      


LETRADOX® Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. +34 645 958 948

Email: info@letradox.es


Investing in Spain: Legal Considerations for US Companies Expanding into Europe

Investing in Spain from the US | Spanish Legal Advice

Is your US company considering entering the Spanish market? Learn about company formation, foreign investment, commercial contracts and legal support in Spain.


Spain as a Gateway to the European Market

International expansion remains a strategic priority for many US companies. Developments in artificial intelligence, technology infrastructure, energy and international investment are encouraging businesses to explore opportunities beyond the United States.

Spain may offer an attractive location for American companies seeking to establish a presence in Europe.

Recent international business coverage has highlighted the scale of investment in technology and energy infrastructure. These developments illustrate why companies considering cross-border expansion should assess their legal structure and operational requirements before entering a new market.

Establishing a business in Spain involves more than incorporating a company. Each project requires a tailored assessment of its commercial objectives, legal obligations and regulatory environment.

Our law firm advises international businesses and investors seeking to establish or expand their operations in Spain, providing legal support throughout the investment process.

What Should US Companies Consider Before Entering Spain?

  1. Choosing the Right Legal Structure

One of the first decisions is how the business will operate in Spain.

Depending on the nature of the project, a Spanish subsidiary, a branch or another form of commercial presence may be appropriate.

The choice should take into account:

  • The intended business activity.
  • The anticipated investment.
  • Shareholder liability.
  • The relationship with the US parent company.
  • Employment and staffing requirements.
  • The group’s corporate and tax structure.

A well-planned structure can help avoid unnecessary costs and corporate reorganizations at a later stage.

  1. Reviewing Investments and Assets in Spain

Companies planning to develop data centers, acquire industrial facilities, invest in real estate or establish infrastructure projects should conduct an appropriate legal review before proceeding.

This may include reviewing ownership, existing agreements, administrative permits, acquisition terms and potential legal risks.

For technology, energy and industrial projects, coordination between corporate, real estate, contractual and regulatory advice is particularly important.

  1. Preparing Commercial Agreements

Entering the Spanish market may involve agreements with suppliers, distributors, local partners, customers and service providers.

These contracts should reflect Spanish law and the company’s commercial objectives.

Key considerations may include liability allocation, payment terms, confidentiality, intellectual property rights, contract duration and dispute resolution mechanisms.

Careful contract drafting can help establish a stable commercial relationship and reduce the risk of future disputes.

  1. Hiring Employees and Organizing Operations

US companies establishing a Spanish presence may need to hire local employees or transfer personnel from the United States.

This requires consideration of Spanish employment law, Social Security obligations, employee documentation and, where applicable, international mobility requirements.

Employment and operational matters should be addressed as part of the initial market-entry strategy.

Why Work with Lawyers in Spain?

Cross-border investments often require coordinated legal advice across several practice areas.

A US company may need corporate assistance to incorporate a subsidiary, real estate advice to acquire premises, contractual support to negotiate with local partners and employment advice to recruit staff.

Our law firm provides legal services in Spain to international companies and investors, helping them identify risks, structure transactions and establish an appropriate legal framework for their projects.

We assist businesses considering operations in Madrid, Barcelona, Valencia, Málaga and other Spanish business centers, tailoring our advice to the specific needs of each investment.

Is Your US Company Considering Investing in Spain?

Legal planning is an essential part of any international expansion strategy.

Whether your company is considering establishing a subsidiary, acquiring assets, developing a technology or energy project, or commencing commercial operations in Spain, our firm can help assess the available legal options.

Contact our team to discuss your investment plans in Spain and receive legal advice tailored to your company’s needs.

This article provides general information and does not constitute individualized legal advice. The applicable structure and requirements should be assessed in light of the specific circumstances of each transaction.


Contact us:

LAWYERS IN SPAIN

LETRADOX® Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. +34 645 958 948

Email: info@letradox.es