Entradas

Abogados para ARBITRAJE INTERNACIONAL. LETRADOX®

Abogados para ARBITRAJE INTERNACIONAL. LETRADOX®

(Vídeo explicativo abajo. / Video below)


Arbitraje internacional.  (English version below).  International arbitration

En LETRADOX® Abogados ayudamos a su empresa en el asesoramiento, defensa y representación tanto ante Tribunales de justicia, nacionales e internacionales , como en procedimientos de arbitraje internacional ante las principales cortes de arbitraje de España e internacionales. También en mecanismos extrajudiciales previos de resolución de conflictos.

Nuestros abogados con experiencia acreditada y demostrable en procedimientos, desde disputas sencillas hasta conflictos de alta complejidad técnica y cuantía, están preparados para resolver su caso y trabajar para su empresa con altas dotes de profesionalidad, eficacia, compromiso y confidencialidad.

Nuestros valores señas de identidad de la marca en la que los empresarios destacados confían.

Para más información consúltenos.

LETRADOX® Abogados. www.letradox.com

International arbitration. At LETRADOX® Lawyers we help your company in advising, defending and representing in national and international courts of justice, as well as in international arbitration procedures with the main arbitration courts in Spain and in the world. We can also help you in previous extrajudicial mechanisms for conflict resolution.

Our attorneys, with proven and demonstrable experience in procedures, from simple disputes to highly complex technical and quantitative conflicts, are prepared to resolve your case and work for your company with high levels of professionalism, efficiency, commitment and confidentiality.

Our values ​​are the hallmarks of the brand that prominent entrepreneurs and businessmen trust.

For more information contact us.

LETRADOX® Lawyers www.letradox.com

Tlfs. 912980061 / + 34 645958948

info@letradox.es

C/ Jorge Juan 141, 3ºA. Madrid

(English version below)

El arbitraje internacional es un mecanismo de resolución de disputas en Comercio Internacional que resulta muy útil por las ventajas que supone respecto a los tribunales de justicia. La agilidad, confidencialidad y flexibilidad de este mecanismo permite obtener una significativa ventaja.

La práctica del comercio internacional lleva aparejada una serie de conflictos, con proveedores, clientes y en general con empresas internacionales. Para canalizar estas disputas se puede incluir, por voluntad de las partes, cláusulas de sometimiento a arbitraje.

De esta manera si un proveedor no paga lo establecido, si una empresa no acomete su función, o si, en general, no se cumple lo establecido en el contrato, podemos acudir a este mecanismo.

En primer lugar, es necesario emprender un mecanismos extrajudicial de solución de controversias. En esta negociación es importante contar con abogados especializados, como los de LETRADOX® Abogados. Posteriormente, y si fuera necesario proseguir, se insta el procedimiento arbitral.

Para la defensa de los intereses de las empresas en esta materia se necesita de un amplio conocimiento del Derecho, de la práctica internacional y del comercio así como del mecanismo arbitral a cuyo sometimiento están vinculadas las partes.

Hay diversas cortes de arbitraje. Recomendamos igualmente que nos consulten para que les informemos cuales son las más prestigiosas y fiables.

La información continuada al empresario de cada paso para una comunicación fluida sobre el estado del caso internacional, será una característica en aquellos casos en los que le representemos. Una completa y sólida defensa de su empresa, preparada concienzudamente con rigor, detalle y profesionalidad será la cualidad que ud. denote por parte de nuestro equipo, y unos resultados satisfactorios, será lo que le haga recomendarnos.

LETRADOX® Abogados. Arbitraje y litigación internacional

English version


International arbitration is a dispute resolution mechanism in International Trade that is very useful due to the advantages it entails with respect to the courts of justice. The agility, confidentiality and flexibility of this mechanism allows to obtain a significant advantage.

The practice of international trade involves a series of conflicts, with suppliers, clients and in general with international companies. In order to solve these disputes, at the will of the parties, clauses of submission to arbitration may be included.

In this way, if a supplier does not pay what is established, if a company does not undertake its function, or if, in general, the provisions of the contract are not fulfilled, we can resort to this mechanism.

First, it is necessary to undertake an out-of-court dispute resolution mechanism. In this negotiation it is important to have specialized lawyers, such as those of LETRADOX® Lawyers. Subsequently, and if it is necessary to continue, the arbitration procedure is instituted.

In order to defend the interests of companies in this matter, a broad knowledge of law, international practice and trade is needed, as well as the arbitration mechanism to which the parties are bound.

There are various arbitration courts. We also recommend that you consult us so that we can inform you which are the most prestigious and reliable.

The continuous information to the employer of each step for a fluid communication on the state of the international case, will be a characteristic in those cases in which we represent him. A complete and solid defense of your company, conscientiously prepared with rigor, detail and professionalism will be the quality that you denote by our team; and satisfactory results, will be what makes you recommend us.

LETRADOX® Lawyers. International arbitration and litigation


LETRADOX® Lawyers www.letradox.com

Tlfs. 912980061 / + 34 645958948

info@letradox.es

C/ Jorge Juan 141, 3ºA. Madrid

VÍDEO SOBRE ARBITRAJE INTERNACIONAL

VIDEO. INTERNATIONAL ARBITRATION.


Abogada/ Lawyer

Doña/ Ms. Mercedes de Parada

Nº col. 118.218 ICAM

Sentencia del Tribunal Supremo

Abogados expertos Donaciones Madrid y Alcalá de Henares

Abogados expertos Donaciones Madrid y Alcalá de Henares


LETRADOX Abogados

Tlfs. 912980061 / 645958948

info@letradox.es

C/ Hermosilla 144. 1ºE Madrid sede central

Despacho en Alcalá de Henares
 

¿Quiere saber si le conviene fiscalmente más donar o esperar a la sucesión? ¿Quiere que un abogado experto en donaciones y sucesiones le ayude en todo el proceso? ¿Ha tenido una reclamación de hacienda por una donación o una sucesión mal liquidada?

Sea cual sea su problema en relación con compraventa, donaciones y sucesiones, le podemos ayudar como hemos hecho con cientos de clientes en su caso. Llámenos sin compromiso.

Vídeo:

¿Por qué elegir a LETRADOX Abogados para mi caso de Sucesiones , Donaciones o compraventas?


En este artículo reflexionamos sobre la materia de la que somos expertos y aclaramos algunas dudas frecuentes:


  1. Donaciones y Sucesiones.


El Colegio de Registradores de la Propiedad, Mercantiles y Bienes Muebles de España define como donación:

“Es un acto de liberalidad por el cual una persona dispone gratuitamente de una cosa en favor de otra que la acepta. Para que sea válida la donación de la cosa inmueble ha de hacerse en escritura pública, expresándose en ella individualmente los bienes donados y el valor de las cargas que deba satisfacer el donatario.

La sustitución en cambio, tiene como definición el acto de suceder una persona a otra en sus derechos y obligaciones.

Ambas de estas situaciones están reguladas de manera conjunta en la ley, diferenciándolas en adquisiciones inter vivos y mortis causa, respectivamente, por la naturaleza de dicha adquisición.

Y en España poseen regulación tanto nacional, como comunitaria.


  1. Comunidad de Madrid como residencia fiscal.


En cuanto al artículo 27 de la Ley 22/2009 que establece que “Los tributos cuyo rendimiento se cede a las Comunidades Autónomas se regirán (….) en los términos previstos en este título, por las normas emanadas de la Comunidad Autónoma competente según el alcance y los puntos de conexión establecidos en el mismo. (….)”. También nos tenemos que fijar en el artículo 32 de la misma ley.


Art.32: “1. Se cede a la Comunidad Autónoma el rendimiento del Impuesto sobre sucesiones y donaciones producido en su territorio.Se considera en el territorio de una Comunidad Autónoma el rendimiento del Impuesto sobre Sucesiones y Donaciones de los sujetos pasivos residentes en España, según los siguientes puntos de conexión:

a. En el caso del impuesto que grava las adquisiciones “mortis causa” y las cantidades percibidas por los beneficiarios de seguros sobre la vida que se acumulen al resto de bienes y derechos que integran la porción hereditaria del beneficiario, en el territorio donde el causante tenga su residencia habitual a la fecha de devengo.

b. En el caso del impuesto que grava las donaciones de bienes inmuebles, cuando éstos radiquen en el territorio de esa Comunidad Autónoma.

c. En el caso del impuesto que grava las donaciones de los demás bienes y derechos, en el territorio donde el donatario tenga su residencia habitual a la fecha de devengo.

5. En los supuestos previstos en las letras a) y c) del apartado 2 anterior, se aplicará la normativa de la Comunidad Autónoma en la que el causante o donatario hubiere tenido su residencia habitual conforme a lo previsto en el artículo 28.1. 1.º.b) de esta Ley”.


Por otro lado, en el artículo 28 de la misma ley establece que se consideran personas físicas residentes en territorio español lo son de una Comunidad Autónoma:


Art. 28: “1. Cuando permanezcan en su territorio un mayor número de días (….) b. del período de cinco años inmediatos anteriores, contados de fecha a fecha, que finalice el día anterior al de devengo, en el Impuesto sobre Sucesiones y Donaciones”.


Sin embargo, en el ámbito nacional, para ser residente habitual en España tienes que cumplir unas condiciones según el artículo 9 de la Ley 35/2006 que son: permanecer más de 183 días durante el año en España o que tenga el núcleo de sus intereses económicos de manera directa o indirecta en España.


  1. Impuesto de Sucesiones y Donaciones en Castilla La Mancha.


El artículo 17 bis. Habla sobre las bonificaciones de la cuota del Impuesto sobre sucesiones y Donaciones en adquisiciones inter vivos. Art.17

En las adquisiciones ‘inter vivos’, incluida la percepción de cantidades por beneficiarios de contratos de seguros sobre la vida, se establecen las siguientes bonificaciones en la cuota del Impuesto sobre Sucesiones y Donaciones:

1) En función del importe de la base liquidable de sus respectivas declaraciones tributarias, los sujetos pasivos incluidos en los grupos I y II de parentesco previstos en el artículo 20.2.a) de la Ley 29/1987, de 18 de diciembre, podrán aplicarse en la cuota tributaria la que corresponda de las siguientes bonificaciones:

a) Declaraciones tributarias cuya base liquidable sea inferior a 120.000 euros, una bonificación del 95 por ciento de la cuota tributaria.

b) Declaraciones tributarias cuya base liquidable sea igual o superior a 120.000 euros e inferior a 240.000 euros, una bonificación del 90 por ciento de la cuota tributaria.

c) Declaraciones tributarias cuya base liquidable sea igual o superior a 240.000 euros, una bonificación del 85 por ciento de la cuota tributaria.

2) Los sujetos pasivos con un grado de discapacidad igual o superior al 65 por ciento podrán aplicarse una bonificación del 95 por ciento de la cuota tributaria.

El mismo porcentaje de bonificación se aplicará a las aportaciones sujetas al impuesto que se realicen al patrimonio protegido de las personas con discapacidad regulado en la Ley 41/2003, de 18 de noviembre, de protección patrimonial de las personas con discapacidad y de modificación del Código Civil, de la Ley de Enjuiciamiento Civil y de la normativa tributaria con esta finalidad.

Estas bonificaciones son compatibles con la establecida en el apartado anterior y se aplicarán con posterioridad a la misma.”


  1. Impuesto de Donaciones y Sucesiones en Madrid.


El Impuesto de Sucesiones y Donaciones se encuentra regulado en la Comunidad de Madrid en  se rigen por el Decreto legislativo 1/2010, de 21 de octubre, estando regulado en el Capítulo III Impuesto sobre Sucesiones y Donaciones.

Para calcular este impuesto, primero debemos de aplicar las posibles reducciones que encontramos en los artículo 21 a 22 bis,  dependiendo de las situación en la que nos encontremos y si es una adquisición mortis causa o inter vivos.

Una vez aplicadas las deducciones, se utilizara la tabla del artículo 23 para calcular la tarifa. Esto se hace según la base liquidable del bien objeto de impuesto, seleccionando la cantidad más cercana a la base liquidable, y aplicando al resto el porcentaje que aparece en la cuarta columna, luego sumando las dos cantidades para obtener la tarifa.


Base liquidable

(hasta euros)

Cuota íntegra

(euros)

Resto base liquidable

(hasta euros)

Tipo aplicable

(porcentaje)

0,00 0,00 8.313,20 7,65
8.313,20 635,96 7.688,15 8,50
16.001,35 1.289,45 8.000,66 9,35
24.002,01 2.037,51 8.000,69 10,20
32.002,70 2.853,58 8.000,66 11,05
40.003,36 3.737,66 8.000,68 11,90
48.004,04 4.689,74 8.000,67 12,75
56.004,71 5.709,82 8.000,68 13,60
64.005,39 6.797,92 8.000,66 14,45
72.006,05 7.954,01 8.000,68 15,30
80.006,73 9.178,12 39.940,85 16,15
119.947,58 15.628,56 39.940,87 18,70
159.888,45 23.097,51 79.881,71 21,25
239.770,16 40.072,37 159.638,43 25,50
399.408,59 80.780,17 399.408,61 29,75
798.817,20 199.604,23 En adelante 34,00


Una vez obtenida la tarifa, para llegar a la cuota tributaria se tendrá que multiplicar la tarifa por el coeficiente correspondiente, que dependerá de la cantidad de la base liquidable, y el grupo en el que se encuentre el heredero o beneficiario,

según lo establece el artículo 24. Estos grupos se encuentran regulados en el artículo 21.1 de esta Ley:

  • Grupo I: descendientes y adoptados menores de veintiún años.
  • Grupo II: descendientes y adoptados de veintiuno o más años, cónyuges, ascendientes y adoptantes.
  • Grupo III: colaterales de segundo y tercer grado, ascendientes y descendientes por afinidad.
  • Grupo IV: colaterales de cuarto grado, grados más distantes y extraños.
Patrimonio Preexistente en euros Grupos del artículo 20
I y II III IV
De 0 a 403.000 1,00 1,5882 2,00
De más de 403.000 a 2.008.000 1,05 1,6676 2,1
De más de 2.008.000 a 4.021.000 1,10 1,7471 2,2
De más de 4.021.000 1,20 1,9059 2,4


Por último, a la cuota se le aplicara las bonificaciones del artículo 25 de la Ley, siendo el apartado 1 para las adquisiciones mortis causa, y el apartado 2 para las adquisiciones inter vivos, dependiendo de los Grupos en los que se encuentren los beneficiarios.


  1. Impuesto Sucesiones y Donaciones en el ámbito nacional.


En cuanto al hecho imponible, y en el caso que nos ocupa, según el artículo 10.1. b) del Real Decreto 1629/1991, de 8 de noviembre, por el que se aprueba el Reglamento del Impuesto sobre Sucesiones y Donaciones, “constituye hecho imponible:

b) La adquisición de bienes y derechos por donación o por cualquier otro negocio jurídico a título gratuito inter vivos”.


La deducción de cargas está regulada en el artículo 36 del mismo reglamento que el hecho imponible.

Art. 36: “Para determinar el valor neto de los bienes o derechos adquiridos por donación o por cualquier otro negocio jurídico a título lucrativo e inter vivos equiparable, únicamente serán deducibles las cargas o gravámenes que reúnan los requisitos establecidos en el artículo 31.1 de este Reglamento”,

el artículo 36 se refiere a lo siguiente: art.31.1.

“2. Cuando en los documentos prestados no contase expresamente la duración de las pensiones, cargas o gravámenes deducibles, se considerará ilimitada.

3. Se entenderá como valor del censo, a efectos de su deducción, el capital que deba entregarse para su redención según las normas del Código Civil o de las legislaciones forales.

4. A dichos efectos, el valor de las pensiones se obtendrá capitalizándose al interés básico del Banco de España, y tomando del capital resultante aquella parte que, según las reglas establecidas para valorar los usufructos, corresponda a la edad del pensionista, si la pensión es vitalicia, o la duración de la pensión si es temporal.

En la valoración de las pensiones temporales que no se extingan al fallecimiento del pensionista, no regirá el límite fijado en la de los usufructos.

Para la corrección del valor así obtenido, el interesado podrá solicitar la práctica de la tasación pericial contradictoria.”.


En este caso, el sujeto pasivo sería el donatario (el sobrino) ya que según el artículo 5 de la Ley del Impuesto sobre Sucesiones y Donaciones:

Art.5 “Estarán obligados al pago del impuesto a título de contribuyentes, cuando sean personas físicas: b) En las donaciones y demás transmisiones lucrativas inter vivos equiparables, el donatario o favorecido por ellas”.


En las adquisiciones por título de donación o equiparable, si la Comunidad Autónoma no hubiese regulado las reducciones a que se refiere el apartado 1 del Art.20 de la Ley de ISD o no resultase aplicable a los sujetos pasivos la normativa propia de la Comunidad, la base liquidable coincidirá, en todo caso, con la imponible (…).

– tipo de gravamen, si la Comunidad Autónoma no expresa nada acerca de su tipo de gravamen será el siguiente:


Artículo 22 viene regulada la cuota tributaria:

“2. Si la Comunidad Autónoma no hubiese aprobado el coeficiente o la cuantía de los tramos a que se refiere el apartado anterior, o no resultase aplicable a los sujetos pasivos la normativa propia de la Comunidad se aplicará el que corresponda de los que se indican a continuación, establecidos en función del patrimonio preexistente del contribuyente y del grupo, según el grado de parentesco, señalado en el artículo 20:”


En este caso tanto el coeficiente multiplicador coincide con el de Castilla La Mancha y con la Comunidad de Madrid.


Tenemos una sentencia (Sentencia con número de resolución 344/2022 de la Audiencia Provincial de Tarragona sección 3) en el cual el objeto del litigio es la nulidad de una donación encubierta bajo la compraventa de una finca. inscribe por compraventa la porción de una cuarta parte de la finca a favor de cada uno de los demandados.

Alega la actora que su madre, doña Estrella, fallecida en el año 2016, vendió el inmueble familiar que formaba su único patrimonio (la mitad indivisa) a los demandados;

que su madre no necesitaba vender el patrimonio familiar pues estaba ingresada en una residencia de ancianos y, además, cobraba una pensión del Instituto nacional de la Seguridad Social.

Alega asimismo que en la compraventa no existió precio, al no constar en poder de la difunta la suma obtenida fruto de la venta; que el precio de la vivienda en el año de la venta ascendía a 185.700 €, por lo que la mitad vendida debía ascender a 92.850 €.

Afirma que se trata de una donación simulada bajo el concepto de compraventa, por lo que debe declararse nula pues, además, se realizó para perjudicar a legitimarios.

Los demandados se opusieron a la demanda alegando que la venta se produjo 14 años antes del fallecimiento de la vendedora, en concreto el 14 de enero de 2002 y que se reservó el usufructo vitalicio; que la actora no tuvo conocimiento de la venta dado que no tenía relación con la familia; que la finada ingresó en la Residencia el 7 de marzo de 2016;

que el valor que otorga la actora a la vivienda no fue el valor de venta. Alegan que la vendedora residía en una casa antigua y en pésimo estado, que precisaba costosos arreglos, por lo que pactó con los demandados la venta de la finca con reserva de usufructo, por el precio de 16.230 €; el precio se abonó en metálico, firmándose carta de pago en la propia escritura, ignorando qué hizo la vendedora con el dinero, ya que estaba en plenas facultades y tenía libre disposición patrimonial, sin que se pueda pretender que justifiquen o acrediten el destino del dinero.

Alegan que tenían capacidad económica en la fecha de la compra de la vivienda, pues disponían de tres tipos de ingresos: procedentes del rendimiento de una tienda, del trabajo personal y de unas rentas; además, afirman que el demandado recibió una donación de 15.000 € procedente de su tío don Gervasio, que había sido afortunado con un premio de lotería en la Navidad de 2001.

Una vez efectuada la compra, la vendedora la habilitó para residir en la misma al resto de su vida, hasta que en el año 2016 tuvo que ingresar en la residencia de ancianos municipal de Amposta.

En cuanto a esto, se concluye que la resolución estima la demanda ya que se trata de un contrato simulado con simulación absoluta por lo que se le declara la nulidad.

A pesar de esto, se recurre la sentencia, pero la Audiencia Provincial desestima el recurso de apelación.


La simulación absoluta y la relativa son dos tipos de simulaciones que se suelen dar y hay que saber distinguirlas.

La doctrina y la jurisprudencia han aclarado la diferencia entre ambas en la STS 29-07-1993 que considera que estamos ante una simulación absoluta “cuando el propósito negocial inexistente por completo por carencia de causa”, por otro lado, se considera que estamos ante una simulación relativa “cuando el negocio aparente o simulado encubre otro real o disimulado”.


  1. Ejemplos de cálculo.


Como ejemplo explicativo, vamos ahora a comparar cual sería el impuesto por donaciones correspondiente a la donación de una casa por  un valor de 350.000 euros para los siguientes casos.


  1. De padre a hijo, en Madrid.

Un bien de 350.000 euros, calculando la tarifa, nos da una cantidad de 40.072,37+28.108,61, para un total de 68.180,98 euros. Como un hijo se encuentra dentro de los Grupos I y II, al ser descendiente, de las herencias,

se utilizara un coeficiente multiplicador de 1,000, lo que nos dejara en 68.180,98 euros, pero en Madrid, en adquisiciones inter vivos, a los miembros de los Grupos I y II se les aplicara una bonificación del 99%, lo que nos daría un cuota final de 681,81 euros.


  1. De tío a sobrino en Madrid.

La tarifa se mantendría en 68.180,98 euros, no variando, pero a ser un sobrino un familiar de tercer grado, se encontraría dentro del Grupo 3, por lo que se utilizaría un coeficiente de 1,5882 para calcular la cuota a pagar, lo que daría un impuesto de 108.285,03 euros.

En Madrid además, se aplicaría a los miembros del Grupo 3 una bonificación del 25%, lo que nos da una cuota final de 81.213,77 euros.


  1. De padre a hijo en Castilla La Mancha.

Un bien de 350.000 euros nos da una tarifa de 40.011,04+28.205,58, para un total de 68.206,62 euros. Como el hijo es descendiente directo, se encuentra dentro de los Grupos I y II, por lo que se le aplicara un coeficiente de 1,000, lo que nos daría una cuota de 68.206,62 euros.

En Castilla la Mancha, además, para los grupos I y II en adquisiciones inter vivos, para cantidades superiores a 240.000 euros, se aplicara una bonificación del 85%, lo que daría una cuota a pagar de 10.232,49 euros.


  1. De tío a sobrino en Castilla la Mancha.

La tarifa sería de 68.206,62 euros. Al ser un familiar de tercer grado, se encontraría en el Grupo III, por lo que se utilizaría un coeficiente de 1,5882, lo que daría una cuota final de 108.341,64 euros.


  1. Caso Duquesa de Alba.  Un ejemplo sobre casos de donaciones


Duquesa de Alba al fallecer, repartió la herencia a sus seis hijos.

El problema que aquí se plantea es que la Duquesa de Alba tributó por la herencia en la Comunidad de Madrid, pero la Comunidad de Andalucía exige que la herencia se tendría que haber tributado allí.

Por eso, tenemos que saber qué se considera residencia fiscal para saber dónde tiene el deber de tributar por el ISD.

En cuanto al artículo 28 de la Ley 22/2009 aclara que requisitos se tienen que cumplir para la tributación en la Comunidad de Madrid los cuales son que la persona permanezca en el territorio un período de cinco años inmediatos anteriores, contados de fecha a fecha, que finalice el día anterior al día de devengo.

Siguiendo estos requisitos, nace aquí la controversia, pues la Junta de Andalucía argumenta que la Duquesa de Alba pasaba más de la mitad del año en el Palacio de Dueñas, mientras que Madrid argumenta lo contrario.


LETRADOX Abogados

Tlfs. 912980061 / 645958948

info@letradox.es

C/ Hermosilla 144. 1ºE Madrid sede central

Despacho en Alcalá de Henares


Abogados expertos en denuncias por Injurias y Calumnias

LETRADOX 

Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlfs. 912980061 / 645958948 

info@letradox.es 

www.letradox.com


¿Ha sido víctima de injurias y o calumnias presencialmente o por Internet? Puede denunciarlo y en LETRADOX Abogados le podemos ayudar en todo el proceso, al igual que hemos hecho con cientos de clientes satisfechos en toda España.

A continuación le exponemos algunos conceptos importantes sobre esta materia.

Mercedes de Parada, abogada y directora de Letradox

El delito de injuria se encuentra regulado en el Capítulo I del Título XI del Código Penal y más concretamente en los artículos 208, 209 y 210.

Artículo 208. Es injuria la acción o expresión que lesionan la dignidad de otra persona, menoscabando su fama o atentando contra su propia estimación.

Solamente serán constitutivas de delito las injurias que, por su naturaleza, efectos y circunstancias, sean tenidas en el concepto público por graves, sin perjuicio de lo dispuesto en el apartado 4 del artículo 173.

Las injurias que consistan en la imputación de hechos no se considerarán graves, salvo cuando se hayan llevado a cabo con conocimiento de su falsedad o temerario desprecio hacia la verdad.

Artículo 209. Las injurias graves hechas con publicidad se castigarán con la pena de multa de seis a catorce meses y, en otro caso, con la de tres a siete meses.

Artículo 210. El acusado de injuria quedará exento de responsabilidad probando la verdad de las imputaciones cuando estas se dirijan contra funcionarios públicos sobre hechos concernientes al ejercicio de sus cargos o referidos a la comisión de infracciones administrativas.

La injuria es la imputación de hechos o la manifestación de opiniones que lesionen la dignidad de otra persona, menoscabando su fama o atentando contra su propia estimación. No obstante, solo serán punibles las injurias que se consideren graves.

El delito de injurias consiste en deshonrar o desacreditar intencionalmente a una persona. No es delito si los dichos tienen relación con un asunto de interés público.

En relación con los artículos, el 208 regula la definición de injuria y las que constituyen un delito que son solo las graves. El artículo 209 expresa la pena que se debe de cumplir si la injuria se ha hecho con publicidad. Por último, el artículo 210 refleja una situación especial en la que el acusado de injuria quedará exento de responsabilidad penal probando la verdad de las imputaciones.

La acción típica en las injurias es la imputación de hechos o la emisión de juicios de valor deshonrosos que lesionan la dignidad de una persona. Se pueden emitir verbalmente, por escrito o a través de manifestaciones gráficas, pero, en todo caso, su contenido ha de ser objetiva y gravemente ofensivo.

Para su comisión se exige dolo y el ánimo de menospreciar, deshonrar o desacreditar al sujeto pasivo. Asimismo, se establece un tipo agravado del delito de injurias cuando se hacen con publicidad.

No obstante, el acusado de injuria quedará exento de responsabilidad si prueba la certeza de las imputaciones cuando se dirijan contra funcionarios públicos sobre hechos concernientes al ejercicio de sus cargos.


Abogados expertos en denuncias por Injurias y Calumnias


CALUMNIA.

El delito de calumnia se encuentra regulado en el Capítulo I del Título XI del Código Penal y más concretamente en los artículos 205, 206 y 207.

Artículo 205. Es calumnia la imputación de un delito hecha con conocimiento de su falsedad o temerario desprecio hacia la verdad.

Artículo 206. Las calumnias serán castigadas con las penas de prisión de seis meses a dos años o multa de doce a 24 meses, si se propagaran con publicidad y, en otro caso, con multa de seis a 12 meses.

Artículo 207. El acusado por delito de calumnia quedará exento de toda pena probando el hecho criminal que hubiere imputado.

El delito de calumnia se refiere a la acción de imputar a alguien, de manera pública y falsa, la comisión de un delito que pueda dar lugar a sanciones penales. La calumnia es una forma de difamación especialmente grave porque implica acusaciones falsas que pueden dañar gravemente la reputación y el honor de la persona afectada.

En relación con los artículos, el 205 expresa en que se basa la imputación por el delito de calumnia. El artículo 206 regula la pena que deberá cumplir el imputado por este tipo de delito. Por último, el artículo 207 establece la posible exención de responsabilidad penal para el acusado por un delito de calumnia.

Este último artículo, en otras palabras, regula que, si el acusado puede proporcionar pruebas de que su declaración falsa fue de buena fe y se basó en hechos reales, no será considerado culpable de calumnia y no recibirá ninguna pena. Esta disposición legal busca proteger a las personas que puedan haber cometido una acusación falsa involuntaria pero que tenía fundamento en la realidad.

El delito de calumnia consiste en imputar un delito a una persona a sabiendas de que es falso. Los elementos del tipo básico son los siguientes:

  • La atribución de un hecho constitutivo de delito.
  • La imputación es falsa y se emite con manifiesto desprecio hacia la realidad.
  • La imputación tiene que hacerse de modo específico, no basta con atribuciones vagas, inconcretas o ambiguas. Es decir, la imputación tiene que referirse a hechos concretos, determinados e inequívocos.
  • El delito imputado ha de ser perseguible de oficio, esto es, un delito público.
  • La falsa atribución ha de dirigirse a una persona inconfundible, lejos de conjeturas y sospechas.
  • El autor ha de conocer el carácter ofensivo de la imputación y el menoscabo del honor de la víctima o actuar con temerario desprecio hacia la verdad.


INJURIAS Y CALUMNIAS EN INTERNET.

Cuando hablamos de injurias nos referimos a aquellas acciones que atentan contra la dignidad de otra persona. En este caso lo más común son los comentarios que se expresan sobre otra persona con la intención de desprestigiarla. Por lo tanto, es algo que se expresa mediante la palabra, ya sea escrita o hablada, o mediante imágenes y contenido gráfico.

Esto hace que Internet y las redes sociales, como vía de comunicación, sean sitios en los que se pueden encontrar con frecuencia este tipo de comentarios que atentan contra la dignidad de otra persona. Además, encontramos en Internet una herramienta en la que muchas personas encuentran un supuesto anonimato y comodidad que les invita a realizar este tipo de comentarios.

El derecho al honor está contemplado en la Constitución. Para protegerlo, las injurias están castigadas por el Código Penal. Si son hechas con publicidad, en este caso, difundiéndolas a través de las redes sociales, la multa pasa a ser de 6 a 14 meses.


El otro delito importante contra el honor de las personas es la calumnia. Tiene características similares a las de la injuria, ya que también se busca un desprestigio de otra persona. Pero en este caso se trata concretamente de la acusación de un delito sabiendo que la información que estamos publicando sobre la otra persona es falsa.

Al igual que ocurre con las injurias, Internet es un lugar en el que se producen una gran cantidad de calumnias. La facilidad de difundir mensajes y que estos lleguen a mucha gente es un gran incentivo para los delincuentes para emitir informaciones falsas sobre otra persona.

Las calumnias están castigadas por el Código Penal, incluidas también las que se comenten por Internet. Las penas establecidas castigan las calumnias con multa de 4 a 10 meses. Sin embargo, las calumnias realizadas con publicidad, como pueden ser difundiéndolas a través de las redes sociales, tienen penas de prisión de 6 meses a 2 años o multa de 6 meses a 2 años.


DEFENSA DE DELITOS DE INJURIAS Y CALUMNIAS EN INTERNET.

Si te acusan por injurias o calumnias debido a diferentes comentarios que has realizado a través de Internet y las redes sociales, lo primero que debes hacer es ponerte en contacto con un abogado especializado en delitos cometidos en Internet. La defensa del caso es clave, ya que encontramos situaciones en las que se puede reducir la pena.

Por una parte, encontramos la posibilidad del perdón por parte de la víctima. En este caso, el acusado podrá quedar libre de cualquier tipo de responsabilidad. Por otra parte, si el acusado reconoce los delitos se le reducirá la pena establecida. La difusión de determinados mensajes a través de las redes sociales puede provocar la acusación de injurias o calumnias.

En las redes sociales, cada vez es más frecuente insultar gratuitamente bajo el anonimato, o un pseudónimo con un perfil falso en Facebook o Twitter. Todo, bajo una gran falta de educación e ignorancia, basada en la falta de valores. Nos sorprende ver cómo se sigue pensando y argumentando que las redes sociales están para escribir, expresar y publicar lo que a uno le venga en gana.

Muchas de esas conductas conllevan importantes consecuencias jurídicas y legales. Es cierto que las redes sociales, como Facebook y Twitter hoy día son el medio de comunicación más empleado.

La ciudadanía opina sin escrúpulos, para bien o para mal. Es el instrumento favorito de contacto y donde se intercambian críticas e insultos muy graves. Hablar a través de Internet es igual que la comunicación oral tradicional. Incluso peor, pues queda constancia visible de todo.

Los delitos de injurias y calumnias se denuncian a partir de una querella criminal, que se presenta ante el Juzgado de Instrucción o ante las fuerzas y cuerpos de seguridad del Estado. Esta querella deberá presentarla la víctima del delito o sus representantes legales, y será necesario que esté asistida por su abogado o procurador.

Antes de interponer la querella será necesario que se haya intentado celebrar un acto de conciliación entre las dos partes, y es requisito acompañar esta prueba para admitirla a trámite (tal como establecen los art. 278 y 804 de la Ley de Enjuiciamiento Criminal).


JURISPRUDENCIA DE DELITO POR INJURIAS Y CALUMNIAS DE NACIONAL ESPAÑOL VIVIENDO EN EL EXTRANJERO.

Si un nacional español comete un delito de injuria y calumnia en otro país, el proceso dependerá de la legislación del país donde se cometió el delito. Generalmente, la persona será sujeta a la jurisdicción y leyes locales.

Esto implica que el proceso legal, incluyendo investigación, acusación y juicio, se llevará a cabo conforme a las normas del país en cuestión. Sin embargo, en algunos casos, existen tratados internacionales que pueden influir en el proceso, como tratados de extradición o asistencia legal mutua entre España y el país en cuestión, los cuales pueden permitir cierta cooperación o intervención de autoridades españolas.

La Ley Orgánica del Poder Judicial acerca de esta comisión de delitos en el extranjero expresa lo siguiente:

También conocerá la jurisdicción española de los delitos que hayan sido cometidos fuera del territorio nacional, siempre que los criminalmente responsables fueren españoles o extranjeros que hubieran adquirido la nacionalidad española con posterioridad a la comisión del hecho y concurrieren los siguientes requisitos:

  1. a) Que el hecho sea punible en el lugar de ejecución, salvo que, en virtud de un Tratado internacional o de un acto normativo de una Organización internacional de la que España sea parte, no resulte necesario dicho requisito, sin perjuicio de lo dispuesto en los apartados siguientes.
  2. b) Que el agraviado o el Ministerio Fiscal interpongan querella ante los tribunales españoles. Este requisito se considerará cumplido en relación con los delitos competencia de la Fiscalía Europea cuando esta ejercite efectivamente su competencia.
  3. c) Que el delincuente no haya sido absuelto, indultado o penado en el extranjero, o, en este último caso, no haya cumplido la condena. Si sólo la hubiere cumplido en parte, se le tendrá en cuenta para rebajarle proporcionalmente la que le corresponda.

Además, regula numerosos delitos y sus requisitos para que se puedan juzgar en territorio español, sin embargo, el delito de injurias y calumnias en cuestión no se encuentra. No obstante, nos podemos acoger al apartado 3.p del artículo 23 LOPJ: Cualquier otro delito cuya persecución se imponga con carácter obligatorio por un Tratado vigente para España o por otros actos normativos de una Organización Internacional de la que España sea miembro, en los supuestos y condiciones que se determine en los mismos.

La solución en caso de que se cometa un delito de un nacional español en otro país puede ser la aplicación de un acuerdo o tratado internacional.

Primero hay que acudir al REGLAMENTO DE BRUSELAS 1 BIS si el delito se ha cometido en Europa ya que este reglamento recoge numerosos procesos a seguir en caso de reconocimientos de derechos o vulneración de algún bien jurídico protegido.

Seguidamente, en caso de no poder aplicar este Reglamento porque no se cumplan sus ámbitos de aplicación se puede probar con aplicar la LEY DE COOPERACIÓN JURÍDICA INTERNACIONAL o ver los TRATADOS INTERNACIONALES que tiene España con otros países.

Posteriormente cabe mencionar los TRATADOS DE EXTRADICIÓN que tiene España con otros países. En España los requisitos, condiciones y procedimiento para la extradición están regulados por los tratados internacionales y por las leyes de los Estados implicados. De esta forma la extradición solo se concederá atendiendo al principio de reciprocidad.

Además de todos los países de la Unión Europea, España tiene acuerdos con Armenia, Corea del Sur, Mónaco, Reino Unido, Sudáfrica o Suiza. Todos ellos están adheridos al Convenio del Consejo de Europa (Ceex) que entró en vigor en 1963. Así por ejemplo, España ha firmado numerosos acuerdos de extradición bilaterales con países de otros continentes como son Argentina, Australia, Bolivia, Brasil, Canadá, Colombia, Cuba, Ecuador, Estados Unidos, Liberia, Marruecos, México, Paraguay, Perú, Uruguay y Venezuela, entre otros.

En el ámbito de la Unión Europea existe un procedimiento de cooperación entre autoridades jurisdiccionales que sustituye al trámite de extradición, mucho más complejo y lento, que se conoce como Orden Europea de Detención y Entrega (OEDE) cuyo proceso es más ágil.


SENTENCIAS RELEVANTES SOBRE LA COMPETENCIA JURIDICA INTERNACIONAL.

En materia penal resulta complicado encontrar sentencias relevantes. En el orden civil hay en abundancia.

Tribunal Supremo. Sala Cuarta, de 12/06/2003 REC:4231/2002. La cuestión planteada en el presente recurso de casación unificadora consiste en  determinar si la jurisdicción  española es o no competente para conocer de la demanda de  reclamación de cantidad interpuesta por actores de nacionalidad extrajera, que son contratados en  España por un determinado Ministerio para prestar su actividad en una dependencia del mismo sita  en el país donde residen aquellos.

En el caso actual consta probado que los 7 demandantes, de nacionalidad colombiana, fueron  contratados en Madrid el 1-1-91 por el Ministerio de Educación y Cultura para trabajar en el Centro  Cultural y Educativo Español «Reyes Católicos» de Bogotá (Colombia), estipulándose expresamente  en los contratos que «el régimen laboral aplicable sería el de Colombia» y que «se someten de  mutuo acuerdo, para cualquier interpretación, reclamación o litigio a la jurisdicción laboral y  tribunales de Colombia».

Posteriormente, una vez pasados los recursos pertinentes de ambas partes, el Tribunal Supremo declaró que es aplicable el CONVENIO DE BRUSELAS Y SON COMPETENTES LOS TRIBUNALES ESPAÑOLES, aunque los trabajadores demandantes sean colombianos y residan en su país puesto que el demandado es un ministerio español.


¿Ha sido víctima de injurias y o calumnias presencialmente o por Internet? Puede denunciarlo y en LETRADOX Abogados le podemos ayudar en todo el proceso, al igual que hemos hecho con cientos de clientes satisfechos en toda España.

LETRADOX 

Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlfs. 912980061 / 645958948 

info@letradox.es 

www.letradox.com

Abogados expertos en denuncias por Injurias y Calumnias

Abogados expertos en CONTRATOS de instalación. LETRADOX

Abogados expertos en CONTRATOS de instalación. LETRADOX

LETRADOX Abogados

Expertos en contratos de Obras y Reformas

Patrimonio Artístico


C/ Hermosilla nº144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es 

www.letradox.com 


¿Ha recibido una demanda por una cuestión de obras o reformas en su piso o local?

¿Quiere emprender una acción judicial relacionada con obras?

¿Tiene un problema con la Administración por un asunto de obras de reforma?

Si está en cualquiera de estas situaciones, en LETRADOX Abogados le podemos ayudar como hemos realizado con cientos de clientes en toda España.

Póngase en contacto para que le podamos asesorar sobre su caso.


En muchas cuestiones de juicios de obras de reforma tenemos que acudir a peritajes de técnicos y a cuestiones de Derecho contractual. En este artículo ahondaremos un poco más en estas cuestiones:


El derecho contractual son las normas jurídicas que establecen las bases para la formación, interpretación y ejecución de los contratos.

Los aspectos principales entre estas normas, están el Código civil, con su Libro Cuarto, de las Obligaciones y los Contratos, que regula una gran cantidad de ámbitos referentes a los contratos.

Los contratos producen obligaciones entre las partes, que según el artículo 1088, pueden consistir de dar, hacer o no hacer alguna cosa.

Las obligaciones pueden nacer de diferentes lugares como estable el 1089,

de la ley,

de los contratos

y cuasi contratos,

y de los actos y omisiones ilícitos o en que intervenga cualquier género de culpa o negligencia,

pero en lo referente a los contratos, el artículo 1091 establece que:

las obligaciones que nacen de los contratos tienen fuerza de ley entre las partes contratantes, y deben cumplirse a tenor de los mismos.

Los contratos son muy diversos en sus obligaciones, dependiendo del tipo de contrato, dependerá la obligación, el pago  y otros elementos del mismo.

Dentro de esto, tenemos contratos como los contratos de obras y servicios están regulados en el Titulo VI,

en el artículo 1544, que lo define como:

un contrato en el que una de las partes se obliga a ejecutar una obra o a prestar a la otra un servicio por precio cierto.

El Capítulo III de este título trata este tipo de contratos. Estos contratos se basan en la realización de una obra o servicio a cambio de  un precio.

El artículo 1588 establece que puede contratarse la ejecución de una obra conviniendo en que el que la ejecute ponga solamente su trabajo o su industria, o que también suministre el material para la misma.

Dentro de las obras, en situaciones de instalaciones, por ejemplo, de suelos, como el parqué multicapa, se ha de cumplir una serie de requisitos, especificaciones legales o especificaciones pedidas por el propietario.

El artículo 1598 establece que cuando se conviniere que la obra se ha de hacer a satisfacción del propietario,

se entiende reservada la aprobación, a falta de conformidad, al juicio pericial correspondiente.

Si la persona que ha de aprobar la obra es un tercero, se estará a lo que éste decida.

Es decir, si se establecen una serie de requisitos para la instalación, y tras revisión pericial, están no se han cumplido, se está produciendo un incumplimiento del contrato, según lo establecido en este artículo.

Dentro de las instalaciones y obras de un hogar, muchas veces estas se hacen bajo la dirección, o siguiendo especificaciones del propietario. Otras, en necesario seguir regulaciones específicas para ciertas instalaciones.

Un ejemplo especifico, es la instalación de parqué multicapa, cuya regulación es la Norma UNE-EN 13489, que dentro de sus requisitos, se establece:

“Desviación admisible en anchura ± 0,2.

Cejas (entre elementos) 0,2.

Desviación admisible en escuadría 0,2% de la anchura abarquillado o atejado 0,2% de la anchura.

Curvatura de canto (a lo largo del elemento) 0,1% de la longitud Grosor de la capa noble o capa superior 2,5 mm.”

Estos requisitos establecidos no solo por la norma de instalación, sino también en ocasiones pedidos de manera expresa por el propietario, son las guías para el cumplimiento del 1598, de forma de que si tras la instalación, un perito confirmase que nos e han cumplido estos principios, se daría lugar al incumplimiento del contrato. Esto ocurre en cualquier situación donde la instalación deba de seguir unos requisitos fijos, como el grosor de una puerta, las dimensiones de un papel para una pared, o el material y color de una ventana.

La renovación de fachadas que se consideran Patrimonio histórico, como es el Colegio Mayor San Pablo de Madrid, requieren que se cumplan requisitos muy específicos en sus ventanas, por lo que si se estableciera un contrato de obras, y no se cumplieran con los requisitos especificados a la instaladora, esto recaería en repercusiones legales para el propietario, y en el incumplimiento del contrato.


Abogados expertos en CONTRATOS de instalación. LETRADOX

Aspectos fiscales de las patentes. LETRADOX® Abogados

Aspectos fiscales de las patentes. LETRADOX® Abogados


DERECHO DEL SECTOR SANITARIO ASPECTO LEGALES Y FISCALES

Como abogados del sector sanitario traemos a estudio hoy PATENT BOX, patentes y propiedad industrial. Ahondamos en estas cuestiones de actualidad.  Nuestro departamento fiscal le puede ayudar en su empresa.

Como abogados expertos en esta materia, en caso de que su empresa necesite servicios externos de propiedad industrial en el ámbito sanitario, quedamos a su disposición en nuestros datos de contacto:

LETRADOX® ABOGADOS

C/ Jorge Juan 141, 3ºA. Madrid

Tlf. 912980061 / 645958948

info@letradox.es


 EXAMEN DE LA CUESTIÓN PARA EL DERECHO DE PROPIEDAD INDUSTRIAL: LAS PATENTES


El marco normativo de esta figura está constituido por, en el contexto comunitario, el Convenio de la Patente Europea o Convenio de Múnich[1], y, en el contexto nacional, la Ley de Patentes [2] (de aquí en adelante LP). Podemos entender la patente como aquel vehículo jurídico que permite a su titular proteger sus invenciones, elevándose a la concepción de ser un título de propiedad industrial y englobando un conjunto de derechos o facultades para el titular o inventor[3].

En cuanto a su objeto, este está encaminado a fomentar el desarrollo del mercado y de la economía, la competitividad (puesto que la protección de una invención siempre lleva a buscar nuevas alternativas), así como promover la innovación del sector tecnológico (I+D+i)[4]. Es por ello, que, también recogen y protegen las innovaciones sanitarias, es decir, los medicamos y demás productos sanitarios (ej. vacunas), incluidos los tecnológicos.

Entre sus características, la patente establece un monopolio en tanto a su titular, que le permite explotar la patente por el mismo, o los terceros a quienes la trasmita mediante licencia. El plazo de duración de este derecho es de 20 años improrrogables (después pasarán a dominio público)[5].

En el Convenio, en el primer apartado del artículo 52, se establece la posibilidad de que una invención obtenga la patente, en caso de que cumpla los siguientes requisitos: novedad, actividad inventiva y ser susceptible de aplicación industrial.  En lo que respecta al requisito de novedad, esta es latente cuando la invención no se encuentra en el estado de la ciencia.

Por este  último término, Estado de la Ciencia, se entiende como todo lo que está al alcance del público antes de solicitarse la patente. . Por su parte, el examen de novedad se compondrá por la delimitación de la invención, y por la averiguación de si la invención solicitante de patente es idéntica a otra que ya existiera en el Estado de la Técnica[6].

La actividad inventiva es aquella que posee una invención cuando “no resulta del estado de la técnica de manera evidente para un experto en la materia” (artículo 8 LP).

En tanto a la aplicación industrial, ésta existe si el objeto de una invención puede llegar a ser producido o fabricado en todo tipo de industria[7].

Estos eran los requisitos positivos de una patente. No obstante existen una serie de excepciones reguladas en el artículo 5 LP, el cual afirma que no serán objeto de invención métodos matemáticos, las teorías científicas y los descubrimientos.

En observancia del artículo 82 de la Ley de Patentes, pueden ser objeto de otros derechos reales, pudiéndose transmitir, ya sea ínter vivos o mortis causa. Esta transmisión puede darse a través de la cesión, otorgando al cesionario todas las facultadas propias de la patente, de forma ilimitada (véase los artículo 84, 85 y 86 de la Ley de Patentes); o bien, a través de licencias, pero en este supuesto, se transmiten las facultades de explotación parcialmente, con determinadas condiciones.


Certificados complementarios de protección.

Por otra parte, en el caso de los productos sanitarios, farmacéuticos y fitosanitarios, pueden otorgarse para los mismos los llamados Certificados Complementarios de Protección, mediante los cuales se extiende, para aquellos productos protegidos mediante patente, por un período de hasta 5 años, dicha protección. En concreto se expedirá para aquellas patentes otorgadas sobre ingredientes activos o un conjunto de estos que estén presentes en un producto sanitario. Asimismo, se pueden otorgar a estos una vez que caduque la patente. Se requerirá que los productos sanitarios haya adquirido una autorización de comercialización.


PATENTBOX: ASPECTOS FISCALES DE LAS PATENTES


Esta figura objeto de comentario busca fomentar el crecimiento económico de las empresas mediante el uso de los intangibles que constituyen las figuras de propiedad industrial, como la que en nuestro caso nos compete, las patentes, mediante la reducción de un porcentaje de los ingresos que componen la Base Imponible, que nazcan de la cesión de los derechos de uso o explotación de estos intangibles.

El patent box no se aplicará a la cesión del derecho de uso o explotación de:  marcas, obras literarias, artísticas o científicas, incluidas las películas cinematográficas, de derechos personales susceptibles de cesión, como los derechos de imagen, de programas informáticos, equipos industriales, comerciales o científicos, ni de cualquier otro derecho. Por ende, sí se pueden aplicar a las patentes de productos farmacéuticos y médicos.

Se encuentran regulado en la  la Ley 27/2014, de 27 de noviembre, del  Impuesto sobre Sociedades (en adelante, “LIS”), en su artículo 23. Según el mismo, aquellas rentas que provengan de la cesión del derecho de uso o de explotación de patentes, dibujos, modelos, plano, fórmulas o procedimientos secretos, de derechos sobre aquellas informaciones vinculadas a experiencias industriales o científicas, podrán reducir de la base imponible el porcentaje que acaezca a multiplicar por 60% el resultado del siguiente coeficiente[8]:


Abogados patentes

COEFICIENTE =

[Gastos directos CREACIÓN del activo intangible del cedente + gastos de SUBCONTRATACIÓN NO VINCULADA con la empresa] : [Gastos de CREACIÓN del activo intangible del cedente + gastos de SUBCONTRATACIÓN (vinculados y no vinculados) + gastos ADQUISICIÓN activo intangible]

No se incluirán gastos financieros, ni amortizaciones de inmuebles, ni gastos que no se encuentren vinculados de forma directa con la creación del activo, nunca siendo posible que el resultado sea superior a 1.

La finalidad del patent box radica en permitir que aquellos contribuyentes que acrediten haber desarrollado una actividad inventora se beneficien de la reducción fiscal, y no tanto aquellos meramente compran invenciones a terceros.

Hasta la fecha de 1 de julio de 2016, el porcentaje que determinaba la reducción de los ingresos que deben componer la base imponible era del 60%, a condición de que el titular de la patente (o el adquiriente de la misma) generase ingresos de un mínimo del 25%. Con la modificación del artículo 23 antes mencionado, se estableció un régimen transitorio. Mediante este, aquellas cesiones o ventas  de intangible que se realizasen hasta el 30 de junio de 2021, estarían sujetas a la anterior versión de la LIS, es decir la anterior al 1 de julio de 2016; para las licencias se les aplicará la versión de la ley que estuviera en vigor cuando se firmase el contrato.

Abogados patentes

Como abogados expertos en esta materia, en caso de que su empresa necesite servicios externos de propiedad industrial en el ámbito sanitario, quedamos a su disposición en nuestros datos de contacto:

LETRADOX® ABOGADOS

C/ Jorge Juan 141, 3ºA. Madrid

Tlf. 912980061 / 645958948

info@letradox.es


[1] Convenio de Múnich sobre Concesión de Patentes Europeas, de 5 de octubre de 1973 (versión consolidada tras la entrada en vigor del Acta de revisión de 29 de noviembre de 2000).

[2] Ley 24/2015, de 24 de julio, de Patentes.

[3] Botana Agra, M. (2017). Invención y Patente. En Manual de Propiedad Industrial. (pp. 99-112). Madrid: Marcial Pons.

[4] Garbayo Blanch, J. (2017). Derecho de Patentes. En Derecho de la Propiedad Intelectual: derechos de autor y propiedad industrial. (pp. 242-328). Valencia: Tirant lo Blanch.

[5] Broseta Pont, M. y Martínez Sanz, F. (2016). Manual de Derecho Mercantil. Barcelona: Tecnos.

[6]Estado de la Técnica: Constituye el estado de la técnica cualquier prueba de que su invención ya se conocía.

[7] Garbayo Blanch, J. (2017). Derecho de Patentes. En Derecho de la Propiedad Intelectual: derechos de autor y propiedad industrial. (pp. 242-328). Valencia: Tirant lo Blanch.

[8] El importe del numerador del coeficiente se incrementará en un 30 por ciento, siempre que se cumpla que el numerador no supere al importe del denominador.

Abogados patentes

Co-produce with Spain. CINEMALAW LAWYERS

Co-produce with Spain

In the current dynamics of the Spanish film industry, co-productions are gaining strength year after year. In the last ten years (2005-2015), there have been 560 co-productions of feature films with foreign countries.
What are international co-productions?
They are those films made in co-production with foreign companies, which are governed by the applicable international agreements or, failing that, by the general rules established in the Regulations of the Cinema Law.
Why co-produce with Spain?
Co-productions governed by international agreements are considered national productions, so access to funding sources is the same as for purely national productions.
Fuente Ministerio Cultura España.
CINEMALAW®
Lawyers / Attorneys Cinema
info@letradox.es
Tlfs 912980061 / 645958948
C/Jorge Juan 141 Madrid, Spain.

LOS IMPUESTOS DE LAS HERENCIAS. LETRADOX ABOGADOS

LOS IMPUESTOS DE LAS HERENCIAS. LETRADOX ABOGADOS


En el momento de abrirse la sucesión hereditaria, entra en juego el Impuesto sobre Donaciones y Sucesiones. Este impuesto queda regulado por la Ley 29/1987, de 18 de diciembre.

BASE IMPONIBLE

Para determinar la base imponible de este impuesto, debemos calcular el valor neto de la participación individual  de cada uno de los causahabientes en el caudal hereditario, es decir, el valor real  de los bienes y derechos al cual se le deducen las cargas o gravámenes, deudas y demás gastos objeto de deducción. Se seguirá el siguiente esquema:


1º. Determinación del Caudal Relicto. Para ello, a la masa hereditaria se le sumará las presunciones de integración recogidas el artículo 11 del anterior cuerpo legal y el ajuar doméstico, equivalente al 3% sobre el caudal relicto.

El caudal relicto, estará compuesto por bienes:

Que integran jurídicamente la herencia del fallecido.

Otros bienes adicionales.

Los que constituyan el ajuar doméstico. Se valorará el 3% del Importe del Caudal relicto del causante, salvo prueba en contrario de su inexistencia o que su valor es inferior al que resulta de aplicación. Asimismo, los interesados pueden probar un valor superior al del 3%.

Asimismo, se presumirán que forman parte del caudal relicto los bienes:

De todas las clases que hubiesen pertenecido al causante de la sucesión hasta un año antes de su fallecimiento (salvo prueba en contrario).

Aquellos que durante los tres años anteriores al fallecimiento hubieran sido adquiridos a título oneroso en usufructo por el causante y en nuda propiedad por un heredero, legatario, pariente dentro del tercer grado o cónyuge de cualquiera de ellos o del causante.

Los bienes y derechos que hubieran sido transmitidos por el causante durante los cuatro años anteriores a su fallecimiento, reservándose el usufructo de los mismos o de otros del adquirente o cualquier otro derecho vitalicio, salvo cuando se trate de seguros de renta vitalicia contratados con entidades dedicadas legalmente a este género de operaciones.

Valores y efectos depositados y cuyos resguardos se hubieren endosado, si con anterioridad al fallecimiento del endosante no se hubieren retirado aquéllos o tomado razón del endoso en los libros del depositario, y los valores nominativos que hubieren sido igualmente objeto de endoso, si la transferencia no se hubiere hecho constar en los libros de la entidad emisora con anterioridad también al fallecimiento del causante.

2º. Deducciones. Se podrán aplicar las siguientes deducciones para calcular el valor neto de los bienes:

Cargas deducibles: como los censos y las pensiones que reducen el valor real de los bienes. Se aplica a los legados.

Deudas Deducibles: dentro de las cuales se incluyen las personales del causante, como deudas tributarias, de la Seguridad Social o hipoteca. No se aplica a legados salvo de parte alícuota.

Gastos Deducibles: son aquellos que ha realizado el heredero, pero están relacionados con la sucesión (testamentaria y última enfermedad). No se aplicará  a los legados.

3º Partición y adjudicación: en este punto se determinar el valor de adquisición individual. Se aplicar el principio de proporcionalidad del artículo 27 del Real Decreto 169/1991, de 8 de noviembre, para determinar el valor de la cuota ideal individual.

4º Acumulaciones: si aplica, se acumularán a la sucesión, cuando el causante es el contratante individual o el asegurado en el colectivo. También se acumularán las donaciones realizadas en los 5 años anteriores al fallecimiento.


BASE LIQUIDABLE

La base liquidable de este impuesto se calcular aplicando a la base imponible las reducciones que hayan sido aprobadas por la Comunidad Autónoma dada. En caso de que la CCAA no aprobase las reducciones, se aplicarán las siguientes:

VER TABLA EN LA LEY


CUOTA ÍNTEGRA

En caso de que la CCAA no apruebe la tarifa o no hayan asumido competencias en materia del impuesto sobre sucesiones y donaciones , o para los sujetos a los que no resultare aplicable la normativa de la CCAA , se aplicarán las siguientes tarifas reguladas en la ley de este impuesto, que se aplicarán a la base liquidable. 

VER TABLA EN LA LEY 


COEFICIENTE MULTIPLICADOR


Se tributará por la cuota íntegra en función del patrimonio preexistente a la sucesión. Se multiplicará la cuota por el coeficiente multiplicador  del artículo 22 del impuesto, en caso de que las CCAA no hayan aprobado su propio coeficiente multiplicador.

VER TABLA EN LA LEY


DEDUCCIONES Y BONIFICACIONES. Cuota a pagar.

Tenemos las deducciones y bonificaciones recogidas en el artículo 23 de la ley del impuesto, además de las autonómicas y las estatales . Destacamos:

→ Deducción por doble imposición internacional: la sujeción del impuesto se da por obligación personal, el contribuyente podrá deducirse la menor de las siguientes cantidades:

* El importe efectivo de lo satisfecho en el extranjero.

* El resultado de aplicar el tipo medio efectivo de este impuesto al incremento patrimonial que corresponda a los bienes que radiquen o derechos que puedan ser ejercitados fuera de España, cuando fuesen sido sometidos a gravamen en el extranjero por un impuesto similar.

→ Bonificación de la cuota en Ceuta y Melilla.

Se efectuará una bonificación del 50% de la cuota, cuando el causante hubiera tenido su residencia habitual a la fecha de devengo en Ceuta y Melilla, durante los cinco años anteriores, contados de fecha a fecha que finalicen el día anterior al del devengo.

Esta bonificación se elevará al 99% para aquellos causahabientes comprendidos en los grupos I y II del artículo 20 de la ley.

Por último, aplicando estas deducciones o bonificaciones y aquellas que contemplan las distintas Comunidades Autónomas, obtendremos la cuota a pagar


DEVENGO

Este se produce con el fallecimiento. Cualquier cuestión que se tenga que hacer tiene que ser antes del fallecimiento. Ejemplo: Si alguien tiene una discapacidad y tiene que heredar, tiene que sacar el certificado antes del devengo.


INMUEBLES COMO PARTE DEL CAUDAL HEREDITARIO


En función de cómo se produzca el reparto de la herencia, en el caso de que en el caudal hereditario haya algún inmueble, junto con el impuesto de sucesiones se pagará el de Transmisiones Patrimoniales o ITP y por Actos Jurídicos Documentados o AJD, lo cual sucederá cuando haya exceso de de adjudicación en el reparto, es decir, los que mayor parte de la herencia reciban, pagarán ITP y AJD en tanto a los bienes recibidos en exceso. Los excesos que cumplan con lo expuesto en el artículo 1062 del Código Civil , no se entenderán como transmisiones patrimoniales.

“Artículo 1.062 del Código Civil: Cuando una cosa sea indivisible o desmerezca mucho por su división, podrá adjudicarse a uno, a calidad de abonar a los otros el exceso en dinero.

Pero bastará que uno solo de los herederos pida su venta en pública subasta, y con admisión de licitadores extraños, para que así se haga.”


·En caso de que quiera que le gestionemos toda su herencia,

Contáctenos YA sin compromiso:


LETRADOX ABOGADOS

En toda España

info@letradox.es

Tlf. 912980061 y 645958948.

www.letradox.com


LOS IMPUESTOS DE LAS HERENCIAS. LETRADOX ABOGADOS

Acciones Popular, IRPH , Multidivisa, Ejecuciones Hipotecarias. Abogados

Acciones Popular, IRPH , Multidivisa, Ejecuciones Hipotecarias. Abogados


 Artículo de Mercedes de Parada en Lawyerpress

sobre la situación actual de las reclamaciones a los Bancos


El periódico digital de información Jurídica Lawyerpress publicó ayer día 8 de junio de 2020, el artículo de la letrada y socia CEO de LETRADOX Abogados, Mercedes de Parada. Link al artículo: LAWYERPRESS ARTÍCULO DE MERCEDES DE PARADA

En dicho artículo se realiza un resumen de la actualidad en la reclamaciones contra Bancos.

ACCIONES BANCO POPULAR

El pasado día 7 de junio de 2020 se cumplieron 3 años desde la quiebra del Banco Popular.

Es un hecho importante a tener en cuenta , dado que se cumplen los 3 años que fija la Ley del Mercado de Valores para la reclamación. No obstante, el plazo aún no ha transcurrido al estar los plazos suspendidos por el estado de alarma. Además, esta no es la única vía procesal, al ser factible la acción de prescripción de 4 años (o de 5) que fija el Código Civil para estos casos según establece la jurisprudencia.

De todas las cuestiones que llevamos a cabo de Derecho Bancario en nuestro despacho, estamos haciendo especial énfasis en esta cuestión a fin de concienciar a los consumidores de la necesidad de una pronta reclamación.

Así se pudo poner de manifiesto igualmente en las publicaciones de diferentes periódicos, que se han hecho eco de aperturas de despachos de la firma LETRADOX en España: (La Voz de Galicia, respecto al despacho de Viveiro (Lugo), el Diario de León, la apertura en León; y el Heraldo de Aragón, del desembarco en Zaragoza).

IRPH

El índice de IRPH al que están referenciadas algunas hipotecas ha supuesto para muchos consumidores un sobrecoste en su cuota hipotecaria. El TJUE ha avalado la reclamación siempre que se cumplan algunos parámetros. En LETRADOX proporcionamos el servicio de análisis del préstamo hipotecario a fin de conocer si es viable la reclamación (envío a info@letradox.es)

MULTIDIVISA

No son pocas las personas que después de pagar durante años religiosamente su préstamo hipotecario descubren que el capital amortizado no ha disminuido. Esto es porque su préstamo hipotecario es multidivisa y si la divisa de referencia (yen, franco suizo) se ha apreciado ha supuesto esta consecuencia.

La reclamación en vía judicial al banco para subsanar esta situación es posible. De esta manera numerosos clientes están cambiando el rumbo de su préstamo hipotecario y volviendo a ver cómo varía su situación inicial a una mucho más favorable.

Hemos ganado  numerosas sentencias, los tribunales nos dan la razón y finalmente ha hecho que el cliente pueda recuperar su dinero. En este blog podéis ver algunos ejemplos de ello.


EJECUCIONES HIPOTECARIAS

Al empeorar la situación económica de los prestatarios del préstamo hipotecario lamentablemente éstos no pueden hacer frente a las cuotas hipotecarias

Es en este momento cuando, en algunos casos, se nos contrata para una renegociación de la deuda , que hemos llevado con éxito en numerosas ocasiones .

Pero a veces cuando el cliente acuda a nuestro despacho ya no es posible esa negociación extrajudicial porque el banco ha interpuesto una demanda de ejecución hipotecaria.

En este caso, lo que nos queda por realizar, es una defensa en vía judicial llevando a cabo la oposición a la ejecución hipotecaria. ESta oposición está basada generalmente en la existencia de cláusulas abusivas en el préstamo hipotecario.

Si usted se encuentra en esta situación puede acudir a nosotros para que llevemos su defensa en vía judicial y pueda permanecer en su vivienda.

Recientemente hemos recibido un auto del juzgado de primera instancia 31 de Madrid que avala nuestra postura y archiva el procedimiento de ejecución hipotecaria iniciado por el banco.

La satisfacción por comunicar al cliente esta noticia hace que sigamos cada día mejorando. Y también luchando por tantos otros clientes a los que también deseamos dar la noticia de que finalmente no van a ser desahuciados de sus viviendas.

LETRADOX® Abogados es un despacho que cuenta con profesionales de las distintas ramas del Derecho. Ofrecemos un servicio integral a particulares y empresas.

Tanto para sus cuestiones en derecho hipotecario y bancario como Mercantil estamos  a su disposición en nuestra sede principal en Madrid así como nuestras oficinas de Galicia, León y Zaragoza. Llevamos casos en toda España y ofrecemos un Servicio Profesional y ajustado a las necesidades de cada cliente.

Le esperamos para que nos consulte sin compromiso sobre su caso.

LETRADOX® ABOGADOS

Tlfs. 912980061 / 645958948

info@letradox.es


Acciones Popular, IRPH , Multidivisa, Ejecuciones Hipotecarias. Abogados


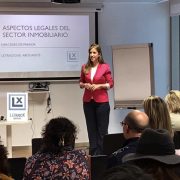
Conferencia Aspectos legales del sector inmobiliario. LETRADOX Abogados

Conferencia Aspectos legales del sector inmobiliario. LETRADOX Abogados

Mercedes de Parada, abogada directora de Letradox, durante la ponencia sobre Aspectos Legales del sector inmobiliario que ha impartido ante profesionales del sector inmobiliario, empresarios internacionales y representantes de fondos de inversión.

LETRADOX®️ Abogados
www.letradox.com

LETRADOX® en el periódico la Voz de Galicia. Abrimos sede en Viveiro

LETRADOX® en el periódico la Voz de Galicia.

Abrimos sede en Viveiro


El periódico gallego La Voz de Galicia se ha hecho eco del desembarco de Letradox en la costa lucense.

También alude a nuestro éxito en Madrid y Galicia en asuntos de diversa índole.

Concretamente el rotativo se refiere a los cientos de casos que hemos ganado en el ámbito de derecho hipotecario y bancario. (Tarjetas, cláusulas abusivas de la hipoteca, acciones Popular, ejecuciones hipotecarias…etc)

En este link pueden ver nuestros lectores la noticia completa:

https://www.lavozdegalicia.es/noticia/amarina/2019/12/29/abre-despacho-abogados-especializado-derecho-bancario-preferentes-acciones/0003_201912X29C2991.htm

En la foto de la noticia aparece la fundadora y abogada doña Mercedes de Parada, junto al letrado y socio gallego don Marcos Rivas.

Por último, el periódico recoge nuestros datos de contacto.

La web: www.letradox.com

Los teléfonos de contacto: 645958948 / 912980061

Email: info@letradox.es

Agradecemos la mención en el periódico más leído en la zona y agradecemos a los clientes la confianza que nos han dado otro año más. Aprovechamos la ocasión para desearles un muy feliz Año Nuevo.