Víctima de un delito cometido con IA o de ciberdelincuencia
La Inteligencia Artificial (IA) está siendo utilizada para cometer nuevas formas de fraude y delitos informáticos: suplantación de identidad, estafas online, phishing, deepfakes, falsificación de imágenes y vídeos, clonación de voz, extorsión, sextorsión, amenazas, acceso ilícito a cuentas, robo de datos y fraude económico.
Entre los casos más habituales se encuentran las estafas mediante IA, la creación de contenidos falsos para perjudicar a una persona, la suplantación de familiares o empresas mediante voz o imagen, el robo de credenciales y datos personales y la utilización de deepfakes para cometer fraudes o extorsionar a las víctimas.
Si has sido víctima de ciberdelincuencia, fraude informático, suplantación de identidad o un delito cometido mediante Inteligencia Artificial, es fundamental actuar rápidamente para preservar las pruebas, identificar a los responsables, intentar recuperar los daños y ejercer las acciones legales correspondientes.
Defensa integral frente a delitos con IA y ciberdelincuencia
En LETRADOX Abogados ofrecemos una defensa integral de víctimas de ciberdelitos y delitos cometidos con Inteligencia Artificial:
desde el análisis inicial del caso y la preservación de evidencias digitales hasta la denuncia, investigación, reclamación de daños y perjuicios y defensa durante el procedimiento judicial.
Si has sufrido una estafa con IA, suplantación de identidad, deepfake, extorsión, robo de datos o cualquier otro ciberdelito, podemos ayudarte a proteger tus derechos y reclamar por los daños sufridos.
¿Por qué elegir LETRADOX Abogados si han sido víctima de un ciberdelito con IA y quieres un abogado para aconsejarte y que te acompañe en todo el proceso? En este vídeo te lo explicamos:
En LETRADOX Abogados nuestra filosofía es PERSONAS REALES para problemas REALES, y dar un servicio de lujo a un precio competitivo; por eso puedes contar con una defensa profesional pero por mucho menos. Conócenos más en este vídeo y cómo es la primera consulta con nosotros:
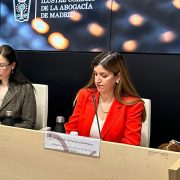
Somos un despacho pionero en España en IA y nuevas tecnologías, desde hace años ya impartimos ponencias en las más destacadas instituciones y empresas; aquí algunas de las fotos de estas ponencias:
Debate 26/11/2019
Conferencia Datos.
Abogados delitos por IA cibercrimen ciberestafas
LETRADOX Abogados
C/ Hermosilla 144, 1ºE Madrid
tlf. 912980061 / 645958948
info@letradox.es
www.letradox.com
Llevamos casos en toda España
https://www.letradox.com/wp-content/uploads/2024/02/MERCEDES-DE-PARADA-EN-EL-COLEGIO-DE-ABOGADOS-DE-MADRID.-LETRADOX-CINEMALAW.jpeg21491170letradoxhttps://www.letradox.com/wp-content/uploads/2020/05/logo-letradox.jpegletradox2026-09-22 11:55:352026-09-22 11:55:35Abogados delitos por IA cibercrimen ciberestafas
Planificar la jubilación es uno de los pasos financieros y jurídicos más importantes en la vida laboral de cualquier contribuyente. Sin embargo, cuando llega el momento de recuperar el capital o al intentar maximizar las deducciones en el IRPF, surgen incertidumbres fiscales complejas que pueden reducir significativamente la rentabilidad real de los ahorros.
En Letradox Abogados, como despacho especialista en derecho fiscal y tributario, asesoramos a particulares, autónomos y empresas para garantizar una planificación óptima de sus planes de pensiones, minimizando el impacto impositivo y protegiendo su patrimonio.
Límite de aportaciones y deducción en el IRPF
Una de las principales ventajas de los planes de pensiones es su capacidad para reducir la base imponible general del IRPF. No obstante, las reformas normativas recientes han modificado sustancialmente las cuantías máximas aplicables.
Planes de pensiones individuales: El límite de aportación máxima con derecho a deducción se sitúa en 1.500 euros anuales (o el 30% de los rendimientos netos del trabajo y actividades económicas, aplicándose la menor de ambas cantidades).
Planes de empleo y autónomos: El límite se amplía sustancialmente. Los trabajadores por cuenta ajena pueden sumar hasta 8.500 euros adicionales mediante contribuciones empresariales a planes de empleo, alcanzando un máximo conjunto de 10.000 euros. Asimismo, los trabajadores autónomos disponen de la posibilidad de aportar hasta 4.250 euros adicionales en planes de pensiones simplificados para su colectivo.
¿Cómo tributa el rescate del plan de pensiones?
Un error habitual es asumir que el dinero rescatado tributa como rendimiento del capital mobiliario o ganancia patrimonial. La normativa establece que las cuantías percibidas tributan como rendimientos del trabajo, lo que significa que se integran directamente en la base imponible general y se someten a los tramos progresivos del IRPF.
Opciones de cobro y su impacto fiscal
Rescate en forma de capital (pago único): Se cobra la totalidad del fondo en un solo ejercicio. Al sumar un importe elevado a tus ingresos habituales, la tributación puede dispararse hasta el tramo más alto del IRPF.
Rescate en forma de renta (periódica): Se perciben cantidades mensuales, trimestrales o anuales. Es la opción más eficiente habitualmente, ya que permite controlar el tipo marginal aplicado en la declaración.
Rescate en forma mixta o flexible: Combina un cobro en capital con rentas periódicas, adaptándose a las necesidades de liquidez específicas del contribuyente.
Tratamiento especial de las aportaciones anteriores a 2007:
Aquellas aportaciones realizadas con anterioridad al 31 de diciembre de 2006 pueden beneficiarse de una reducción del 40% en la base imponible del IRPF si el rescate se cobra en forma de capital, siempre que se efectúe dentro de los plazos temporales fijados por la Ley del IRPF (habitualmente en el año de la contingencia o en los dos ejercicios siguientes).
Supuestos que permiten el rescate anticipado
Más allá de la jubilación, la ley contempla contingencias y supuestos excepcionales para hacer efectivo el rescate:
Incapacidad permanente (total, absoluta o gran invalidez).
Fallecimiento del titular (tributa en los beneficiarios como rendimiento del trabajo en el IRPF, no en el Impuesto sobre Sucesiones).
Enfermedad grave o desempleo de larga duración.
Ventana de liquidez a los 10 años: Posibilidad de rescatar aquellas aportaciones que cuenten con al menos un decenio de antigüedad.
La importancia del asesoramiento jurídico y fiscal experto
Una estrategia de rescate inadecuada o el desconocimiento de las reducciones aplicables puede suponer una pérdida de hasta el 45% o más del capital acumulado debido a la progresividad del impuesto.
En Letradox Abogados realizamos un estudio analítico personalizado para determinar:
El momento exacto para iniciar el cobro sin penalizaciones fiscales.
La combinación idónea de modalidades de rescate.
El impacto conjunto con la pensión pública de jubilación y otros ingresos.
Contacta con Letradox Abogados
Si deseas planificar tus aportaciones o vas a tramitar el rescate de tu plan de pensiones, confía en un equipo legal con experiencia contrastada en la materia.
https://www.letradox.com/wp-content/uploads/2026/09/fiscalidad-planes-pensiones-abogados.jpg5721024letradoxhttps://www.letradox.com/wp-content/uploads/2020/05/logo-letradox.jpegletradox2026-09-10 14:09:392026-09-10 14:09:39Abogados Fiscalidad planes de pensiones y rescate
Abogados despidos colectivos ERTE y despidos individuales
LETRADOX Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf. 912980061 / 645958948
info@letradox.es
Las decisiones empresariales que afectan al empleo pueden tener consecuencias importantes tanto para las empresas como para los trabajadores.
Los despidos colectivos, los expedientes de regulación temporal de empleo (ERTE), las modificaciones organizativas y los despidos individuales están sujetos a requisitos legales y procedimientos específicos.
Contar con abogados especializados en derecho laboral permite analizar la situación desde el punto de vista de la empresa o del trabajador y establecer una estrategia adecuada para proteger sus intereses.
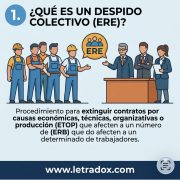
¿Qué es un despido colectivo?
El despido colectivo es una medida empresarial que afecta a un determinado número de trabajadores dentro de un periodo de tiempo establecido legalmente.
A diferencia de un despido individual, este tipo de procedimiento tiene una dimensión colectiva y está sujeto a reglas específicas.
La empresa debe justificar la medida y cumplir con las obligaciones procedimentales correspondientes.
Además, la representación de los trabajadores puede desempeñar un papel relevante durante el proceso.
Defensa jurídica de los trabajadores
Cuando una empresa inicia un procedimiento de despido colectivo, los trabajadores pueden encontrarse ante una situación de gran incertidumbre.
El asesoramiento jurídico puede ayudar a comprender las consecuencias de la medida, revisar la documentación y analizar si el procedimiento se ha desarrollado correctamente.
También puede resultar necesario negociar determinadas condiciones o estudiar las posibilidades de impugnación.
El análisis debe realizarse tanto desde una perspectiva individual como colectiva.
Asesoramiento para empresas
Las empresas que necesitan reorganizar su estructura laboral deben planificar cuidadosamente cualquier procedimiento colectivo.
Un error formal o procedimental puede generar conflictos y aumentar considerablemente los riesgos jurídicos.
El abogado laboralista puede participar en las diferentes fases del proceso, desde el análisis inicial hasta la negociación y documentación de las medidas.
El objetivo es que la empresa pueda adoptar decisiones organizativas respetando el marco legal aplicable.
ERTE: reducción o suspensión temporal
Los ERTE permiten adoptar determinadas medidas temporales sobre la relación laboral cuando concurren las circunstancias previstas legalmente.
Pueden plantearse situaciones de suspensión temporal de contratos o reducción de jornada.
Sin embargo, el procedimiento y los requisitos dependerán del tipo concreto de expediente y de las circunstancias que lo motiven.
Por ello, antes de iniciar un ERTE resulta recomendable analizar la situación de la empresa y determinar cuál es la vía jurídicamente adecuada.
¿Puede impugnarse un ERTE?
Las medidas adoptadas dentro de un procedimiento colectivo pueden ser objeto de revisión o impugnación cuando concurren determinadas circunstancias.
La estrategia dependerá de cuestiones como la causa alegada, la documentación aportada, el procedimiento seguido y la existencia de posibles irregularidades.
Los trabajadores y sus representantes pueden necesitar asesoramiento para valorar si existen fundamentos suficientes para iniciar acciones legales.
Despidos individuales
No todos los conflictos laborales tienen una dimensión colectiva.
Un trabajador puede recibir un despido disciplinario, objetivo o basado en otras circunstancias y considerar que la decisión empresarial no es correcta.
En estos casos, resulta esencial revisar la carta de despido y las circunstancias que rodean la decisión.
La calificación jurídica del despido puede tener consecuencias económicas y laborales diferentes.
La importancia de los plazos
En materia de despidos existen plazos especialmente importantes.
Por este motivo, cuando un trabajador recibe una carta de despido, no debería retrasar la consulta con un profesional.
El abogado puede revisar la documentación, determinar las acciones disponibles y calcular los plazos aplicables.
Esperar demasiado puede limitar las posibilidades de defensa.
Negociación y acuerdos
No todos los conflictos laborales tienen que terminar necesariamente en un procedimiento judicial.
En determinados casos puede ser posible negociar una solución entre trabajador y empresa.
La negociación puede resultar especialmente útil cuando existe margen para alcanzar un acuerdo que satisfaga los intereses de ambas partes.
El abogado puede intervenir en esta fase para analizar las condiciones propuestas y proteger los intereses de su cliente.
Conflictos colectivos
Las decisiones empresariales que afectan a un grupo de trabajadores pueden generar conflictos colectivos.
Cambios organizativos, reestructuraciones, modificaciones de condiciones de trabajo o reducciones de plantilla pueden requerir un análisis jurídico especializado.
La defensa colectiva permite abordar el conflicto de manera conjunta, sin perjuicio de las circunstancias particulares que puedan afectar a determinados trabajadores.
¿Cuándo acudir a un abogado laboralista?
Puede ser recomendable solicitar asesoramiento cuando:
La empresa anuncia una reestructuración.
Se plantea un despido colectivo.
Se inicia un ERTE.
Se recibe una carta de despido.
Se pretende impugnar un despido.
Existen dudas sobre una indemnización.
Se plantea una negociación con la empresa.
Existe un conflicto colectivo.
Se modifican de forma relevante las condiciones laborales.
Conclusión
Los despidos colectivos, ERTE y despidos individuales requieren un análisis jurídico riguroso.
Para las empresas, una correcta planificación puede reducir riesgos y facilitar la adopción de decisiones organizativas dentro del marco legal.
Para los trabajadores, recibir asesoramiento rápidamente permite conocer sus derechos y valorar las opciones disponibles antes de que transcurran los plazos legales.
Un abogado laboralista especializado en despidos colectivos, ERTE y conflictos individuales puede intervenir tanto en la negociación como en procedimientos administrativos y judiciales, adaptando la estrategia a las circunstancias concretas de cada caso.
Puedes consultarnos tu caso para darte el mejor servicio:
LETRADOX Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf. 912980061 / 645958948
info@letradox.es
Vídeo de Letradox Abogados sobre despidos colectivos y ERE, Erte:
https://www.letradox.com/wp-content/uploads/2026/09/mejores-abogados-despido-colectivo-erte-espana.jpeg11781170letradoxhttps://www.letradox.com/wp-content/uploads/2020/05/logo-letradox.jpegletradox2026-09-07 17:02:562026-09-07 17:02:56Abogados despidos colectivos ERTE y despidos individuales
Me han despedido: ¿qué puedo hacer y cuánto me corresponde de indemnización?
LETRADOX® Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf. +34 645 958 948 / 912980061
Email: info@letradox.es
Recibir una carta de despido puede generar muchas dudas: ¿es legal?, ¿tengo derecho a una indemnización?, ¿debo firmar?, ¿cuánto tiempo tengo para reclamar?
Lo primero es revisar la comunicación de la empresa y la fecha de efectos del despido. El plazo general para impugnar un despido es de 20 días hábiles, por lo que conviene actuar cuanto antes y no esperar a que finalicen las negociaciones con la empresa.
La indemnización depende del tipo de despido y de sus circunstancias. En términos generales, el despido objetivo procedente da derecho a 20 días de salario por año trabajado, con el límite legal correspondiente. Si el despido se declara improcedente, la indemnización ordinaria es de 33 días por año trabajado, con los límites previstos legalmente y las particularidades aplicables a la antigüedad anterior a febrero de 2012. Un despido disciplinario procedente no genera indemnización, aunque sí puede corresponder el finiquito.
Cada despido debe estudiarse de forma individual. La carta, el salario regulador, la antigüedad y las pruebas pueden cambiar el resultado.
En nuestro despacho ofrecemos asesoramiento laboral y defensa frente a despidos en España. Revisamos la documentación, calculamos las cantidades que podrían corresponderte y tramitamos las reclamaciones y acciones legales que procedan.
¿Te han despedido? Contacta con nuestro equipo para revisar tu caso y valorar tus opciones antes de que venza el plazo.
Artículo informativo; no constituye asesoramiento jurídico individualizado.
LETRADOX® Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf. +34 645 958 948 / 912980061
Email: info@letradox.es
Me han despedido: qué hacer y cuánto me corresponde de indemnización
¿Te han despedido? Conoce los plazos para reclamar y cómo se calcula la indemnización. Abogados laboralistas revisan tu caso y defienden tus derechos.
https://www.letradox.com/wp-content/uploads/2023/04/Sala-Juntas-Letradox-scaled.jpeg19202560letradoxhttps://www.letradox.com/wp-content/uploads/2020/05/logo-letradox.jpegletradox2025-11-01 18:46:432026-11-01 18:50:45Me han despedido: qué hacer y cuánto me corresponde de indemnización
Comprar una vivienda en España siendo estadounidense: aspectos legales que debe conocer antes de invertir
Comprar vivienda en España siendo estadounidense | Abogados
¿Es ciudadano estadounidense y quiere comprar una vivienda en España? Conozca los aspectos legales de la compraventa, la residencia, los impuestos y la planificación patrimonial.
LAWYERS IN SPAIN
LETRADOX® Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf. +34 645 958 948
Email: info@letradox.es
España, un destino para la inversión inmobiliaria internacional
España continúa despertando el interés de compradores e inversores internacionales que buscan adquirir una vivienda, diversificar su patrimonio o establecer una nueva residencia en Europa.
Para un ciudadano estadounidense, comprar una propiedad en España puede representar una oportunidad de inversión o el primer paso para trasladarse al país.
Sin embargo, una operación inmobiliaria internacional implica cuestiones jurídicas que van mucho más allá del precio de compra.
La titularidad del inmueble, la situación registral, los contratos, los impuestos, la financiación y la planificación sucesoria son aspectos que deben analizarse antes de comprometer una inversión.
En nuestro despacho asesoramos a ciudadanos e inversores internacionales que desean adquirir bienes inmuebles en España, acompañándoles durante el proceso de compraventa y en las cuestiones jurídicas relacionadas con su patrimonio.
¿Puede un ciudadano estadounidense comprar una vivienda en España?
Con carácter general, los ciudadanos estadounidenses pueden adquirir inmuebles en España.
No obstante, la compra de una propiedad no concede automáticamente un derecho de residencia en el país. La adquisición inmobiliaria y la situación migratoria deben analizarse como cuestiones jurídicas distintas.
Antes de iniciar una operación, conviene determinar si el objetivo es adquirir una segunda residencia, realizar una inversión inmobiliaria, trasladarse a España o desarrollar una actividad económica.
Cada escenario puede requerir una estrategia jurídica diferente.
Cinco aspectos legales que debe revisar antes de comprar
Realizar una due diligence inmobiliaria
Antes de firmar un contrato o entregar una cantidad significativa de dinero, es recomendable revisar la situación jurídica del inmueble.
La comprobación puede incluir:
La titularidad registral.
Las cargas y gravámenes.
La situación urbanística.
Las posibles deudas vinculadas al inmueble.
La existencia de arrendamientos u ocupantes.
La correspondencia entre la realidad física y la documentación disponible.
Esta revisión permite identificar riesgos que podrían afectar al uso, al valor o a la futura transmisión de la propiedad.
Revisar el contrato de compraventa
Las operaciones inmobiliarias en España pueden incluir reservas, contratos privados, pagos anticipados y escritura pública ante notario.
Es importante comprender las consecuencias jurídicas de cada fase, especialmente cuando el comprador reside en Estados Unidos y debe coordinar documentación, desplazamientos o transferencias internacionales.
La revisión contractual debe atender a los plazos, las condiciones de pago, las consecuencias del incumplimiento y las obligaciones de cada parte.
Analizar los impuestos y los costes de adquisición
El coste de comprar una vivienda en España no se limita al precio acordado.
Dependiendo de las características de la operación, pueden existir impuestos asociados a la adquisición, gastos notariales, registrales y otros costes profesionales.
La fiscalidad puede variar según se trate de una vivienda nueva o usada, la comunidad autónoma en la que se encuentre el inmueble y las circunstancias del comprador.
Además, un ciudadano estadounidense debe considerar las posibles implicaciones fiscales en ambos países.
La coordinación entre el asesoramiento jurídico español y el asesoramiento fiscal estadounidense resulta especialmente importante para evitar decisiones patrimoniales basadas en una visión incompleta.
Considerar la residencia y la movilidad internacional
Comprar una propiedad en España no equivale a obtener un permiso de residencia.
Los ciudadanos estadounidenses que deseen permanecer en España durante períodos prolongados deben analizar qué régimen de residencia resulta aplicable a su situación.
La elección puede depender de factores como la duración de la estancia, la actividad profesional, los recursos económicos y la situación familiar.
Por ello, es recomendable estudiar conjuntamente la adquisición inmobiliaria y el proyecto de traslado, sin asumir que una operación garantiza automáticamente la otra.
Planificar la titularidad y la sucesión del inmueble
Una vivienda en España puede formar parte de un patrimonio internacional.
La titularidad individual, conjunta o a través de una sociedad puede tener consecuencias jurídicas y fiscales diferentes.
También conviene analizar cómo se integrará el inmueble en la planificación sucesoria del propietario, especialmente cuando existen familiares, activos o documentos testamentarios en Estados Unidos.
Una planificación adecuada puede ayudar a reducir incertidumbres y facilitar la gestión futura del patrimonio.
¿Por qué contar con abogados en España?
La compra de una propiedad en otro país exige comprender tanto el proceso inmobiliario como el marco jurídico local.
Nuestro despacho asesora a ciudadanos estadounidenses e inversores internacionales en operaciones inmobiliarias en España, incluyendo la revisión de contratos, la due diligence, la coordinación de la compraventa y las cuestiones patrimoniales relacionadas con la adquisición.
Prestamos asesoramiento en operaciones en Madrid, Barcelona, Valencia, Málaga, la Costa del Sol y otros destinos inmobiliarios españoles.
Nuestro objetivo es que el cliente pueda tomar decisiones informadas, comprender las obligaciones de la operación y disponer de una adecuada protección jurídica durante el proceso.
¿Está pensando en comprar una vivienda en España?
Si es ciudadano estadounidense y está valorando adquirir una propiedad en España, nuestro equipo puede ayudarle a analizar la operación antes de asumir compromisos económicos.
Contacte con nuestro despacho para recibir asesoramiento jurídico sobre su inversión inmobiliaria en España y las cuestiones legales relacionadas con su patrimonio.
La información de este artículo tiene carácter general y no constituye asesoramiento jurídico o fiscal individualizado. Las consecuencias de cada operación deben analizarse atendiendo a las circunstancias del comprador, del inmueble y de la normativa aplicable.
LETRADOX® Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf. +34 645 958 948
Email: info@letradox.es
Buying Property in Spain as a US Citizen: Legal Considerations Before You Invest
Buying Property in Spain as a US Citizen | Spanish Lawyers
Are you a US citizen considering buying property in Spain? Learn about real estate due diligence, purchase contracts, taxes, residency and estate planning.
Spain: A Destination for International Real Estate Investment
Spain continues to attract international buyers and investors seeking to acquire property, diversify their assets or establish a new home in Europe.
For US citizens, purchasing real estate in Spain may represent an investment opportunity or the first step toward relocating to the country.
However, an international property transaction involves legal considerations that extend well beyond the purchase price.
Ownership, land registry records, contracts, taxes, financing and estate planning should all be reviewed before committing to an investment.
Our law firm advises international buyers and investors seeking to acquire real estate in Spain, providing legal assistance throughout the purchase process and in related matters concerning their assets.
Can US Citizens Buy Property in Spain?
As a general rule, US citizens can purchase real estate in Spain.
However, buying property does not automatically grant the right to reside in Spain. Property acquisition and immigration status are separate legal matters that must be considered independently.
Before proceeding, it is important to determine whether the objective is to purchase a second home, make a real estate investment, relocate to Spain or establish a business.
Each scenario may require a different legal approach.
Five Legal Issues to Review Before Buying Property in Spain
Conducting Real Estate Due Diligence
Before signing a contract or transferring a significant amount of money, the property’s legal status should be reviewed.
This may include checking:
Registered ownership.
Planning and zoning status.
Potential debts associated with the property.
Existing leases or occupants.
Consistency between the physical property and the available documentation.
This review can help identify risks that may affect the property’s use, value or future sale.
Reviewing the Purchase Agreement
Property transactions in Spain may involve reservation agreements, private purchase contracts, advance payments and a public deed executed before a notary.
Buyers should understand the legal consequences of each stage, particularly when they are based in the United States and need to coordinate documentation, travel or international transfers.
Contract review should address deadlines, payment terms, the consequences of default and the obligations of each party.
Understanding Taxes and Acquisition Costs
The cost of purchasing property in Spain is not limited to the agreed purchase price.
Depending on the transaction, buyers may be responsible for acquisition taxes, notarial fees, land registry fees and other professional costs.
The applicable tax treatment may depend on whether the property is newly built or resale, the autonomous region where it is located and the buyer’s circumstances.
US citizens should also consider potential tax implications in both countries.
Coordination between Spanish legal and tax advisers and US tax professionals is particularly important when making cross-border investment decisions.
Considering Residency and International Mobility
Purchasing property in Spain does not automatically provide a residence permit.
US citizens intending to remain in Spain for extended periods should assess which immigration or residency framework applies to their circumstances.
The appropriate route may depend on the intended length of stay, professional activities, financial resources and family situation.
It is therefore advisable to consider the property purchase and relocation plans together, without assuming that one automatically guarantees the other.
Planning Property Ownership and Succession
A property in Spain may form part of an international estate.
Individual ownership, joint ownership or ownership through a company may have different legal and tax consequences.
It is also important to consider how the property will be included in the owner’s estate planning, particularly where family members, assets or existing wills are located in the United States.
Appropriate planning can help reduce uncertainty and facilitate the future administration of the estate.
Why Work with Lawyers in Spain?
Purchasing property in another country requires an understanding of both the real estate transaction and the local legal framework.
Our law firm advises US citizens and international investors on Spanish real estate transactions, including contract review, due diligence, purchase completion and related estate and asset planning matters.
We assist clients with property transactions in Madrid, Barcelona, Valencia, Málaga, the Costa del Sol and other Spanish real estate markets.
Our aim is to help clients make informed decisions, understand their legal obligations and obtain appropriate legal protection throughout the transaction.
Are You Considering Buying Property in Spain?
If you are a US citizen considering purchasing property in Spain, our team can help you assess the transaction before making financial commitments.
Contact our law firm for legal advice on your Spanish real estate investment and the legal matters connected with your assets.
This article provides general information and does not constitute individualized legal or tax advice. The implications of each transaction should be assessed in light of the buyer’s circumstances, the property and the applicable legislation.
Contact us:
LAWYERS IN SPAIN
LETRADOX® Abogados
C/ Hermosilla 144, 1ºE Madrid
Tlf. +34 645 958 948
Email: info@letradox.es
https://www.letradox.com/wp-content/uploads/2025/11/Abogados-Toledo-mercantil-civil-scaled.jpeg25601945letradoxhttps://www.letradox.com/wp-content/uploads/2020/05/logo-letradox.jpegletradox2024-11-01 18:27:212026-11-01 18:32:48 Comprar vivienda en España siendo estadounidense | Abogados
Abogados expertos en problemas colivings y espacios habitables
C/ Hermosilla 144, 1ºE Madrid
Tlfs. 912980061 / 645958948
info@letradox.es
www.letradox.com
COLIVINGS Y ESPACIOS HABITABLES
En los últimos años, tanto la forma de vivir como de trabajar ha experimentado cambios significativos. El auge del coworking ha transformado la dinámica laboral de los freelancers de manera imparable. Ahora, ante la creciente dificultad de acceder a viviendas en las grandes ciudades, el coliving emerge como una solución consolidada.
CONCEPTO DE COLIVINGS
El coliving no solo es un fenómeno residencial con características distintivas, sino también un estilo de vida en evolución que se está convirtiendo en una alternativa muy atractiva en España, especialmente entre los jóvenes, como solución para acceder a una vivienda.
El coliving implica compartir las áreas comunes del edificio con los vecinos, pero va más allá al fomentar la interacción, compartiendo experiencias, momentos y proyectos, al mismo tiempo que se garantiza un espacio íntimo personal. Esta filosofía promueve la socialización a nivel personal, en paralelo al efecto que el coworking tiene en el ámbito profesional.
Aunque guarda similitudes con las residencias estudiantiles, el enfoque del coliving está dirigido principalmente a jóvenes profesionales: aquellos que se desplazan para cursar un máster o un doctorado, los que empiezan su primer trabajo lejos del hogar, o quienes buscan independizarse sin contar con los recursos económicos suficientes.
Aunque inicialmente concebido para este perfil, el coliving para personas mayores está ganando popularidad. Desde la perspectiva empresarial, los inversores muestran un gran interés en el coliving, así como las empresas dedicadas a gestionar la construcción de edificios para este fin.
La disposición de un apartamento de coliving puede variar según el diseño y la visión de los desarrolladores, pero generalmente sigue un esquema que promueve la convivencia comunitaria y la privacidad de los residentes.
CARACTERÍSTICAS COLIVINGS
A continuación, se presenta una descripción general de cómo se estructura un edificio de coliving:
Espacios Comunes: Constituyen el núcleo del apartamento de coliving y están diseñados para fomentar la interacción entre los residentes. Estos espacios pueden incluir áreas de estar compartidas, cocinas comunes, zonas de coworking, áreas de recreación, gimnasios, entre otros. Son ideales para socializar, trabajar o relajarse.
Habitaciones Privadas: Cada residente dispone de su propia habitación privada. Estas habitaciones suelen ser eficientes en términos de espacio y están diseñadas para ofrecer comodidad y privacidad. Pueden contar con baños privados, mobiliario funcional como camas y escritorios, así como acceso a Internet de alta velocidad.
Gestión y Servicios: La gestión de estos edificios se encarga de asegurar la comodidad de los residentes. Esto implica servicios como limpieza regular de áreas comunes, mantenimiento para resolver problemas o averías, organización de eventos y actividades para promover la interacción entre los residentes.
Seguridad y Acceso: La seguridad es una prioridad en los apartamentos de coliving. Por ello, suelen contar con sistemas de acceso controlado, como tarjetas de identificación o códigos, para garantizar la seguridad de los residentes y de sus pertenencias.
Ubicación Estratégica: La vivienda de coliving suele estar estratégicamente ubicada cerca de zonas comerciales, de entretenimiento y de transporte público. Esto facilita la vida de los residentes y les proporciona acceso a servicios y comodidades cercanos.
INCONVENIENTES DE LOS COLIVINGS Y NUEVAS FORMAS DE HABITABILIDAD
Privacidad Limitada: Compartir espacios comunes puede resultar en una reducción de la privacidad individual. Para algunas personas, esto puede ser un inconveniente significativo, especialmente aquellos que valoran la tranquilidad y el tiempo a solas.
Conflictos de Convivencia: La convivencia con personas de diferentes hábitos y estilos de vida puede dar lugar a conflictos y tensiones. Las diferencias en la limpieza, el ruido y otras preferencias personales pueden generar fricciones entre los residentes.
Dependencia de la Comunidad: Para quienes prefieren un estilo de vida más independiente, la dependencia de la comunidad en los colivings puede ser un desafío. La necesidad de compromiso y participación en actividades comunitarias puede no ser adecuada para todos.
Regulaciones y Seguridad: En algunos lugares, la regulación de los colivings puede ser ambigua o inexistente, lo que puede plantear problemas legales o de seguridad para los residentes.
Limitaciones Espaciales: Aunque los colivings suelen ofrecer espacios compartidos bien equipados, el espacio privado en las habitaciones individuales puede ser limitado en términos de tamaño y comodidades.
NUEVAS FORMAS DE HABITUALIDAD
Con el avance de los nuevos tiempos, también se han intentado buscar nuevas formas de convivir y nuevas formas de habitualidad para ahorrar dinero y espacio. En España, al igual que en otros lugares del mundo, están surgiendo nuevas formas de habitualidad que reflejan cambios en los estilos de vida, las necesidades y las preferencias de la población. Algunas de estas formas emergentes de habitabilidad incluyen:
Microapartamentos y Espacios Compactos: Con el aumento de la población urbana y los precios de la vivienda en las ciudades, los microapartamentos y espacios compactos están ganando popularidad. Estas unidades ofrecen soluciones habitacionales eficientes y funcionales, optimizando el uso del espacio y a menudo están ubicadas en áreas urbanas convenientes.
Viviendas Colaborativas: Al igual que los colivings, las viviendas colaborativas se centran en compartir espacios y recursos con otros residentes. Sin embargo, a diferencia de los colivings tradicionales, las viviendas colaborativas pueden incluir hogares compartidos entre amigos, familias o comunidades intencionales que comparten valores y objetivos similares.
Rehabilitación de Espacios Urbanos: La revitalización de áreas urbanas degradadas o infrautilizadas está impulsando la creación de nuevos proyectos residenciales. Estas iniciativas pueden incluir la rehabilitación de edificios históricos, la conversión de antiguas fábricas o almacenes en lofts residenciales, y la transformación de espacios industriales en comunidades habitacionales modernas y sostenibles.
Viviendas Modulares y Prefabricadas: La construcción modular y prefabricada está siendo cada vez más utilizada para crear viviendas rápidas, eficientes y personalizadas. Estas viviendas pueden ser una solución rentable para satisfacer la demanda de vivienda en áreas urbanas y rurales, ofreciendo diseños modernos y flexibles que se adaptan a las necesidades de los residentes.
Cohousing: El cohousing es una forma de habitabilidad comunitaria en la que los residentes colaboran en el diseño y la gestión de su comunidad. Cada hogar es privado, pero los residentes comparten áreas comunes, como jardines, cocinas y salas de estar. Esta opción promueve la interacción social, la sostenibilidad y el sentido de comunidad.
LETRADOX ABOGADOS
Abogados expertos en problemas colivings y espacios habitables
C/ Hermosilla 144, 1ºE Madrid
Tlfs. 912980061 / 645958948
info@letradox.es
www.letradox.com
PROBLEMAS QUE SURGEN CON LAS NUEVAS FORMAS DE HABITUALIDAD.
La implantación de nuevas formas de habitualidad en España puede traer consigo una serie de desafíos en términos de convivencia y para el país en su conjunto. Algunos de estos problemas incluyen:
PROBLEMAS DE CONVIVENCIA:
Conflictos entre Residentes:
En entornos de convivencia compartida, como los colivings o viviendas colaborativas, pueden surgir conflictos entre los residentes debido a diferencias en hábitos de vida, limpieza, ruido, uso de espacios comunes, entre otros. La falta de comunicación y normas claras de convivencia puede exacerbar estos conflictos.
Privacidad Reducida:
La convivencia en espacios compartidos puede resultar en una reducción de la privacidad individual, lo que puede generar tensiones y malestar entre los residentes que valoran la tranquilidad y el tiempo a solas.
Gestión Comunitaria:
La gestión y organización de comunidades habitacionales compartidas puede ser compleja y requerir un esfuerzo adicional por parte de los residentes y los administradores. La falta de una estructura de gobierno clara y eficiente puede dificultar la resolución de problemas y la toma de decisiones.
PROBLEMAS LEGALES PARA REGULAR LAS NUEVAS FORMAS DE HABITUALIDAD.
Con la implantación de nuevas formas de habitualidad en España, surgen una serie de problemas legales y regulatorios que requieren atención y soluciones adecuadas. Algunos de los problemas legales que pueden surgir incluyen:
Regulación de Uso del Suelo
La utilización de espacios urbanos para nuevas formas de habitualidad, como los colivings o viviendas colaborativas, puede encontrarse con regulaciones de uso del suelo que no se adaptan a estas nuevas modalidades. La adaptación de las normativas existentes o la creación de nuevas regulaciones puede ser necesaria para regularizar estas prácticas.
Normativas de Seguridad y Salubridad:
Las nuevas formas de habitualidad deben cumplir con normativas de seguridad y salubridad, asegurando que los espacios habitacionales sean seguros y saludables para los residentes. Esto puede incluir requisitos de acceso a servicios básicos, como agua potable y saneamiento, así como medidas de seguridad contra incendios y otras emergencias.
Derechos de los Inquilinos:
En el caso de colivings y viviendas compartidas, es importante definir claramente los derechos y responsabilidades de los residentes, especialmente en términos de arrendamiento, depósitos de seguridad y términos contractuales. La falta de regulación clara puede conducir a conflictos entre propietarios e inquilinos.
Protección del Consumidor:
En el caso de viviendas prefabricadas o modulares, es importante garantizar que los consumidores estén protegidos contra prácticas comerciales desleales, defectos de fabricación y otros problemas relacionados con la calidad del producto y el servicio.
Impacto Ambiental:
La construcción y operación de nuevas formas de habitualidad pueden tener un impacto en el medio ambiente, como la pérdida de hábitats naturales, el aumento del tráfico y la generación de residuos. Es importante evaluar y mitigar estos impactos mediante la aplicación de normativas ambientales y la promoción de prácticas sostenibles.
En resumen, la implantación de nuevas formas de habitualidad en España plantea una serie de desafíos legales y regulatorios que deben abordarse para garantizar su adecuada implementación y funcionamiento. La colaboración entre las autoridades, los desarrolladores, los propietarios y los residentes es fundamental para encontrar soluciones equitativas y sostenibles a estos problemas.
LETRADOX ABOGADOS
Abogados expertos en problemas colivings y espacios habitables
C/ Hermosilla 144, 1ºE Madrid
Tlfs. 912980061 / 645958948
info@letradox.es
www.letradox.com
Abogados expertos en coliving Madrid. LETRADOX
https://www.letradox.com/wp-content/uploads/2023/07/LETRADOX-scaled.jpeg20832560letradoxhttps://www.letradox.com/wp-content/uploads/2020/05/logo-letradox.jpegletradox2023-05-29 17:55:472024-05-29 18:07:05Abogados expertos en coliving Madrid. LETRADOX
Abogados en Galicia para reclamación IRPF jubilados banca y eléctricas
En LETRADOX Abogados podemos ayudarle en la reclamación a Hacienda en relación al impuesto de la Renta de las Personas Físicas IRPF y que recupere los aproximadamente 4.000 euros a los que tiene derecho.
La nueva Sentencia del Tribunal Supremo de febrero del año 2023 abre las puertas al éxito en la reclamación. Usted como pensionistas, jubilado, ha estado cotizando de más y ahora esta Sentencia le permite recuperar dichos importes.
Póngase en contacto con nosotros para poder valora su caso y enviarle información sin compromiso.
En LETRADOX Abogados gestionaremos su caso hasta la resolución definitiva con una pequeña provisión inicial y sin sorpresas ni pagos de letra pequeña posteriores. Todo claro y transparente a fin de que podamos ayudarle y comenzar lo antes posible a recuperar lo que le corresponde.
Algunos medios ya se han hecho eco de las reclamaciones con éxito de estos casos, que también puede ser el suyo.
Nuestro equipo está a su disposición en
LETRADOX ABOGADOS
Madrid y Galicia
Tlfs. 912980061 / 645958948
info@letradox.es
www.letradox.com
https://www.letradox.com/wp-content/uploads/2023/04/Letradox-Abogados-scaled.jpg25601920letradoxhttps://www.letradox.com/wp-content/uploads/2020/05/logo-letradox.jpegletradox2023-02-05 12:26:502023-06-05 12:39:33Abogados en Galicia para reclamación IRPF jubilados banca y eléctricas
Se aprueba el proyecto de Ley de Startups que sitúa a España a la vanguardia en atracción de inversión, talento y emprendimiento innovador.
-El proyecto de Ley incluye importantes medidas fiscales, elimina trabas burocráticas y flexibiliza trámites para fomentar la creación y la inversión en empresas emergentes de base tecnológica (startups). También se incluyen importantes medidas para atraer y recuperar el talento internacional y nacional, favoreciendo el establecimiento en España de teletrabajadores y “nómadas digitales”
-Se establecen importantes incentivos fiscales para las empresas, inversores y trabajadores de startups, incluyendo el tratamiento más favorable de la UE de la remuneración mediante opciones sobre acciones (stock options)
-Se agilizan los trámites para poder constituir una empresa con un solo paso y por medios telemáticos, sin costes notariales ni registrales. También se establece una ventanilla única para la declaración del carácter innovador de la empresa y el acceso a los beneficios previstos en la Ley
– Se introducen medidas fiscales destacadas ,como la reducción del Impuesto de Sociedades (pasa del 25% al 15%) y en el Impuesto sobre la Renta de No Residentes durante cuatro años; el aplazamiento del pago de la deuda tributaria sin intereses ni garantías.
Para crear tu Startup confía en LETRADOX Abogados. Consúltanos en nuestros datos de contacto en www.Letradox.com
tlf. 912980061 / 645958948
info@letradox.es
English version:
The Government adopts the draft Startup Law, placing Spain at the forefront to attract investments, innovative entrepreneurship and talent
-The draft Law includes important tax measures, removes bureaucratic obstacles and makes the procedures to create and invest in startups more flexible. It also contains important measures to attract international talent and recover domestic talent, encouraging the establishment of remote workers and digital nomads in Spain.
-Significant tax incentives are established for startup companies, investors and employees, including the EU’s most beneficial treatment of returns on stock options.
-The procedures for setting up a company are streamlined into just one step and can be completed online without notary or registry expenses. A one-stop window is also created for the declaration of the innovative nature of the company and access to the benefits afforded by the draft Law.
-Significant tax measures are introduced, such as a reduction in Corporate Tax and in Non-Resident Income Tax (which drops from 25% to 15%) for four years, as well as interests and deposit-free deferral of tax debt payments.
SUBASTAS DE HACIENDA. PROCEDIMIENTO Y NUEVA NORMATIVA.
¿Quiere participar en una subasta de Hacienda? es imprescindible contar con asesoramiento jurídico adecuado. En LETRADOX contamos con un experimentado equipo legal de abogados que le asesorará en todas las materias que necesite de subastas con Hacienda.
El pasado 31 de enero de 2024 el BOE publicó el Real Decreto 117/2024, de 30 de enero, promovido por el propio Ministerio de Hacienda, en que se regulan múltiples aspectos, incluyendo cambios relacionados con la enajenación de bienes mediante subasta por deudas contraídas con esta institución.
Entrando en el Preámbulo, este nuevo Real Decreto tiene por objeto establecer las normas y procedimientos de diligencia debida referenciados, así como regular las nuevas obligaciones de registro e información que, junto a la normativa legal sobre dichas materias contenida en la Ley 58/2003, de 17 de diciembre, General Tributaria, completan la transposición de la citada Directiva (UE) 2021/514 así como la implantación del Acuerdo multilateral u otros acuerdos internacionales citados.
Las principales innovaciones de esta Ley no tratan exactamente sobre el objetivo de la presente búsqueda acerca de las subastas de hacienda y su procedimiento, sin embargo, establece grandes avances en relación con las normas y procedimientos de diligencia debida. Algunos de estos avances son:
Respecto a las normas y procedimientos de diligencia debida, en cuanto al ámbito subjetivo, deberán aplicar tales procedimientos los «operadores de plataforma obligados a comunicar información» en relación con determinadas informaciones de los «vendedores» que, por su parte, estarán sujetos a la comunicación de dichos datos a los citados operadores en virtud de estas normas de diligencia debida.
Respecto del ámbito objetivo, se define en qué van a consistir las normas y procedimientos de diligencia debida.
La verificación de la corrección de la información se efectuará, con carácter general, utilizando aquella que estuviera en los propios archivos del operador.
Se establece una nueva obligación de información, en virtud de la cual los «operadores de plataforma obligados a comunicar información» deberán declarar a la Administración tributaria determinada información relativa a la actividad desarrollada a través de la plataforma que operan. Dicha plataforma permite a los «vendedores» ponerse en contacto con otros usuarios para llevar a cabo una «actividad pertinente», de forma directa o indirecta, para esos usuarios.
Por último, se determina el plazo de cumplimiento de la obligación de información que será durante el mes de enero del año natural posterior a aquel en el que el «vendedor» haya sido identificado como «vendedor sujeto a comunicación de información»
Entrando en el tema que nos atañe, en este nuevo Real Decreto se introducen algunos cambios en el régimen jurídico de enajenación de los bienes embargados mediante subasta. En particular, en relación con los bienes embargados que hayan quedado sin adjudicar, se reduce el tipo para la segunda y siguientes subastas, aplicándose un coeficiente corrector sobre el importe de la valoración del bien. Se incrementa el depósito obligatorio para ser admitido como licitador en el caso de los bienes muebles. Y también, para evitar la gestión de ofertas simbólicas, se establece un importe mínimo de puja del bien o lote subastado, que será con carácter general del 10 por ciento del tipo de subasta.
Pasando ahora a desarrollar las innovaciones de este nuevo Real Decreto 117/2024 en relación con las subastas de Hacienda y su procedimiento, la Disposición final segunda establece todas las modificaciones del Reglamento General de Recaudación, aprobado por el Real Decreto 939/2005, de 29 de julio, entre las cuales destacan:
Si alguno de los bienes embargados por Hacienda se ha quedado sin adjudicar, se reduce el tipo para la segunda y siguientes subastas, aplicándose, como he mencionado anteriormente, un coeficiente corrector sobre el importe de la valoración del bien. Cuando un bien se ha quedado sin adjudicar, significa que no se ha producido ese momento procesal en el que se atribuye el bien subastado a quien haya sido el mejor postor durante la subasta.
Por lo tanto, se puede afirmar que las segundas subastas de bienes subastados por Hacienda se convertirán en una oportunidad de inversión aún mayor, y así sucesivamente con una posible tercera, cuarta o quinta subasta, en caso de llegar a celebrarse.
En concreto, el coeficiente corrector de valor será del 0,8 cuando el bien o lote vaya a ser objeto de la segunda subasta, y del 0,6 para terceras y posteriores convocatorias. Se trata de una medida que busca obtener una mayor liquidez a través de la enajenación de estos bienes, evitando el coste asociado a sucesivas subastas desiertas y al abandono de estos bienes.
Otra innovación incluida en este Real Decreto versa sobre el incremento del depósito obligatorio para ser admitido como licitador en el caso de los bienes muebles. Se entiende como licitador, aquella persona que puede participar en una subasta y en la Sede de la Agencia Tributaria se establecen las bases para poder ser licitador o no.
Según la Agencia Tributaria puede participar como licitador cualquier persona que posea capacidad de obrar con arreglo a derecho y que no tenga para ello impedimento o restricción legal, siempre que se identifique adecuadamente. Es decir, pueden participar como licitadores los mayores de edad no incapacitados y los menores emancipados. Podrán actuar por sí o por medio de representante.
Sin embargo, no pueden ser licitadores:
El personal adscrito al órgano de recaudación competente.
Los tasadores.
Los depositarios de los bienes.
Los funcionarios directamente implicados en el procedimiento de apremio.
Todo aquel que tenga impedimento o restricción legal.
Siguiendo con este incremento del depósito, todo licitador para ser admitido como tal deberá constituir lo siguiente:
Un depósito del 10% del tipo de subasta cuando los bienes o lotes por los que desee pujar sean exclusivamente bienes muebles.
Un depósito del 5% del tipo de subasta cuando los bienes o los lotes por los que desee pujar sean bienes inmuebles o contengan al menos un bien inmueble
Otra modificación importante es la del artículo 3.3 y 4.4 del Reglamento 939/2005 que versan sobre que la Agencia Estatal de Administración Tributaria es la encargada de conocer la declaración de responsabilidad y la derivación de la acción de cobro frente a los responsables.
También se modifica el apartado 9.4 que expresa que las entidades de dinero electrónico, las entidades de pago cualquier otra que establezca el titular del Ministerio de Hacienda, podrán prestar servicios de caja y tener consideración de entidad colabora en la recaudación.
La siguiente modificación es en el artículo 29.1 donde se regula que las entidades colaboradoras centralizarán la operación de ingreso en el Tesoro de las cantidades recaudadas cada quincena. Se establecen igualmente los periodos y plazos:
“Cada quincena comprenderá desde el fin de la anterior hasta el día 5 ó 20 siguiente o hasta el inmediato hábil posterior, si el 5 ó el 20 son inhábiles.
El día 18 de cada mes o el inmediato hábil anterior, las entidades colaboradoras ingresarán en la cuenta del Tesoro el total de lo recaudado durante la quincena que finaliza el día 5 del referido mes. El penúltimo día hábil de cada mes las entidades colaboradoras ingresarán en la cuenta del Tesoro el total de lo recaudado durante la quincena que finaliza el día 20 de dicho mes.
A efectos de lo previsto en el presente apartado se considerarán días inhábiles los sábados, los domingos, las festividades nacionales, autonómicas y locales correspondientes a la localidad en la que se encuentra situada la oficina central de la entidad de crédito designada por la Administración tributaria correspondiente para recibir los ingresos y, en todo caso, el Lunes de Pascua”.
Se modifica el artículo 57 cuya nueva redacción es la siguiente:
“Artículo 57. Compensación de oficio de deudas de entidades públicas.
Las deudas vencidas, líquidas y exigibles a favor de la Hacienda pública estatal que deba satisfacer un ente territorial, un organismo autónomo, la Seguridad Social o una entidad de derecho público serán compensables de oficio, una vez transcurrido el plazo de ingreso en periodo voluntario.
La compensación se realizará con los créditos de naturaleza tributaria reconocidos a favor de las entidades citadas y con los demás créditos reconocidos en su favor por ejecución del presupuesto de gastos del Estado o de sus organismos autónomos y por devoluciones de ingresos presupuestarios.”
Esta modificación se produjo en el artículo 104 en sus apartados 2 y 3. La nueva redacción establece que se podrán realizar pujas electrónicas durante un plazo de veinte días naturales desde su apertura. Las pujas se enviarán electrónicamente a través de sistemas seguros de comunicaciones al Portal, que devolverá un acuse técnico garantizado con sello electrónico del momento exacto de recepción de la puja y de su cuantía.
Además se incluye que el importe de salida o puja mínima del bien o lote subastado será el 10 por ciento del tipo de subasta, salvo que estos bienes o lotes tengan una carga superior o igual al 25 por ciento del importe de valoración.
Serán admisibles pujas por importe superior, igual o inferior a la más alta ya realizada, que podrán ser, de conformidad con lo dispuesto en el artículo 103 bis de este reglamento, reservadas para el supuesto de que el licitador que haya realizado la puja más alta no ingrese finalmente el precio de remate.
En el caso de que existan pujas por el mismo importe, se preferirá la anterior en el tiempo. La subasta no se cerrará hasta que haya transcurrido una hora desde la realización de la última puja, aunque ello conlleve la ampliación del plazo inicialmente fijado, con un límite máximo de ampliación de 24 horas.
El artículo 104 bis también sufrió una modificación con la nueva redacción ya que se produjeron cambios en relación con la finalización, adjudicación y pago. El nuevo texto regula que la Mesa se reunirá en el plazo de 15 días naturales y procederá a adjudicar los bienes o lotes subastados conforme a una serie de reglas las cuales también han sufrido modificaciones.
Se introduce una nueva redacción del artículo 112 que se redactó quedando lo siguiente:
“Artículo 112. Levantamiento de embargo. Una vez cubiertos el débito, intereses y costas del procedimiento, el órgano de recaudación levantará el embargo sobre los bienes no enajenados y acordará su entrega al obligado al pago”.
Por último se modifican tanto el artículo 124 como el artículo 124 bis. El artículo 124 trata sobre la declaración de responsabilidad la cual se iniciará mediante acuerdo dictado por el órgano de recaudación competente. También se establecen una serie de plazos importantes como son el de 15 días para el trámite de audiencia y de 6 meses de plazo máximo para resolver el procedimiento.
Además, este mismo artículo 124 en sus últimos apartados, regulan la situación que ocurre en caso de que el deudor principal o los responsables solidarios sean insolventes. En este caso, lo que esta nueva redacción prevé que se podrá proceder la derivación a dichos responsables subsidiarios del resto de la deuda pendiente de cobro.
Pasando a la nueva redacción del artículo 124 bis, esta trata sobre las especialidades en materia de declaración de responsabilidad asociada a la liquidación vinculada a delito. Cuando ocurra este caso, el órgano competente trasladará el conocimiento de tales hechos al órgano de recaudación para iniciar el procedimiento de declaración de responsabilidad.
En este último artículo también se menciona que el responsable dispondrá de un plazo de 15 días para formular las alegaciones y aportar la documentación que estime oportuna que sea susceptible de recurso en vía administrativa según la normativa vigente.
Abogados expertos Subastas de Hacienda. LETRADOX
LETRADOX ABOGADOS
C/ Hermosilla 144, 1ºE Madrid
tlf. 912980061 / 645958948
info@letradox.es
¿QUE SON LAS SUBASTAS DE HACIENDA?
Las subastas de Hacienda se realizan como consecuencia de deudas contraídas por contribuyentes con la Agencia Tributaria, para que pueda ser pagado el crédito correspondiente.
Se trata de una medida ejecutoria a la que sólo se recurrirá cuando no existan otras alternativas.
Según la Agencia Tributaria, estas subastas son un procedimiento de enajenación para vender bienes muebles e inmuebles al mejor postor que proceden de embargos realizados por la Agencia Tributaria. La subasta es siempre única y se realiza por medios electrónicos, en el portal de Subastas de la Agencia Estatal Boletín Oficial del Estado.
¿CUÁNDO PROCEDE LA SUBASTA PÚBLICA DE LOS BIENES EMBARGADOS?
Las formas de enajenación de los bienes embargados son la subasta pública, concurso o adjudicación directa, incluidos procedimientos específicos de determinados bienes.
El procedimiento ordinario de adjudicación de bienes embargados es la subasta pública que procede siempre que no sea expresamente aplicable otra forma de enajenación.
¿CUÁNDO PROCEDE LA ENAJENACIÓN POR CONCURSO?
La enajenación de bienes embargados sólo se celebra por concurso:
Cuando la realización de lo embargado por medio de subasta, por sus cualidades o su cuantía pudiera producir perturbaciones nocivas en el mercado
Cuando existan otras razones de interés público justificadas
¿CUÁNDO PROCEDE LA ADJUDICACIÓN DIRECTA?
La adjudicación directa de los bienes o derechos embargados procede:
Cuando, después de realizado el concurso, quedan bienes o derechos sin adjudicar
Cuando se trate de productos perecederos o cuando existan otras razones de urgencia, justificadas en el expediente
En otros casos en que no sea posible o no convenga promover concurrencia, por razones justificadas en el expediente
¿QUIÉN TIENE LA COMPETENCIA PARA LA ADJUDICACIÓN DE LOS BIENES EMBARGADOS?
Los órganos que establece la norma de organización específica son los competentes para adjudicar bienes o derechos a la Hacienda pública en pago de deudas no cubiertas en el curso del procedimiento de apremio.
¿QUÉ TIPO DE BIENES SUBASTA HACIENDA?
Los bienes subastados por Hacienda pueden ser de cualquier tipo y proceden tanto de personas físicas como jurídicas. Así, es posible adquirir bienes inmuebles como viviendas, locales comerciales, naves, plazas de garaje, hoteles, plazas de garaje, trasteros, etc.; pero también bienes muebles de toda clase, incluyendo derechos de propiedad intelectual. Solo se requiere que el bien tenga un valor económico.
¿CÓMO SE VALORAN LOS BIENES EMBARGADOS?
Los órganos de recaudación competentes proceden a valorar los bienes embargados a precios de mercado y según los criterios generales de valoración. La valoración se notifica al obligado al pago que, en caso de disconformidad, puede presentar una valoración contradictoria en el plazo de 15 días desde el día siguiente al de la notificación. La cuantía del bien para la subasta será como mínimo:
Si no existen cargas o gravámenes, el importe de la valoración
Si sobre los bienes embargados existen cargas o gravámenes anteriores:
Si las cargas o gravámenes no exceden de la valoración del bien, la diferencia entre la valoración y el valor actual de las cargas o gravámenes.
Si las cargas o gravámenes exceden de la valoración del bien, la cuantía será el importe de los débitos y costas en tanto no supere el valor fijado al bien, o la valoración del bien si lo supera.
FORMACIÓN DE LOTES PARA SU ENAJENACIÓN
Los bienes tratados pueden ser distribuidos en lotes, integrando en cada uno de estos los que sean de análoga naturaleza, según sus características; así como cuando se estime conveniente para facilitar la concurrencia de licitadores.
SUBASTAS EN EL CASO DE BIENES AGRUPADOS Y SIMULTÁNEAS
Los órganos de recaudación pueden acordar la celebración de subastas agrupando bienes correspondientes a distintos órganos del mismo ámbito territorial.
Cuando sea posible y aconsejable, el órgano de recaudación competente puede autorizar la acumulación de bienes que deba llevar a cabo con otras Administraciones Públicas.
¿Quiere participar en una subasta de Hacienda?
es imprescindible contar con asesoramiento jurídico adecuado. En LETRADOX contamos con un experimentado equipo legal de abogados que le asesorará en todas las materias que necesite de subastas con Hacienda.
LETRADOX ABOGADOS
C/ Hermosilla 144, 1ºE Madrid
tlf. 912980061 / 645958948
info@letradox.es
También puede leer nuestro artículo sobre SUBASTAS JUDICIALES en este link: