Entradas

Abogados regularización inmigrantes enero 2026

Abogados regularización inmigrantes enero 2026

LETRADOX Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es / www.letradox.com


Si eres inmigrante en España y te quieres acoger  a la REGULARIZACION MASIVA DE INMIGRANTES de enero de 2026, ponte en contacto con nosotros.

Los abogados de nuestro despacho son expertos en materia de extranjería y pueden ser representantes para agilizar los trámites y hacerlo online.

Fácil, sencillo y económico.

Si llevas meses en España, ponte en contacto dado que el plazo será breve y habrá que tener todo PREPARADO con antelación.

Si eres trabajador en España o quieres vivir en España, contacta para comenzar los trámites.

Desde hace años venimos ayudando a personas que quieren vivir, trabajar o invertir en España.

Adjuntamos uno de nuestros vídeos sobre extranjería orientado a personas que quieran vivir, trabajar o invertir en Andalucía: si bien ayudamos a inmigrantes que quieran vivir, trabajar o invertir en cualquier lugar de España.


Abogados regularización inmigrantes enero 2026

LETRADOX Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es / www.letradox.com


Abogados asesoramiento en Subastas judiciales

Abogados asesoramiento en Subastas judiciales

LETRADOX Abogados

C/ Hermosilla 144, 1ºE – Madrid

info@letradox.es

Tlfs. 912980061 / 645958948


Si quieres participar en un procedimiento de subasta, este vídeo te interesa.

Te explicamos las diferentes fases de todo proceso de una manera muy resumida y sencilla.

Para valorar cada caso en concreto y el asesoramiento de los letrados, contacta con nosotros en nuestros datos de contacto.


Abogado Juicio de despido en Madrid LETRADOX

Abogado Juicio de despido en Madrid LETRADOX


LETRADOX Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlfs. 912980061 / 645958948

email: info@letradox.es


Si eres empresario o trabajador este artículo te interesa. Desde Letradox Abogados llevamos más de 15 años ayudando a personas como tú. En este vídeo hemos realizado un esquema de los tipos de despido que existen.

Analizamos los tipos, la cuantía de indemnización que corresponde y algunos aspectos legales a tener en cuenta en los casos de los años 2025/2026.

Cada semana son  muchos los clientes de toda España que nos llaman pidiendo ayuda para llevarles su caso de despido y defensa ante SMAC o juicio. La experiencia y preparación de nuestros letrados es clave en esos momentos.

Hemos defendido tanto a empresarios como a trabajadores por eso conocemos todos los aspectos y detalles de casos probablemente muy parecidos al tuyo. Llámanos o escríbenos para informarte.

Te adjuntamos un link a nuestro vídeo de la letrada doña Mercedes de Parada, socia de LETRADOX Abogados y quien llevaría tu caso:


LETRADOX Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlfs. 912980061 / 645958948

email: info@letradox.es

Abogados especialistas reclamación Coches híbridos enchufables

Abogados especialistas reclamación Coches híbridos enchufables


CASOS GANADOS EN TODA ESPAÑA – Actuación rápida y profesional


LETRADOX®  Abogados

C/ Hermosilla nº144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

www.letradox.com


¿Has comprado un coche híbrido enchufable porque prometía consumir menos de 2 litros cada 100 kilómetros y ahora compruebas que gasta 5, 6 o incluso más litros? La diferencia entre el consumo anunciado y el real puede tener consecuencias legales y abrir la puerta a una reclamación contra el vendedor o el fabricante.

Los coches híbridos enchufables (PHEV) se han comercializado como una alternativa eficiente y económica, combinando motor eléctrico y de combustión. Sin embargo, numerosos conductores se encuentran con una realidad muy diferente: consumos de gasolina superiores a los esperados, autonomías eléctricas inferiores a las anunciadas y un coste de utilización que puede distar mucho de las expectativas generadas durante la compra.

¿Estamos ante una simple diferencia entre homologación y conducción real o puede existir publicidad engañosa y responsabilidad legal? La respuesta depende de cada vehículo y de las circunstancias de su comercialización.


 El problema de los coches híbridos enchufables: consumos reales muy superiores a los homologados


La Comisión Europea publicó en marzo de 2024 un informe basado en datos reales de aproximadamente 600.000 vehículos. Sus conclusiones fueron especialmente llamativas: los híbridos enchufables registrados en 2021 presentaban unas emisiones medias reales de CO₂ aproximadamente 3,5 veces superiores a las cifras obtenidas en las pruebas de homologación WLTP.

Esta diferencia se explica, entre otros factores, por los hábitos de recarga, la frecuencia de utilización del motor eléctrico y las condiciones reales de conducción.

El problema aparece cuando el consumidor compra un vehículo convencido de que disfrutará de un consumo extraordinariamente reducido, basándose en cifras publicitarias que no reflejan adecuadamente su utilización habitual.

Por ejemplo, un comprador puede adquirir un SUV híbrido enchufable anunciado con un consumo homologado de 1,5 litros cada 100 kilómetros y comprobar posteriormente que, en sus desplazamientos habituales, consume 5 o 6 litros, incluso realizando recargas periódicas.

La diferencia merece ser analizada jurídicamente cuando las características prometidas, la información facilitada o las prestaciones efectivas del vehículo no se corresponden con lo contratado.


 ¿Puede existir publicidad engañosa o una estafa al consumidor?


No toda diferencia entre consumo homologado y real constituye una estafa. Los valores WLTP proceden de pruebas normalizadas y no garantizan que todos los conductores obtengan exactamente ese consumo.

Sin embargo, pueden existir problemas legales cuando la publicidad, la información comercial o las explicaciones del concesionario inducen al comprador a tomar una decisión que no habría adoptado de haber conocido las características reales del vehículo.

Entre las posibles irregularidades que conviene investigar destacan:

Publicidad que presenta consumos extraordinariamente bajos sin explicar adecuadamente las condiciones necesarias para conseguirlos.

Información comercial que exagera la autonomía eléctrica o minimiza el consumo de gasolina.

Diferencias relevantes entre las prestaciones prometidas y las que realmente ofrece el vehículo.

Defectos técnicos en la batería, el sistema híbrido, el software o la gestión energética que incrementan injustificadamente el consumo.

Información insuficiente o potencialmente engañosa sobre el funcionamiento del vehículo.

Dependiendo de las pruebas, estos hechos podrían dar lugar a acciones por publicidad engañosa, prácticas comerciales desleales o incumplimiento contractual.


 ¿Qué derechos tiene el comprador de un coche híbrido enchufable?

La legislación española de consumidores protege al comprador frente a los bienes que no cumplen las características y condiciones pactadas.

El Real Decreto Legislativo 1/2007, que aprueba la Ley General para la Defensa de los Consumidores y Usuarios, establece en sus artículos 115 y siguientes los requisitos de conformidad de los bienes.

Además, el artículo 117 contempla la responsabilidad del empresario por las faltas de conformidad y permite solicitar, según las circunstancias, la reparación, la sustitución, la reducción del precio o la resolución del contrato, sin perjuicio de la posible indemnización de daños y perjuicios.

Esto significa que, si se acredita que el coche no cumple las características comprometidas o presenta un defecto que afecta a sus prestaciones, el consumidor puede disponer de distintas vías legales para defender sus derechos.

No se trata simplemente de que el vehículo gaste más de lo esperado: es necesario analizar qué se prometió, qué se contrató, cómo funciona realmente y si existe una falta de conformidad jurídicamente relevante.


¿Cómo reclamar si tu coche híbrido enchufable consume demasiado?


Si has comprado un híbrido enchufable y sospechas que existe un problema, es recomendable no limitarse a las reclamaciones verbales al concesionario.

La intervención de abogados especializados permite estudiar las posibilidades de reclamación y determinar las responsabilidades que podrían corresponder al vendedor o al fabricante.

Entre las actuaciones fundamentales se encuentran:

Analizar la publicidad y la documentación de compra: anuncios, fichas técnicas, contrato, ofertas comerciales y promesas realizadas por el concesionario.

Comprobar el consumo real: recopilar datos de kilómetros recorridos, litros repostados, recargas eléctricas y autonomía efectiva.

Solicitar un informe técnico independiente: cuando sea necesario, para determinar si existe un defecto o una diferencia relevante respecto de las características anunciadas.

Determinar la vía legal adecuada: estudiar posibles acciones por falta de conformidad, publicidad engañosa, incumplimiento contractual o daños y perjuicios.

Ejercitar las acciones legales correspondientes: reclamar una solución, una reducción del precio, la resolución del contrato o una indemnización, cuando legalmente proceda.


Es importante conservar toda la documentación y contar con asesoramiento jurídico antes de aceptar soluciones que puedan perjudicar futuras reclamaciones.


Abogados para reclamar por coches híbridos enchufables en toda España


Si has comprado un coche híbrido enchufable que consume mucho más de lo anunciado, presenta una autonomía eléctrica muy inferior a la prometida o tiene problemas en su sistema híbrido, puedes tener motivos para estudiar una reclamación legal.

Nuestro despacho cuenta con más de 13 años de experiencia profesional y trabaja en la defensa de consumidores y particulares frente a empresas y fabricantes, con casos en toda España.

Analizamos individualmente cada situación, estudiamos la documentación comercial y contractual y valoramos las posibles responsabilidades legales para defender los derechos del comprador.


¿Tu coche híbrido enchufable consume mucho más de lo que te prometieron?

No tienes por qué asumir sin más las consecuencias económicas de una posible falta de conformidad o de una comercialización engañosa.

Contacta con nuestro despacho a través de nuestros canales habituales de atención. Estudiaremos tu caso y te orientaremos sobre las posibilidades legales de reclamar al vendedor o al fabricante.


Más de 13 años de experiencia. Defensa de consumidores y reclamaciones en toda España.


CASOS GANADOS EN TODA ESPAÑA – Actuación rápida y profesional.


LETRADOX®  Abogados

C/ Hermosilla nº144, 1ºE Madrid

Tlf. 912980061 / 645958948

info@letradox.es

www.letradox.com
 

MEJORES ABOGADOS CERCA DE MI. LETRADOX

Me han despedido: qué hacer y cuánto me corresponde de indemnización

Me han despedido: ¿qué puedo hacer y cuánto me corresponde de indemnización?


LETRADOX® Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. +34 645 958 948 / 912980061 

Email: info@letradox.es


Recibir una carta de despido puede generar muchas dudas: ¿es legal?, ¿tengo derecho a una indemnización?, ¿debo firmar?, ¿cuánto tiempo tengo para reclamar?

Lo primero es revisar la comunicación de la empresa y la fecha de efectos del despido. El plazo general para impugnar un despido es de 20 días hábiles, por lo que conviene actuar cuanto antes y no esperar a que finalicen las negociaciones con la empresa.

La indemnización depende del tipo de despido y de sus circunstancias. En términos generales, el despido objetivo procedente da derecho a 20 días de salario por año trabajado, con el límite legal correspondiente. Si el despido se declara improcedente, la indemnización ordinaria es de 33 días por año trabajado, con los límites previstos legalmente y las particularidades aplicables a la antigüedad anterior a febrero de 2012. Un despido disciplinario procedente no genera indemnización, aunque sí puede corresponder el finiquito.

Cada despido debe estudiarse de forma individual. La carta, el salario regulador, la antigüedad y las pruebas pueden cambiar el resultado.

En nuestro despacho ofrecemos asesoramiento laboral y defensa frente a despidos en España. Revisamos la documentación, calculamos las cantidades que podrían corresponderte y tramitamos las reclamaciones y acciones legales que procedan.

¿Te han despedido? Contacta con nuestro equipo para revisar tu caso y valorar tus opciones antes de que venza el plazo.

Artículo informativo; no constituye asesoramiento jurídico individualizado.

LETRADOX® Abogados

C/ Hermosilla 144, 1ºE Madrid

Tlf. +34 645 958 948 / 912980061 

Email: info@letradox.es


Me han despedido: qué hacer y cuánto me corresponde de indemnización
¿Te han despedido? Conoce los plazos para reclamar y cómo se calcula la indemnización. Abogados laboralistas revisan tu caso y defienden tus derechos.


Apertura Real Academia Matritense Heráldica y Genealogía

Apertura Real Academia Matritense Heráldica y Genealogía


El pasado día 22 de octubre de 2025 tuvo lugar la apertura del Curso 2025 2026 de la Real Academia Matritense de Heráldica y Genealogía.

El acto estuvo presidido por el General del ejército, Ilmo. Sr. D. Fernando García Mercadal , Director de la Real Academia y contó con la presencia de los socios de Letradox Abogados, doña Mercedes de Parada y Rodríguez y don Marcos de Rivas Fernández.

El nuevo director agradeció a su antecesor, don Ernestro Fernández Xesta y Vázquez la labor realizada al frente de la Academia así como la facilidad que le ha ofrecido en el relevo en el cargo y el Secretario de la Academia leyó las distintas actividades que se realizaron durante el año.

Uno de los hitos conseguidos en est eaño por la RAMHG es la introducción en el diccionario de la RAE de la palabra falerística, estudio de las condecoraciones.

El acto contó con una muy interesante conferencia inaugural y posteriormente se sirvió un cocktail y cena en la Gran Peña de Madrid.

Los socios de LETRADOX Abogados, doña Mercedes de Parada y don Marcos Rivas, integrante de corporaciones nobiliarias y expertos en materia nobiliaria, han asistido una vez más, como cada año a tan distinguido acto, referente en la materia en España.


Mercedes de Parada y Marcos Rivas

socios de Letradox Abogados

C/ Hermosilla 144, 1ºE Madrid

tlf. 912980061

Coloquio internacional Genealogía con Duques de Braganza

Coloquio Internacional de Genealogía
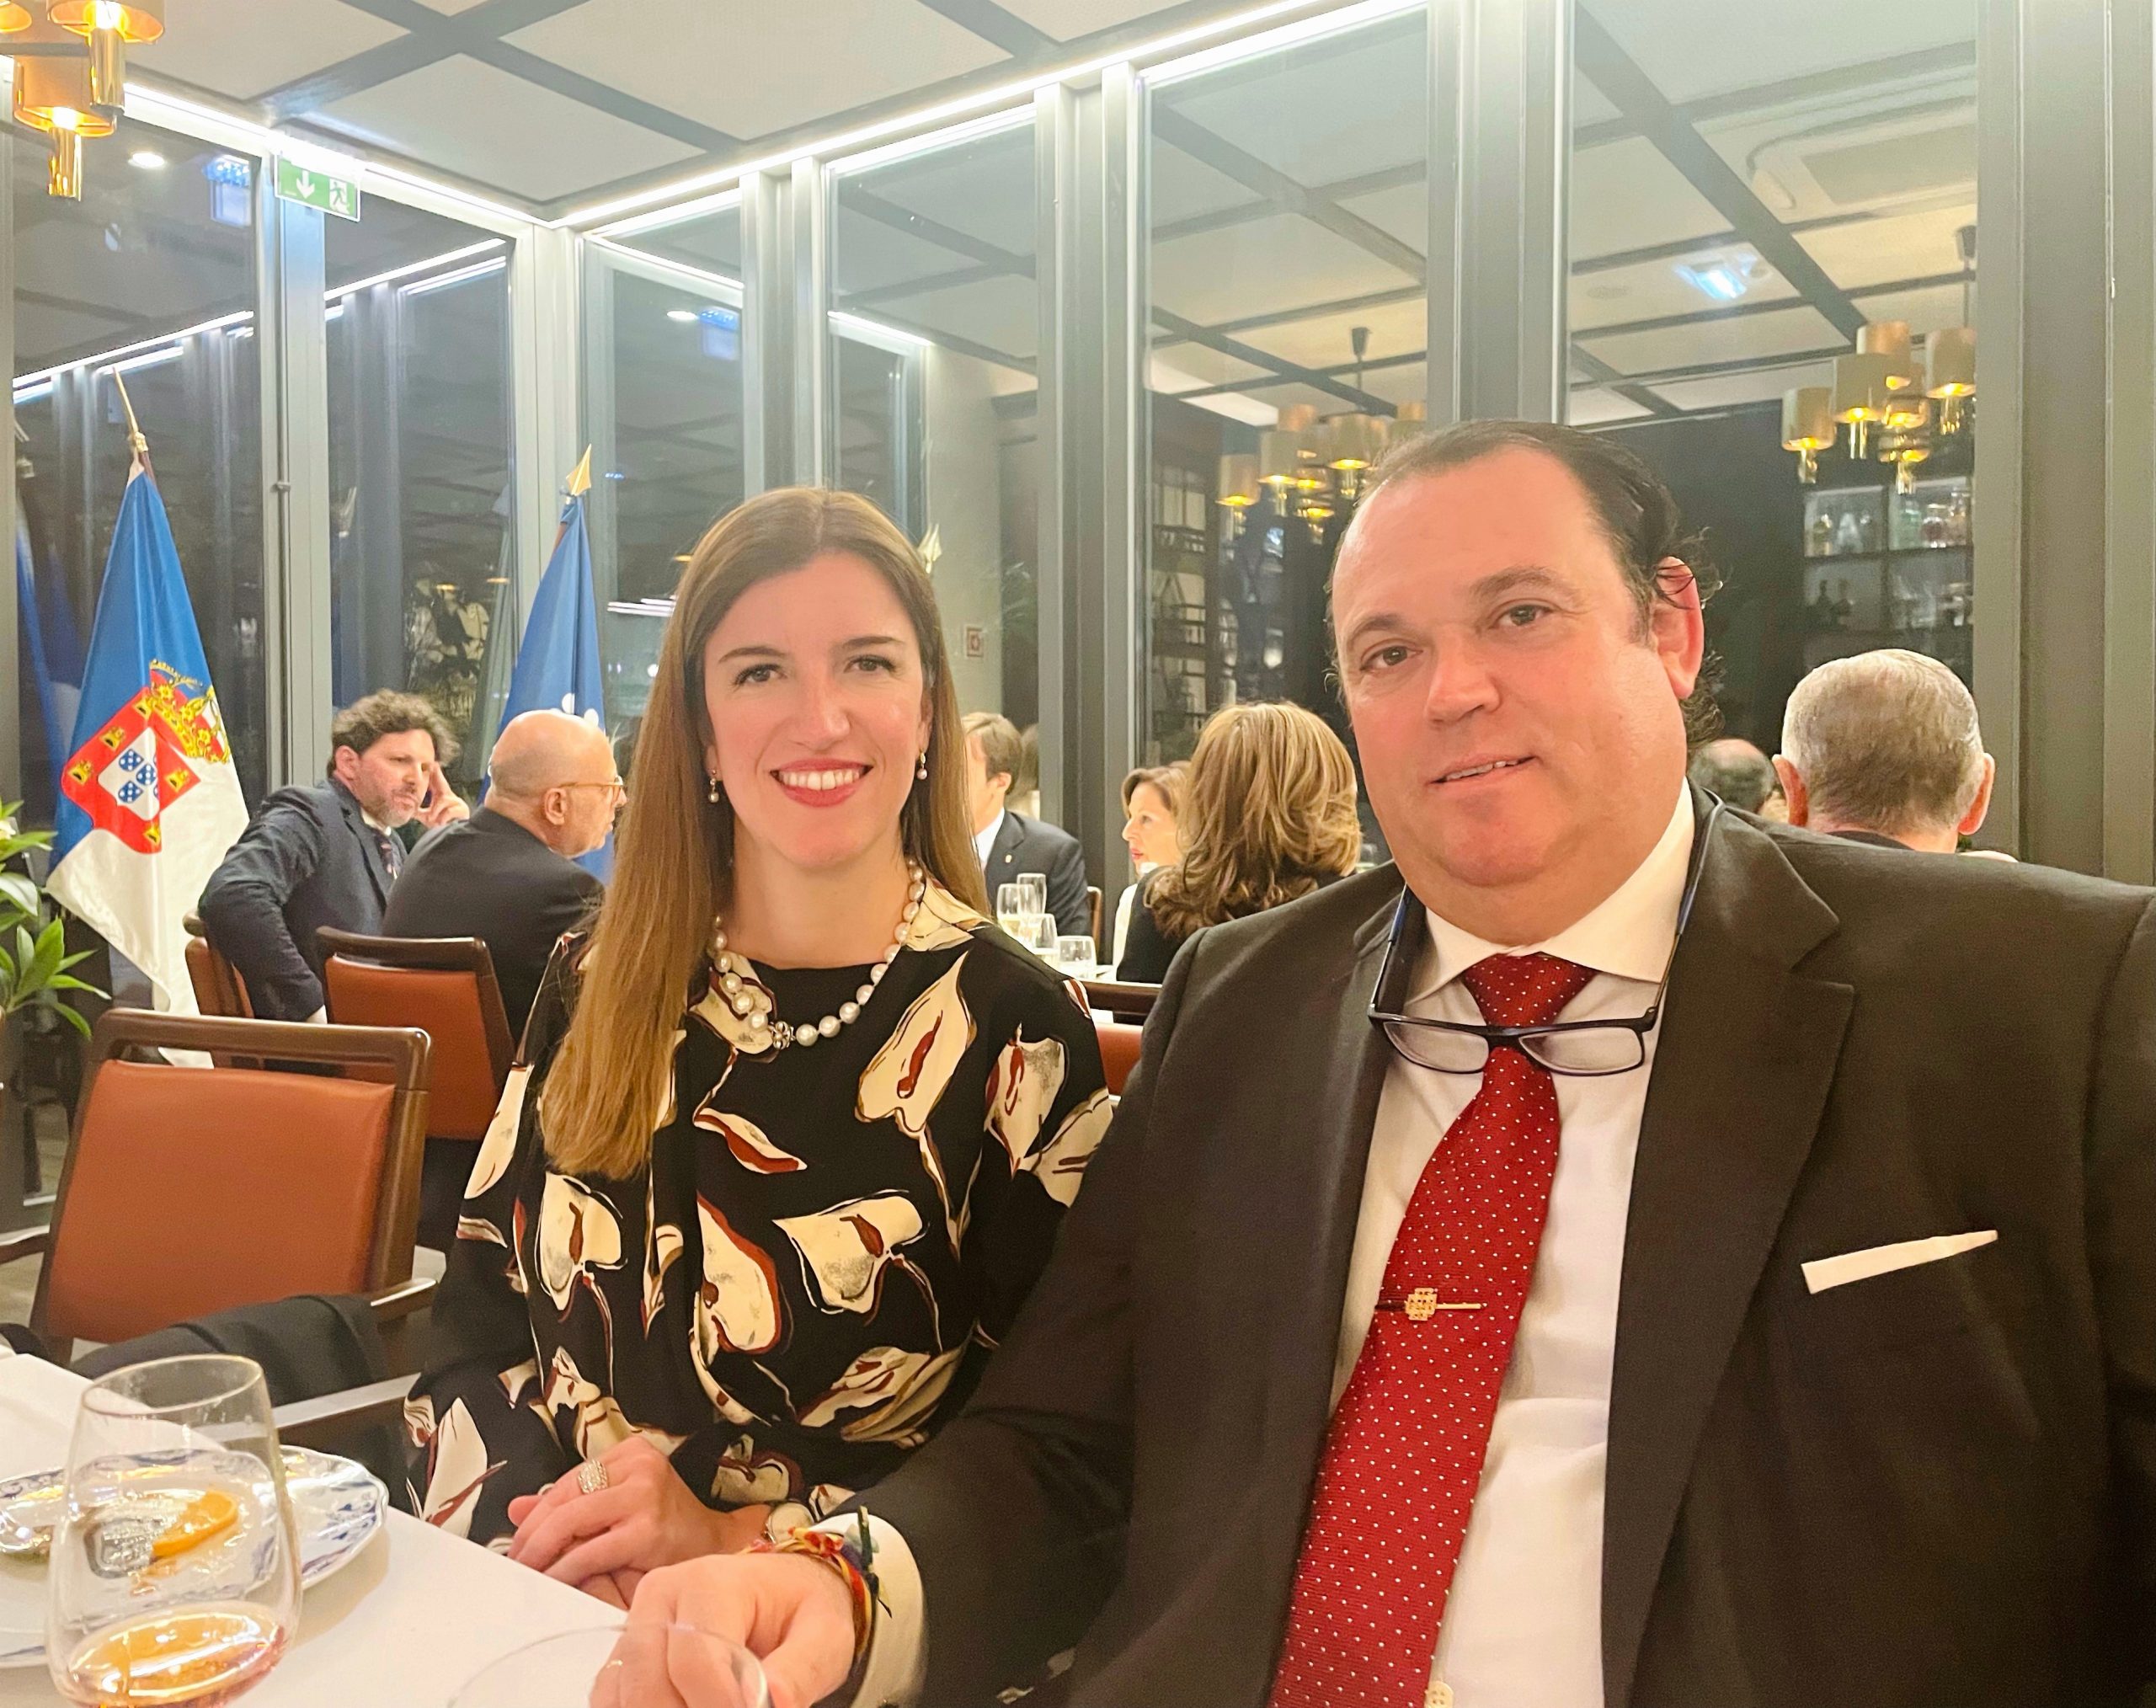
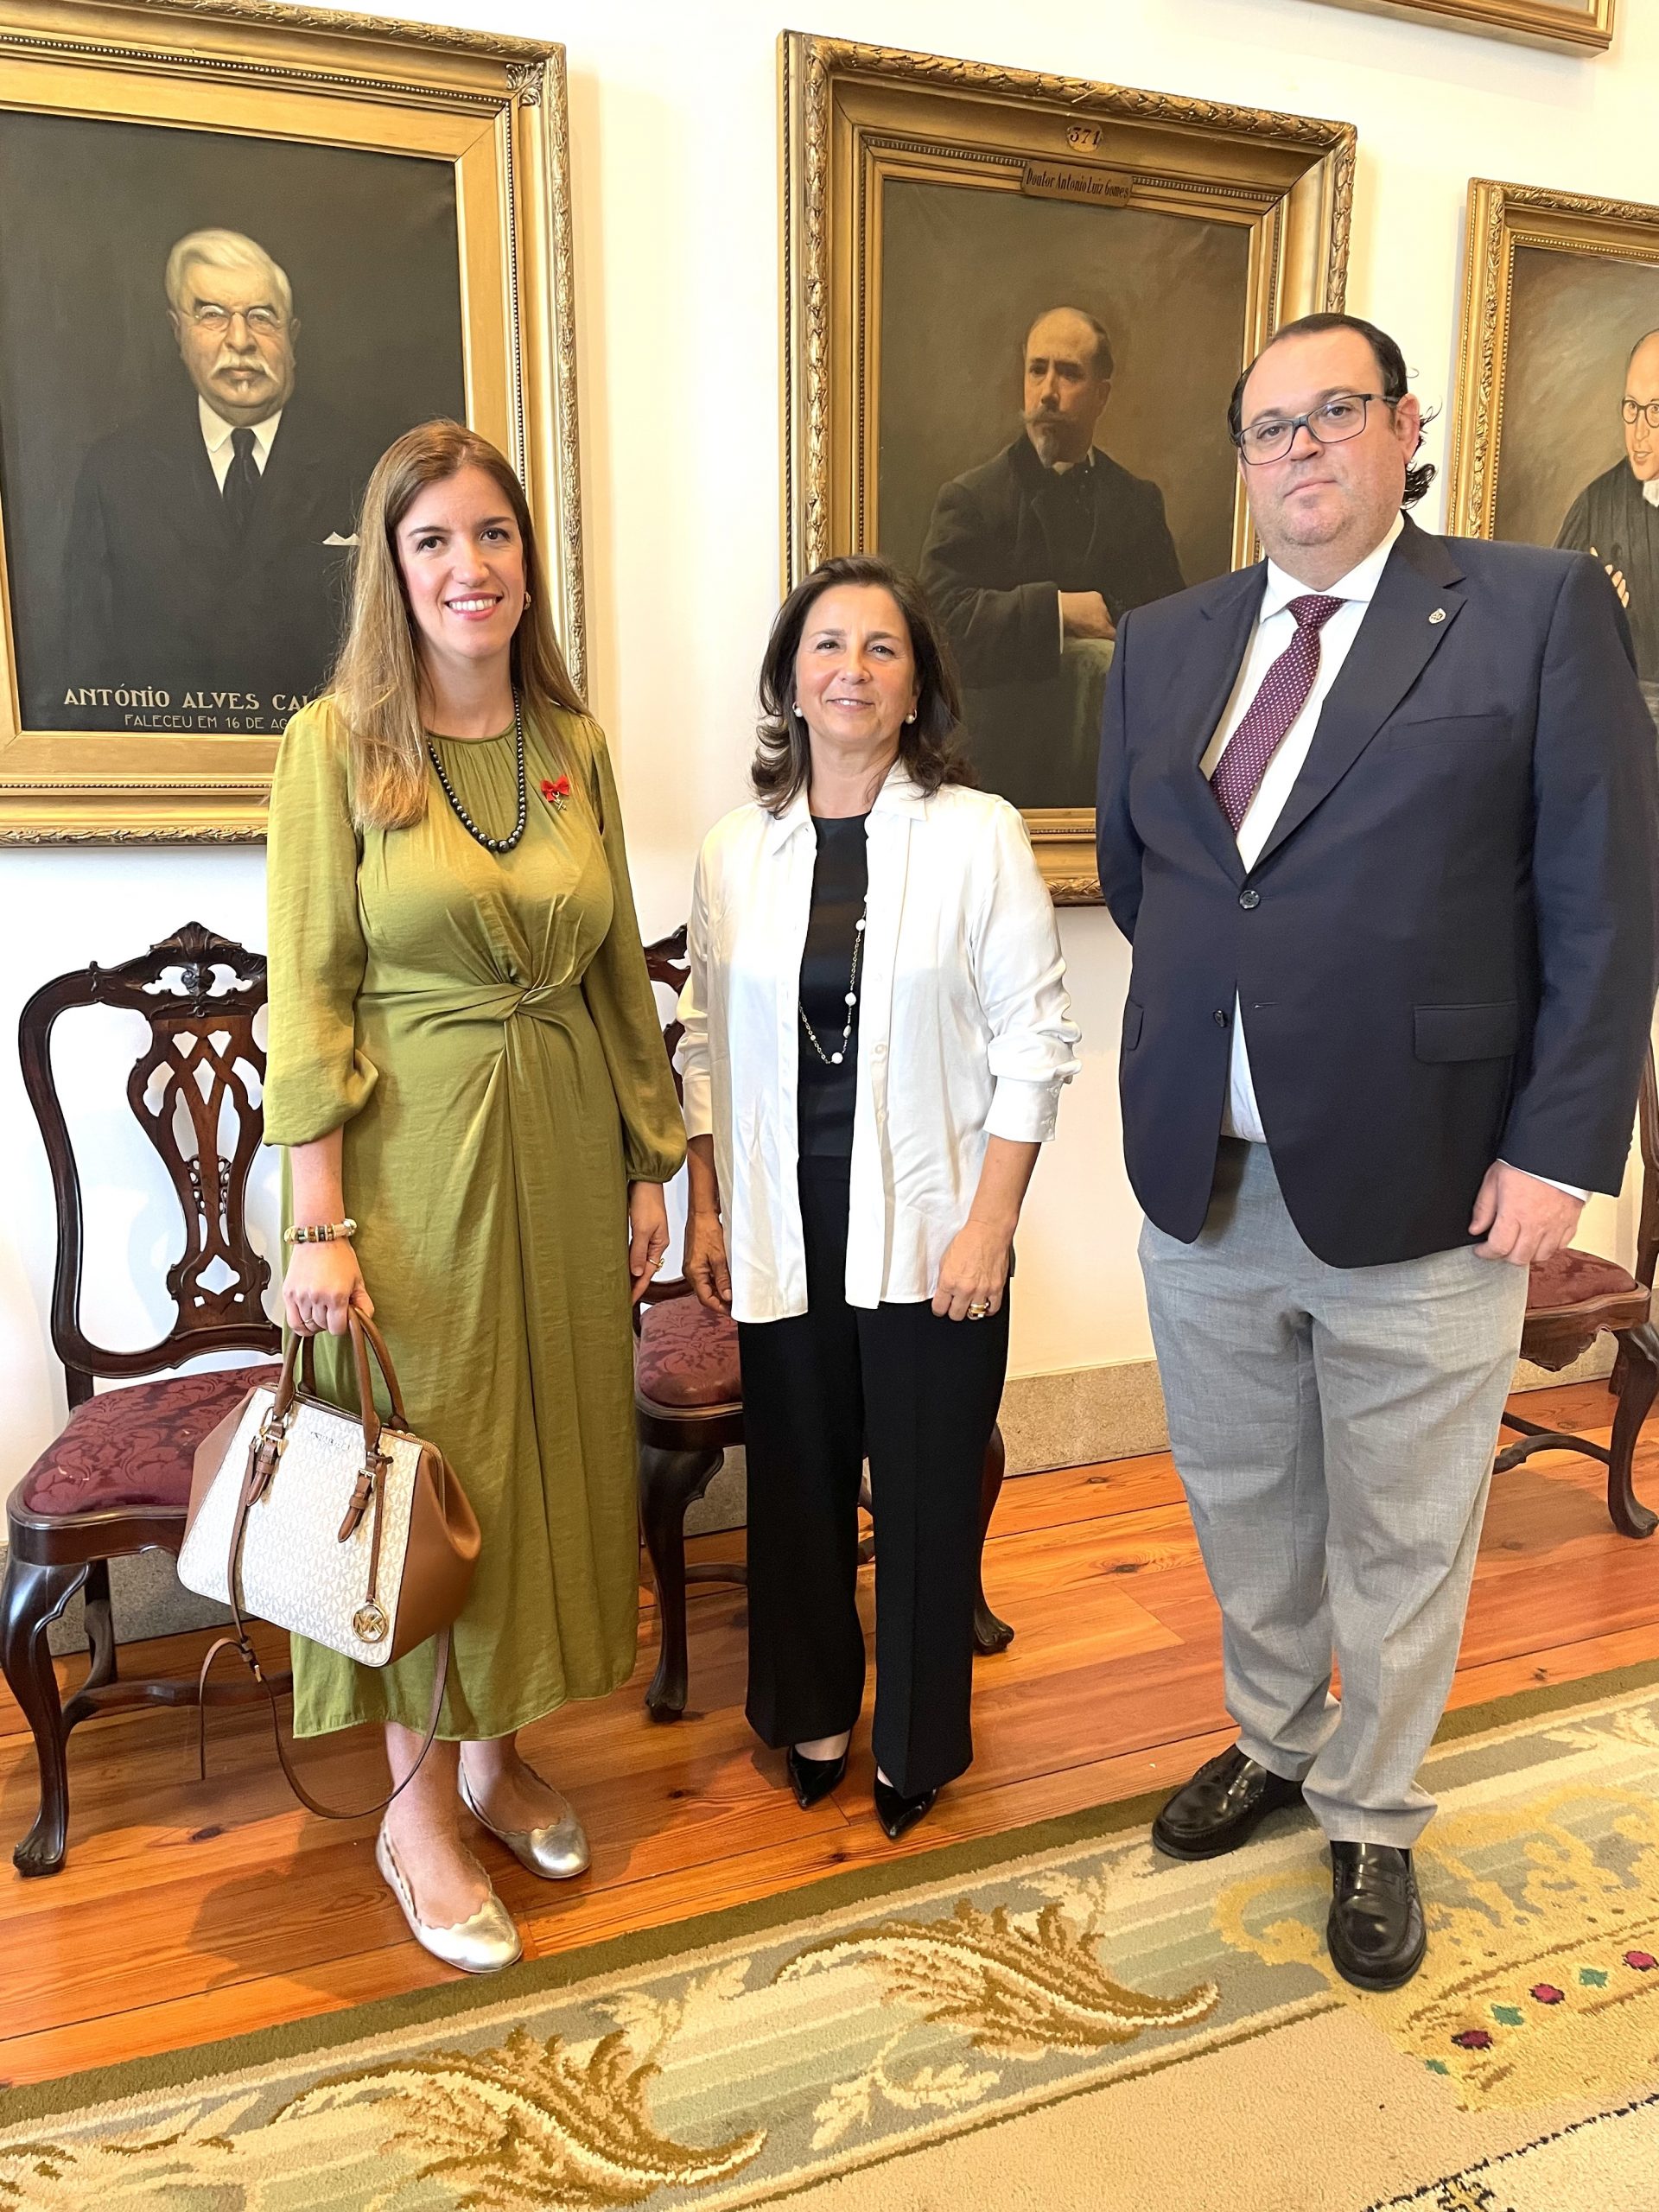
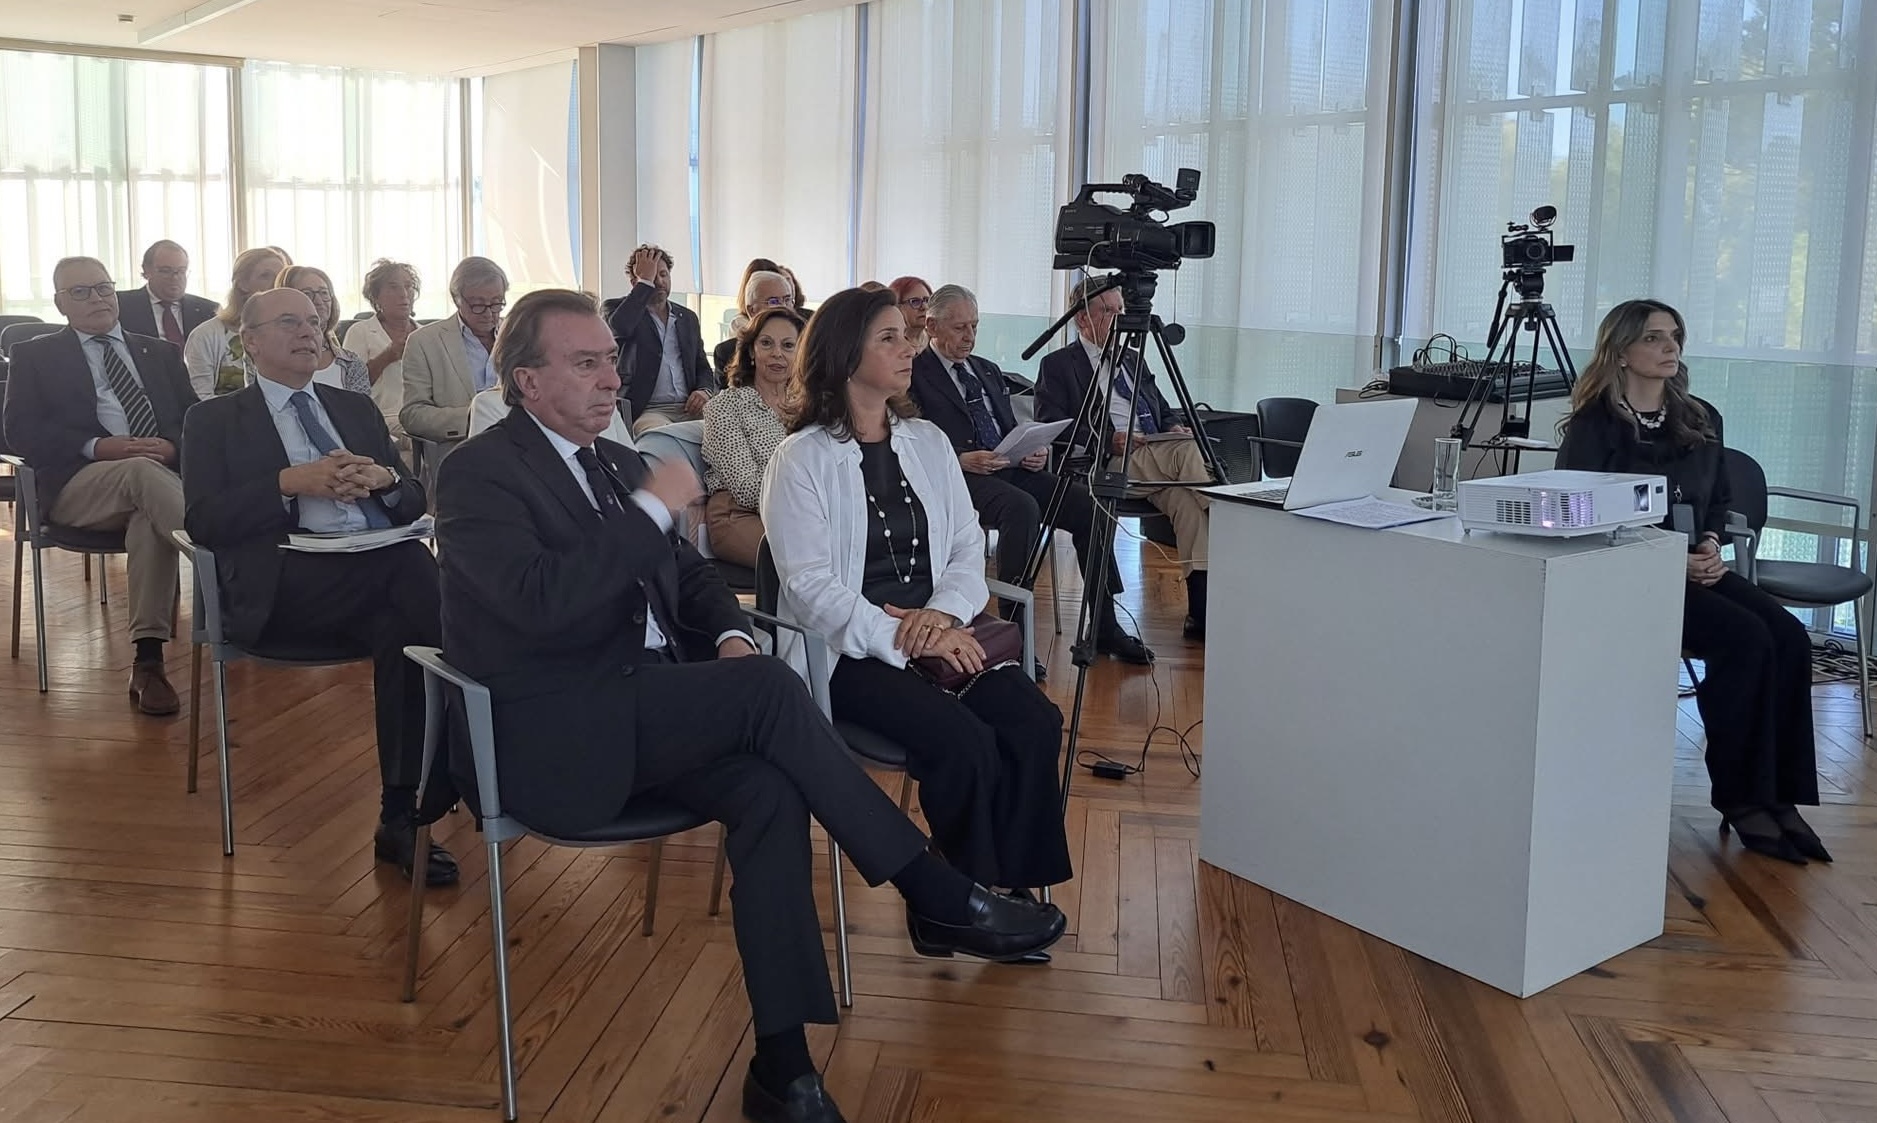
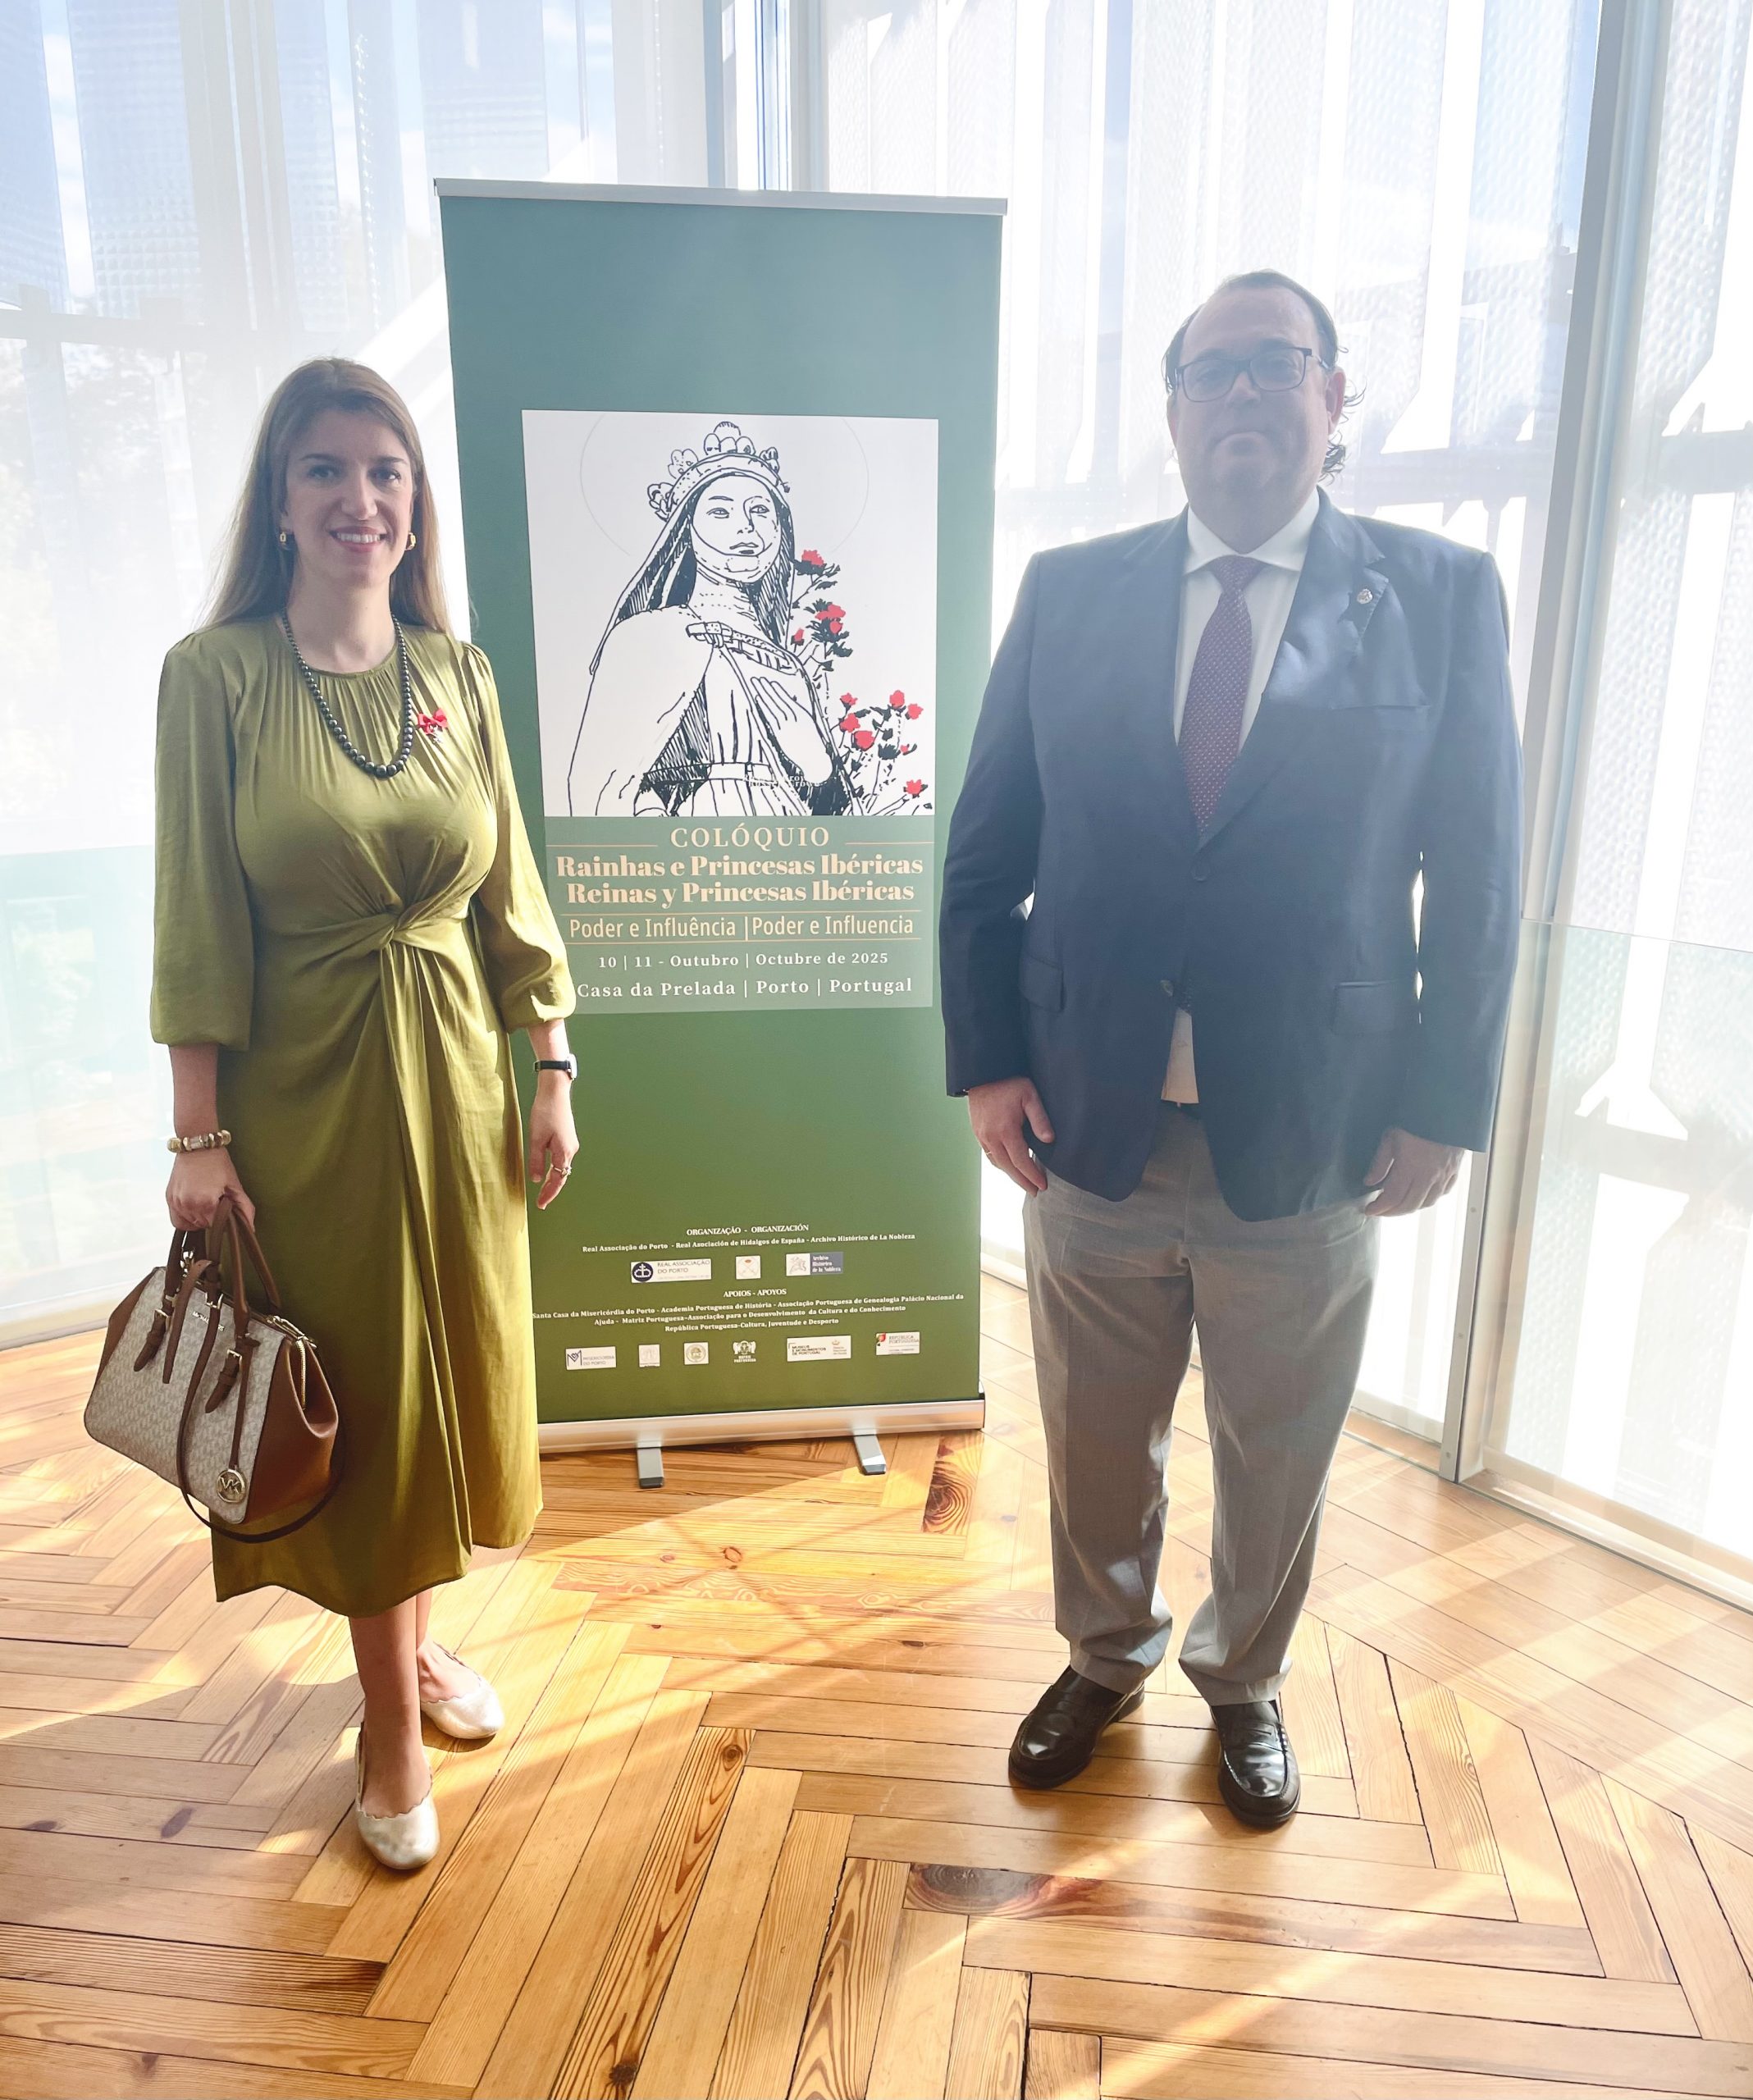
Los socios de LETRADOX Abogados, doña Mercedes de Parada y don Marcos de Rivas, juristas también en materia nobiliaria, han asisitido al coloquio internacional de genealogía «Reinas y Princesas Ibéricas” en Oporto (Portugal), como miembro noble asociado; con presencia de Su Alteza Real Isabel de Bragança, duquesa de Braganza, esposa de S.A.R. Duarte Pio de Bragança, aspirante al trono de Portugal; y a la cena posterior.
S.A.R. Duquesa de Braganza resaltó el destacado papel que han desempeñado diversas reinas ibéricas a lo largo de la Historia, como Amelia de Orleans, última reina de Portugal, y subrayó el servicio a Portugal y a los portugueses que desarrollan en la actualidad desde la
Casa Real Portuguesa.
Adjuntamos algunas imágenes de las jornadas y eventos con ocasión de dicho Coloquio internacional de genealogía.
Organizado por la Real Associação do Porto
con Real Asociación de Hidalgos de España
y Casa e Quinta da Prelada
Santa Casa Da Misericórdia Do Porto
 y Archivo de la Nobleza de Toledo
CAUSA REAL

ABOGADOS para ADAPTACION RESIDENCIAS a UNE158101

ABOGADOS para ADAPTACION RESIDENCIAS a  UNE158101


LETRADOX® Abogados


C/ Hermosilla nº144, 1ºE, CP 28028  Madrid

Teléfono: 912980061 / 645958948

Email:   info@letradox.es

www.letradox.com


En LETRADOX® Abogados asesoramos a empresas – residencias de mayores en la adaptación a la normativa nacional, autonómica y local, especialmente tras los nuevos requerimientos de la UNE158101 cuando sea de aplicación.

-Revisión de contratos,

-Ayuda para comunicación con la administración y con las empresas certificadoras,

-Instauración junto con las residencias de protocolos que se adapten a la normativa de tu Comunidad Autónoma…


Ponte en contacto con nosotros y reserva tu cita con los letrados para valorar vuestro caso en concreto.


Conócenos más en este vídeo:

Vídeo corporativo de LETRADOX® Abogados

Más de 12 años junto a nuestros clientes particulares y empresas.

https://www.youtube.com/watch?v=lFzqTFJuInk


LETRADOX® Abogados

C/ Hermosilla nº144, 1ºE, CP 28028  Madrid

Teléfono: 912980061 / 645958948

Email:   info@letradox.es

www.letradox.com
 

Experto independiente tercero neutral derecho colaborativo letradox abogados

Experto independiente Tercero Neutral. LETRADOX Abogados

Experto independiente Tercero Neutral. LETRADOX Abogados


La nueva Ley 1/2025 impone a partir de abril de 2025 una actividad conciliadora previa a la interposición de casi CUALQUIER DEMANDA EN EL ORDEN CIVIL o MERCANTIL,

lo que acarreará importantes consecuencias.


En LETRADOX Abogados podemos ejercer la labor de TERCERO NEUTRAL, EXPERO INDEPENDIENTE y fórmulas de DERECHO COLABORATIVO que establece la ley 1/2025 , en toda España. 

Póngase en contacto con nosotros para valorar el caso de uds. en toda España en LETRADOX ABOGADOS:

Calle Hermosilla nº 144, 1ºE Madrid.   Teléfonos: 912980061 / 645958948 email: info@letradox.es   www.letradox.com


La medida procesal más relevante de la ley es la introducción en el Título II de los denominados

“Medios Adecuados de Solución de Controversias en vía no jurisdiccional”

como requisito previo de procedibilidad para iniciar la vía jurisdiccional,

siendo obligatorio acudir a los MASC antes de comenzar un procedimiento judicial civil o mercantil

* Las consecuencias del incumplimiento es la inadmisión de la demanda ex art. 403.2 LEC.

● Se define a los Medios Adecuados de Solución de Controversias en vía no jurisdiccional (MASC) como

“cualquier tipo de actividad negociadora (…) a la que las partes de un conflicto acuden de buena fe con el objetivo de encontrar una solución extrajudicial al mismo”.

● La negociación podrá llevarse a cabo con la intervención de una tercera persona neutral,  como detalla la Ley:

○ Mediación

○ Conciliación

○ Opinión neutral de una persona experta independiente

○ Oferta vinculante confidencial o bien,

○ Cualquier otro tipo de actividad negociadora reconocida por ley.

○ Asimismo, se considerará cumplido el requisito cuando la actividad negociadora se desarrolle directamente por las partes o entre sus abogados bajo sus directrices y con su conformidad

○ Supuestos de Derecho colaborativo.

Efectos de la apertura del proceso de negociación:

● La solicitud de inicio de un proceso de negociación interrumpirá la prescripción o suspenderá la caducidad de acciones.

○ Si la solicitud inicial de negociación no tiene respuesta o el proceso del MASC finaliza sin acuerdo, se deberá formular demanda en un año.

Documentación y confidencialidad:

● Acreditación fehaciente de haber intentado actividad negociadora previa o acuerdo extrajudicial, o en caso de haber intervenido una tercera persona neutral la expedición de documento o certificación que debe acompañar a cualquier reclamación judicial.

○ Si no hubiera intervenido una tercera persona neutral, la acreditación se cumplirá mediante cualquier documento firmado por ambas partes en el que se deje constancia de la identidad de las mismas y, en su caso, de las personas profesionales o expertas que hayan participado asesorándolas, la fecha, el objeto de la controversia, la fecha de la reunión o reuniones mantenidas, en su caso, y la declaración responsable de que las dos partes han intervenido de buena fe en el proceso.

En su defecto, podrá acreditarse el intento de negociación mediante cualquier documento que pruebe que la otra parte ha recibido la solicitud o invitación para negociar o, en su caso, la propuesta, en qué fecha, y que ha podido acceder a su contenido íntegro.


Tanto el proceso de negociación como la documentación intercambiada será confidencial (salvo la información relativa a si las partes acudieron o no al intento de negociación previa y al objeto de la controversia), y se establece expresamente la inadmisión y no incorporación de la misma en el posterior procedimiento judicial.

Validez y eficacia del acuerdo

● El acuerdo puede versar sobre una parte o sobre la totalidad de las materias sometidas a negociación. El acuerdo alcanzado será vinculante para las partes, que no podrán presentar demanda con igual objeto. Contra lo convenido en dicho acuerdo solo podrá ejercitarse la acción de nulidad por las causas que invalidan los contratos, sin perjuicio de la oposición que pueda plantearse, en su caso, en el proceso de ejecución.

Excepciones:

Este requisito previo no aplica a determinados procedimientos civiles:

● Especialmente los que tienen carácter urgente
● Derechos fundamentales
● Materia de familia
● Tampoco aplica a materias de Derecho laboral, penal y concursal.

Formalización del acuerdo:

● En el documento que recoja el acuerdo se deberá hacer constar la identidad y el domicilio de las partes y, en su caso, la identidad de sus abogadas y abogados y de la tercera persona neutral que haya intervenido, el lugar y fecha en que se suscribe, las obligaciones que cada parte asume y que se ha seguido un procedimiento de negociación ajustado a las previsiones de esta ley.

● El acuerdo deberá firmarse por las partes y, en su caso, por sus representantes, y cada una de ellas tendrá derecho a obtener una copia. Si interviene una tercera persona neutral esta entregará un ejemplar a cada una de las partes y deberá reservarse otro ejemplar para su conservación.

● Las partes podrán compelerse recíprocamente a elevar el acuerdo alcanzado a escritura pública. De no atender la parte requerida la solicitud de elevación del acuerdo alcanzado a escritura pública, podrá otorgarse unilateralmente por la parte solicitante, debiendo hacerse la solicitud por medio del notario autorizante del instrumento público y dejar constancia en él. No será necesaria la presencia del tercero neutral en el acto de otorgamiento de la escritura.

○ Para que tenga valor de título ejecutivo el acuerdo habrá de ser elevado a escritura pública, o ser homologado judicialmente cuando proceda en los términos previstos en el artículo anterior, o bien constar en la certificación a que se refiere el artículo 103 bis de la Ley Hipotecaria si es consecuencia de una conciliación registral.


Costas:

● Estimación total de la demanda no habrá pronunciamiento de costas a favor de la parte ganadora si ésta hubiera rehusado, sin justa causa, a participar en un MASC al que hubiese estado convocada, cuando el mismo era preceptivo o lo acordó el juez;

● Estimación parcial se prevé que se le pueda condenar al pago de las costas;

● Si el demandado no hubiera acudido a un MASC cuando era preceptivo, sin causa justificativa, y luego se allanara, se le condenará en costas.


En LETRADOX Abogados podemos ejercer la labor de TERCERO NEUTRAL, EXPERO INDEPENDIENTE y fórmulas de DERECHO COLABORATIVO que establece la ley 1/ 2025 , en toda España. 

Póngase en contacto con nosotros para valorar el caso de uds. en toda España en LETRADOX ABOGADOS:

Calle Hermosilla nº 144, 1ºE Madrid.

Teléfonos: 912980061 / 645958948

email: info@letradox.es


Nuestra profesionalidad y rigor de más de 20años nos avalan para poder ser el tercero neutral y profesional independiente que necesita.

Disponemos de un despacho moderno totalmente equipado para celebrar con la mayor comodidad, confidencialidad y profesionalidad las reuniones que necesitan en su caso.


Experto independiente Tercero Neutral. LETRADOX Abogados

Abogados expertos planes de pensiones. LETRADOX

Abogados expertos planes de pensiones. LETRADOX

LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061

email: info@letradox.es


¿Tienes dudas sobre la fiscalidad de tus planes de pensiones? ¿Qué te interesa fiscalmente más? en Letradox Abogados te realizaremos un estudio jurídico-fiscal para responder a todas tus cuestiones.


A continuación, realizamos un análisis de los últimos cambios normativos.

En los últimos cinco años, la legislación española sobre planes de pensiones ha experimentado reformas significativas en materia fiscal. Principalmente en límites de aportación, deducciones en IRPF, requisitos para rescate y derecho transitorio, consolidando un marco más restrictivo en deducciones y más flexible en la recuperación anticipada de fondos.

En primer lugar, nos encontramos que a  partir de 2022, y consolidado en 2025, el límite de reducción en la base imponible del IRPF por aportaciones a planes de pensiones individuales es de 1.500 € anuales.​ Este límite es conjunto para todos los productos equivalentes de previsión social individual, como planes de pensiones individuales y planes de previsión asegurados. La reforma busca incentivar el ahorro colectivo empresarial, ya que, hasta 2020, el límite llegó a ser de hasta 8.000 € anuales por persona para planes individuales, pero se fue reduciendo con la Ley de Presupuestos Generales del Estado de 2021 y 2022.

1.“Límite de Aportación Reducido: El límite máximo de aportaciones deducibles en el IRPF ha disminuido a 1.500 euros anuales para planes individuales, consolidando la tendencia iniciada en 2021 (Ley 11/2020). Esto busca focalizar las ventajas fiscales en planes de empleo, promoviendo el ahorro colectivo.

2.Aumento en los Planes de Empleo: El límite para las contribuciones empresariales a planes de pensiones de empleo se ha elevado a 8.500 euros anuales, fomentando la participación de empresas y empleados en este tipo de instrumentos.

3.Incentivos Adicionales para Autónomos: Se han introducido deducciones específicas para trabajadores autónomos que aporten a planes de pensiones simplificados, hasta un máximo de 4.250 euros.”

En segundo lugar, Desde 2022 (y plenamente en vigor en 2025), las aportaciones y contribuciones de la empresa a planes de pensiones de empleo o planes de pensiones de empleo simplificados dan derecho a una reducción fiscal conjunta de hasta 10.000 € anuales.​ Este límite se compone de dos tramos:

-El primer tramo: 1.500 € por aportaciones individuales.

-El segundo tramo: 8.500 € adicionales por contribuciones empresariales; si la persona no realiza aportaciones individuales, la empresa puede aportar hasta el máximo de 10.000 € y deducirlo en IRPF de la persona trabajadora.​ Para maximizar la deducción, es necesario combinar adecuadamente las aportaciones personales y empresariales, ya que la aportación empresarial puede absorber la totalidad del límite conjunto si no hay aportación individual previa.

Además, aunque las aportaciones estén por debajo de los topes señalados, la reducción máxima a practicar en el IRPF es la menor entre dichos topes y el 30% de los rendimientos netos del trabajo o de actividades económicas del partícipe en cada ejercicio fiscal.​

Si la suma total de aportaciones deducibles supera ese 30%, sólo se podrá reducir hasta ese umbral, quedando el exceso para posibles reducciones en ejercicios siguientes, dentro de los límites legales de diferimiento.

En cuarto lugar, desde el 1 de enero de 2025, cualquier partícipe puede recuperar, total o parcialmente, el capital y los rendimientos procedentes de aportaciones con una antigüedad mínima de 10 años, independientemente de que se haya producido la jubilación, incapacidad, dependencia, desempleo o enfermedad grave.​

El régimen se aplica de manera progresiva: en 2025 podrán rescatarse todas las aportaciones realizadas hasta 2015, en 2026 las de 2016, y así sucesivamente.​

Este cambio aumenta la liquidez de los planes de pensiones, permitiendo al partícipe disponer de sus derechos consolidados a partir de la década desde la aportación, abriendo nuevas opciones de planificación financiera persona.

En lo referente al rescate: El rescate en forma de capital tributa como rendimiento del trabajo en el IRPF de quien percibe la prestación.​ Es decir, cuando cobras el dinero de tu plan de pensiones, a esto denominamos rescatar el plan, ese dinero se considera como un ingreso por trabajo en tu declaración de la renta (IRPF). Esto significa que: el importe que recibes se suma a tus otros ingresos del trabajo. Por eso, puede aumentar mucho la base sobre la que pagas impuestos. Si recibes mucho dinero de golpe, puedes pasar a un tramo de IRPF con un porcentaje más alto, y pagarás más impuestos.

Para aportaciones hechas antes del 1 de enero de 2007, se mantiene la reducción del 40% en el IRPF, aplicable solo si se rescata en el año de la jubilación o en los dos ejercicios siguientes, conforme a la disposición transitoria duodécima de la Ley 35/2006 y criterio administrativo actual.​ Para las aportaciones que hicimos a nuestro plan antes de 1 de enero de 2007, aún existe una ventaja fiscal especial llamada reducción del 40%. Esto quiere decir que: Si rescatamos esas aportaciones antiguas en forma de capital (un pago único), solo pagamos impuestos sobre el 60% del importe rescatado. Pero esta reducción solo se aplica si hacemos el rescate en el año que nos jubilamos o en los dos años siguientes a nuestra jubilación. Esta regla se llama «derecho transitorio» y está establecida en la ley para proteger ciertos derechos de quienes tenían planes antes de esa fecha.

El derecho transitorio sólo admite esta reducción si la contingencia (jubilación, etc.) se produce y rescata dentro del plazo mencionado; si no, la reducción se pierde.​ Para rescates en distintos ejercicios o movilización a varios planes, la reducción solo se aplica en pagos en los tres ejercicios legales y para cantidades percibidas en forma de capital.​ Si el rescate se efectúa en forma de renta, no hay reducción aplicable, pero la tributación puede distribuirse a lo largo de varios años, minorando el impacto fiscal.​ Continúa la tributación a tipo cero en el Impuesto sobre Sociedades para los fondos como instituciones, no para los rescates.​

La reducción del 40% sobre capital rescatado solo se aplica a aportaciones anteriores a 1 enero 2007 y si el rescate se produce conforme a los plazos de la ley.​

Las aportaciones a planes antes de 2015 pueden rescatarse desde 2025 por antigüedad; cada año se “liberan” las de diez años antes.

Condiciones del derecho transitorio

El derecho transitorio significa que para poder aplicar la reducción del 40%, debemos jubilarnos y hacer el rescate dentro del plazo señalado (el mismo año o hasta dos años después). Si no recuperamos el dinero dentro de ese plazo, perdemos la reducción y pagamos impuestos por el total del rescate. Además, si dividimos el rescate en varios años o movilizamos el dinero a varios planes, la reducción del 40% solo se aplica a los pagos hechos en esos tres años y siempre que sea en forma de capital.


Rescate en forma de renta y su ventaja fiscal

Otra forma de rescatar el plan es recibir pagos periódicos (mensuales o anuales), llamado rescate en forma de renta: Aquí no hay ninguna reducción especial del 40%, pero la ventaja es que los ingresos se reparten en varios años. Eso evita que la base imponible aumente mucho en un solo año y reduce el impacto fiscal (menor riesgo de subir a un tramo alto de IRPF).


Es decir,al rescatar un plan de pensiones, el dinero se considera un ingreso por trabajo y tributa como tal. Existe una reducción fiscal importante para aportaciones muy antiguas si se rescatan en condiciones específicas. Y podemos elegir entre recibir el dinero “de golpe “o en pagos periódicos para optimizar el impacto fiscal según la situación personal.​


Abogados expertos planes de pensiones. LETRADOX

LETRADOX Abogados

Calle Hermosilla 144, 1ºE Madrid

Tlf. 912980061

email: info@letradox.es